Cette actualité en 30 secondes
- Un revenu immobilier de SCPI à l’étranger doit généralement être déclaré en France ; le formulaire 2047 fait partie des démarches prévues.
- Le crédit d’impôt n’a pas de calcul universel : la convention fiscale et la nature du revenu déterminent son montant et son imputation.
- Pour certains non-résidents affiliés à un régime social européen, suisse ou britannique, l’exonération de CSG et CRDS est possible sous conditions.
- L’amendement I-CF380 a été déclaré irrecevable : il ne constitue pas une nouvelle règle fiscale applicable en 2026.
Les SCPI européennes permettent d'investir indirectement dans des immeubles situés hors de France. Pour les associés résidents fiscaux français, les revenus issus de ces placements soulèvent une question importante : comment éviter une double imposition lorsque les loyers proviennent d'un autre pays ?
En 2026, la réponse dépend principalement des conventions fiscales internationales. Certains revenus immobiliers étrangers ouvrent droit à un crédit d'impôt égal à l'impôt français, tandis que d'autres sont exonérés en France tout en étant retenus pour calculer le taux d'imposition applicable aux autres revenus.
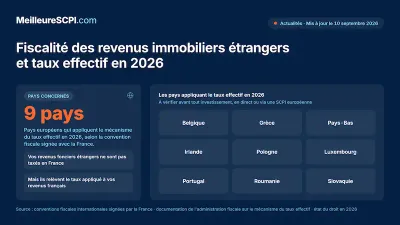
L'Allemagne, l'Espagne, l'Italie, le Luxembourg et le Royaume-Uni figurent notamment parmi les pays concernés par le mécanisme du crédit d'impôt, sous réserve de la qualification des revenus et des dispositions conventionnelles applicables. À l'inverse, le Portugal relève, pour les revenus immobiliers visés par sa convention, d'une logique d'exonération avec taux effectif.
Crédit d'impôt et SCPI européennes : comprendre le mécanisme
Une société civile de placement immobilier peut détenir des bureaux, commerces, entrepôts ou autres actifs immobiliers dans plusieurs États européens.
Lorsque la SCPI relève du régime fiscal des sociétés de personnes, ses associés personnes physiques sont en principe imposés sur leur quote-part de résultat fiscal, selon la nature et la provenance des revenus. Les loyers provenant d'immeubles étrangers peuvent être soumis à l'impôt dans le pays où se trouvent ces biens. Toutefois, un résident fiscal français doit également tenir compte de ses obligations déclaratives en France. Les conventions fiscales internationales organisent la répartition des droits d'imposition entre les États et prévoient, le cas échéant, des mécanismes destinés à éviter la double imposition.
Le crédit d'impôt égal à l'impôt français
Dans ce système, les revenus immobiliers étrangers sont pris en compte dans la déclaration française. L'administration calcule l'impôt correspondant aux revenus concernés, puis applique un crédit d'impôt égal à la fraction d'impôt français déterminée selon les règles fiscales applicables. Ce mécanisme neutralise ainsi l'imposition française correspondante, sans nécessairement faire disparaître l'incidence des revenus étrangers sur le taux d'imposition du foyer. Le crédit d'impôt n'est pas automatiquement égal au montant de l'impôt payé à l'étranger. Il repose sur le calcul de l'impôt français attribuable aux revenus concernés. En principe, les conditions prévues par la convention doivent être respectées, notamment celles relatives à l'imposition dans l'État étranger.
L'exonération avec taux effectif
Une autre méthode consiste à exonérer les revenus étrangers d'impôt en France tout en les prenant en compte pour calculer le taux moyen applicable aux autres revenus imposables. Les revenus étrangers ne supportent donc pas directement l'impôt français dans ce cadre, mais ils peuvent modifier la progressivité de l'imposition du foyer.
Ces deux mécanismes poursuivent un objectif comparable d'élimination de la double imposition, sans fonctionner de manière identique.
Quels pays européens sont concernés par le crédit d'impôt en 2026 ?
La notice officielle 2047 du millésime 2026 mentionne plusieurs États dont les conventions fiscales prévoient un mécanisme de crédit d'impôt égal à l'impôt français.
Parmi les destinations européennes figurent notamment l'Allemagne, l'Autriche, l'Espagne, l'Italie, le Luxembourg, le Royaume-Uni, la République tchèque et la Suède.
La liste administrative est plus large. Elle comprend également, entre autres, la Bulgarie, le Danemark, l'Estonie, la Lettonie, la Lituanie, Malte et la Slovénie.
Il convient cependant de ne pas confondre l'existence d'un mécanisme conventionnel avec son application automatique à tous les revenus d'un pays.
Tableau des principaux pays à examiner
Pays | Mécanisme à examiner pour les revenus immobiliers |
|---|---|
Allemagne | Crédit d'impôt égal à l'impôt français |
Espagne | Crédit d'impôt égal à l'impôt français |
Italie | Crédit d'impôt égal à l'impôt français |
Luxembourg | Crédit d'impôt égal à l'impôt français |
Royaume-Uni | Crédit d'impôt égal à l'impôt français |
Autriche | Crédit d'impôt égal à l'impôt français |
République tchèque | Crédit d'impôt égal à l'impôt français |
Portugal | Exonération avec taux effectif |
Pays-Bas | Exonération avec taux effectif à examiner selon la convention |
Ce tableau présente les mécanismes généralement associés aux revenus immobiliers concernés. Il ne remplace pas la vérification de la convention applicable, de la qualification fiscale du revenu et de l'attestation fournie par la société de gestion.
Pourquoi une liste de pays ne suffit-elle pas ?
Une convention fiscale peut prévoir des règles différentes pour les revenus immobiliers, les dividendes, les intérêts et les plus-values. Ainsi, un même État peut appliquer un mécanisme de crédit d'impôt à une catégorie de revenus et un traitement distinct à une autre. Cette distinction est particulièrement importante pour les SCPI qui détiennent des immeubles au moyen de sociétés locales. La structure juridique de détention et la nature du revenu attribué à l'associé peuvent influencer son traitement fiscal.
Pour les investisseurs, la liste des pays constitue donc un premier repère, mais le document fiscal annuel de la société de gestion reste indispensable pour effectuer les reports déclaratifs.
Comment le crédit d'impôt est-il calculé ?
Le crédit d'impôt égal à l'impôt français correspondant aux revenus étrangers ne doit pas être assimilé à un remboursement automatique de l'impôt acquitté hors de France. Le calcul dépend de la situation fiscale globale du contribuable, notamment de ses autres revenus et de son niveau d'imposition.
Exemple 1 : simulation simplifiée d'un crédit d'impôt
Un foyer fiscal résident français dispose des revenus nets imposables suivants :
Nature des revenus | Montant |
|---|---|
Revenus imposables de source française | 30 000 € |
Revenus immobiliers étrangers éligibles au crédit d'impôt | 5 000 € |
Total retenu dans la simulation | 35 000 € |
Pour illustrer le mécanisme, l'impôt français théorique calculé sur l'ensemble de ces revenus est supposé égal à 4 200 €. La part correspondant aux revenus étrangers représente 5 000 ÷ 35 000 = 14,29 % du revenu total.
Dans cette simulation simplifiée, le crédit d'impôt est calculé ainsi :
4 200 × (5 000 ÷ 35 000) = 600 €
L'impôt français théorique après imputation serait donc de 3 600 €.
Le montant de 4 200 € est une hypothèse pédagogique et non le résultat d'un calcul fondé sur le barème réel d'un foyer identifié. La simulation suppose également que les revenus concernés relèvent intégralement du mécanisme présenté.
Elle n'intègre pas les particularités des prélèvements sociaux, des déficits, des charges ou des autres crédits d'impôt.
Quels effets sur la fiscalité des revenus français ?
Le crédit d'impôt peut neutraliser l'imposition française correspondant aux revenus étrangers sans supprimer leur influence sur le calcul de l'impôt applicable aux autres revenus du foyer.
Cette conséquence résulte notamment de la progressivité de l'impôt sur le revenu. Le mécanisme d'exonération avec taux effectif peut produire une incidence comparable sur le taux appliqué aux revenus français, même si sa méthode de calcul diffère.
Exemple 2 : simulation du taux effectif
Un foyer dispose de 25 000 € de revenus imposables en France et de 5 000 € de revenus étrangers exonérés, mais retenus pour le taux effectif. Le revenu mondial pris en compte dans cette simulation s'élève à 30 000 €. En supposant un impôt théorique de 3 000 € sur ce revenu mondial, le taux moyen correspondant est de 10 %.
L'impôt applicable aux seuls revenus français serait alors, dans cet exemple simplifié :
25 000 × 10 % = 2 500 €
Les 5 000 € de revenus étrangers ne sont pas directement imposés en France dans cette hypothèse, mais leur prise en compte intervient dans la détermination du taux. Les montants et le taux sont fictifs. Ils illustrent uniquement la méthode et ne correspondent pas à une situation fiscale réelle.
Comment déclarer les revenus des SCPI européennes en 2026 ?
Pour les revenus perçus ou fiscalement attribués au titre de 2025, la déclaration effectuée en 2026 peut nécessiter plusieurs formulaires. La déclaration 2047 sert notamment à détailler les revenus de source étrangère. La déclaration 2042 permet de reporter les revenus dans les rubriques correspondant à leur nature et, lorsque cela est nécessaire, d'indiquer les montants ouvrant droit aux mécanismes conventionnels. La déclaration 2044 peut également intervenir pour les revenus fonciers relevant du régime réel, selon les obligations déclaratives du contribuable.
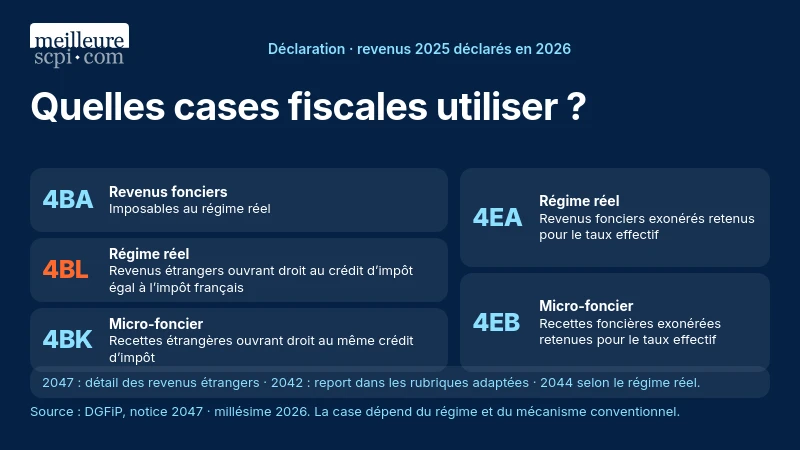
Quelles cases fiscales utiliser ?
Le millésime 2026 prévoit notamment les rubriques suivantes :
Case | Utilisation |
|---|---|
4BA | Revenus fonciers imposables au régime réel |
4BL | Dont revenus fonciers étrangers ouvrant droit à un crédit d'impôt égal à l'impôt français |
4BK | Dont recettes étrangères ouvrant droit au même mécanisme dans le cadre du micro-foncier |
4EA | Revenus fonciers exonérés retenus pour le taux effectif, au régime réel |
4EB | Recettes foncières exonérées retenues pour le taux effectif, au micro-foncier |
Ces cases répondent à des situations différentes. Les cases 4BL et 4BK concernent des revenus ouvrant droit au crédit d'impôt égal à l'impôt français, tandis que les cases 4EA et 4EB sont réservées aux revenus fonciers relevant du taux effectif.
La case 8TK peut concerner d'autres revenus étrangers ouvrant droit à un crédit d'impôt égal à l'impôt français. Elle ne doit pas être utilisée automatiquement pour tous les revenus fonciers de SCPI européennes.
Le report exact doit suivre la notice officielle et les informations fiscales communiquées par la société de gestion.
Le rôle de l'IFU dans la déclaration des SCPI européennes
Les sociétés de gestion mettent généralement à disposition des associés un récapitulatif fiscal annuel, couramment appelé IFU. Ce document peut présenter une ventilation des revenus selon les pays d'origine et les traitements fiscaux applicables. Pour une SCPI diversifiée géographiquement, cette présentation permet de distinguer les revenus immobiliers français de ceux provenant de différents États.
Le montant fiscal à déclarer ne correspond pas nécessairement aux distributions effectivement encaissées. Dans les SCPI relevant du régime des sociétés de personnes, l'imposition repose en principe sur la quote-part de résultat fiscal attribuée à l'associé. Il convient également de ne pas confondre les revenus immobiliers avec les éventuels produits financiers, qui peuvent relever d'autres règles fiscales.
En cas de divergence entre le document transmis et les informations préremplies, une demande de clarification auprès de la société de gestion permet de déterminer l'origine de l'écart.
Les limites fiscales et les risques à prendre en compte
L'existence d'un crédit d'impôt ne signifie pas que les revenus des SCPI européennes échappent à toute fiscalité. Une imposition peut intervenir dans le pays où se situe l'immeuble. Les modalités de calcul, les éventuelles retenues et les charges fiscales locales dépendent de la réglementation étrangère.
Par ailleurs, le mécanisme français d'élimination de la double imposition ne constitue pas un avantage fiscal uniforme applicable à toutes les situations. La résidence fiscale de l'associé, les caractéristiques de la SCPI et la structure de détention des immeubles peuvent modifier le traitement applicable.
L'investissement présente également des risques indépendants de la fiscalité. Les revenus distribués peuvent varier selon l'occupation des immeubles, les charges et les conditions de marché. La valeur des parts peut évoluer à la baisse et leur revente dépend des conditions de liquidité de la SCPI. Le capital investi et les revenus ne sont pas garantis.
Conclusion
En 2026, le crédit d'impôt constitue l'un des mécanismes permettant d'éviter la double imposition des revenus immobiliers issus de SCPI européennes. L'Allemagne, l'Espagne, l'Italie, le Luxembourg et le Royaume-Uni figurent parmi les pays pour lesquels ce mécanisme peut être pertinent. D'autres États, comme le Portugal, relèvent de dispositions conventionnelles différentes. La fiscalité applicable doit toutefois être déterminée à partir de la nature exacte des revenus, des conventions en vigueur et des documents fiscaux transmis aux associés. Pour comparer des SCPI européennes, la fiscalité constitue ainsi un critère d'analyse parmi d'autres, sans pouvoir être isolée de la qualité des actifs, des frais et des risques immobiliers.
FAQ
1. Quels pays ouvrent droit au crédit d'impôt pour les SCPI européennes ?
Plusieurs pays européens, notamment l'Allemagne, l'Espagne, l'Italie, le Luxembourg et le Royaume-Uni, sont concernés par des conventions prévoyant un crédit d'impôt égal à l'impôt français. Son application dépend toutefois de la nature des revenus et des dispositions conventionnelles.
2. Le crédit d'impôt correspond-il à l'impôt payé à l'étranger ?
Pas nécessairement. Lorsqu'un crédit d'impôt égal à l'impôt français s'applique, son montant est déterminé à partir de l'impôt français correspondant aux revenus concernés, et non directement à partir de l'impôt étranger acquitté.
3. Comment déclarer les revenus étrangers d'une SCPI en 2026 ?
Les revenus étrangers sont notamment déclarés à l'aide du formulaire 2047, puis reportés dans les rubriques appropriées de la déclaration 2042. Les cases dépendent du régime fiscal et du mécanisme conventionnel applicable.
À retenir
- Le crédit d'impôt permet, sous conditions, de neutraliser l'imposition française correspondant à certains revenus immobiliers étrangers.
- L'Allemagne, l'Espagne, l'Italie, le Luxembourg et le Royaume-Uni figurent parmi les pays dont les conventions prévoient ce mécanisme.
- Le Portugal et les Pays-Bas nécessitent un examen des règles d'exonération avec taux effectif applicables aux revenus immobiliers.
- La fiscalité dépend de la nature des revenus et des conventions internationales, et non uniquement du pays d'investissement.
- Les formulaires 2047 et 2042 permettent de déclarer les revenus étrangers et d'appliquer les mécanismes fiscaux correspondants.
- L'IFU de la société de gestion facilite l'identification des revenus par pays et leur traitement fiscal.
Sources
- DGFiP - Notice 2047, déclaration des revenus 2025, millésime 2026
- DGFiP - Brochure pratique de l'impôt sur le revenu, édition 2026
- DGFiP - Imposition des revenus de source étrangère, mise à jour du 5 mars 2021
- DGFiP - Conventions fiscales internationales, répertoire officiel, dates variables selon les conventions
- BOFiP - Liste des conventions fiscales conclues par la France, 29 avril 2026
- BOFiP - Convention France-Portugal, modalités pour éviter la double imposition, 12 septembre 2012
- BOFiP - Convention fiscale France-Pays-Bas, 2 juin 2016
- DGFiP - Simulateur officiel de l'impôt 2026 sur les revenus 2025
Conseil
L'évaluation d'une SCPI internationale ne repose pas uniquement sur le rendement affiché. La localisation des immeubles, la convention fiscale applicable, les charges déductibles, le taux marginal d'imposition et la résidence fiscale de l'associé influencent le revenu net. Une simulation par pays, puis un examen des obligations déclaratives et de l'affiliation sociale en cas d'expatriation, permettent de préciser le régime applicable. Un conseiller en gestion de patrimoine ou un fiscaliste peut aider à réaliser cette analyse à partir des textes en vigueur.
À propos de l'auteur

La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.