La méthode DEAL est un cadre de réflexion en quatre étapes développé par Tim Ferriss dans son livre La Semaine de 4 heures, publié en 2007. Son objectif consiste à définir précisément le mode de vie recherché, éliminer les activités inutiles, automatiser les tâches pertinentes et utiliser le temps libéré pour gagner en autonomie.
Initialement conçue comme une méthode d'organisation du travail, elle peut aussi s'appliquer à la gestion de l'épargne. Dans cette approche, l'argent n'est pas une fin en soi : il devient un moyen de financer des projets, du temps libre et des périodes de liberté choisies.
Les quatre étapes de la méthode DEAL
L'acronyme DEAL correspond à quatre mots anglais : Definition, Elimination, Automation et Liberation. Tim Ferriss les organise dans un ordre précis : l'automatisation intervient après la définition des objectifs et la suppression du superflu.
Cette séquence vise à éviter une erreur fréquente : accélérer une activité sans vérifier au préalable qu'elle est utile. Une tâche inutile reste inutile, même lorsqu'elle est exécutée plus rapidement. La productivité n'est donc pas présentée comme une finalité, mais comme un outil au service d'un projet de vie.
D comme Définition : transformer les envies en objectifs concrets
La première étape consiste à déterminer ce qui doit réellement être accompli. Il ne s'agit pas seulement de chercher à gagner davantage ou à travailler plus vite, mais de répondre à des questions concrètes : quel mode de vie est recherché ? De combien d'argent est-il réellement nécessaire ? Quelle quantité de temps libre faut-il dégager ? Et pour quels projets ?
Cette phase permet de remplacer un objectif financier imprécis par une cible identifiable. Des épargnants peuvent avoir des envies générales, comme " être riches " ou " avoir de l'argent de côté ", sans savoir ce que cette épargne doit financer. La méthode propose de partir de projets de vie à moyen terme, tels qu'un congé sabbatique de six mois, une reconversion professionnelle ou l'achat d'une résidence secondaire.
Le TMI, ou Target Monthly Income, peut servir à traduire ces projets en besoin mensuel. Le coût de chaque projet est calculé puis lissé dans le temps afin d'obtenir une estimation de l'effort d'épargne nécessaire. L'objectif n'est plus d'accumuler par précaution, mais de financer une " unité de liberté " clairement définie.
Cette démarche donne également un rôle concret à l'épargne. Le montant mis de côté est relié à une échéance et à un usage identifiés, plutôt qu'à une volonté abstraite de constituer un capital.
E comme Élimination : réduire le bruit et les dépenses inutiles
Une fois l'objectif défini, la deuxième étape consiste à supprimer ce qui ne contribue pas à sa réalisation. La méthode s'appuie notamment sur la règle des 80/20 : une part limitée des actions produirait l'essentiel des résultats. L'enjeu est de repérer les activités à forte valeur ajoutée et d'écarter les autres.
Cette logique peut être transposée à la gestion d'un portefeuille financier. Une " diète financière " consiste à réduire la consultation permanente des comptes et des marchés. Regarder quotidiennement la valeur de ses placements peut accroître le stress et favoriser des arbitrages émotionnels. La méthode privilégie un suivi moins fréquent, afin d'éviter que les fluctuations observées à court terme ne dictent les décisions.
L'élimination concerne aussi les frais et la complexité des produits financiers. Les placements difficiles à comprendre ou comportant des frais de gestion cachés peuvent réduire la performance à long terme. Dans cette logique, 20 % des frais peuvent souvent absorber 80 % de la performance sur la durée. La simplicité devient alors un critère de sélection : avant d'ajouter un nouveau produit ou une nouvelle opération, l'utilité réelle et le coût peuvent être évalués.
Cette étape ne consiste pas à remplacer une tâche par une version plus rapide. Elle invite d'abord à se demander si cette tâche, cette dépense ou ce produit doit continuer à exister.
A comme Automatisation : épargner sans décision répétée
L'automatisation intervient en troisième position, après la clarification des priorités et l'élimination du superflu. Elle vise à réduire la charge mentale liée aux décisions financières récurrentes.
Le principe du " Pay Yourself First ", ou " se payer en premier ", consiste à programmer un virement d'épargne dès le premier jour, juste après la perception du revenu. L'argent destiné à l'épargne est ainsi prélevé automatiquement avant que les dépenses courantes ne mobilisent le solde disponible.
Cette organisation s'oppose à une méthode fondée sur le reliquat de fin de mois. Lorsqu'une personne attend de connaître la somme restante pour décider combien épargner, l'épargne devient dépendante des dépenses réalisées et des arbitrages du moment. Le virement permanent permet de supprimer cette décision récurrente.
L'investissement peut également être programmé. Des achats mensuels de supports, comme des ETF diversifiés, permettent d'investir régulièrement sans chercher à identifier le meilleur moment d'entrée sur les marchés. Cette méthode, connue sous le nom de DCA, lisse le risque de marché dans le temps et évite de faire reposer chaque investissement sur une anticipation personnelle.
L'automatisation peut aussi prendre la forme d'une délégation, d'une externalisation ou de processus organisés à l'avance. Son intérêt apparaît toutefois seulement lorsque les objectifs ont été définis et que les actions inutiles ont été écartées. Automatiser un processus superflu ne crée pas de valeur ; cela accélère seulement son exécution.
L comme Libération : utiliser le temps et l'épargne pour vivre davantage
La dernière étape consiste à employer le temps gagné et les ressources constituées pour accroître la liberté. Dans le cadre initial de la méthode, cette libération peut passer par le télétravail, la mobilité ou une plus grande autonomie géographique. Elle vise à sortir du bureau traditionnel et du présentéisme.
Le temps libéré peut être consacré à un voyage, à l'apprentissage, à la création, aux proches ou à une période sans activité particulière. Il ne s'agit pas nécessairement de remplir chaque heure disponible avec de nouveaux projets. La libération suppose au contraire de pouvoir choisir ce qui mérite réellement du temps.
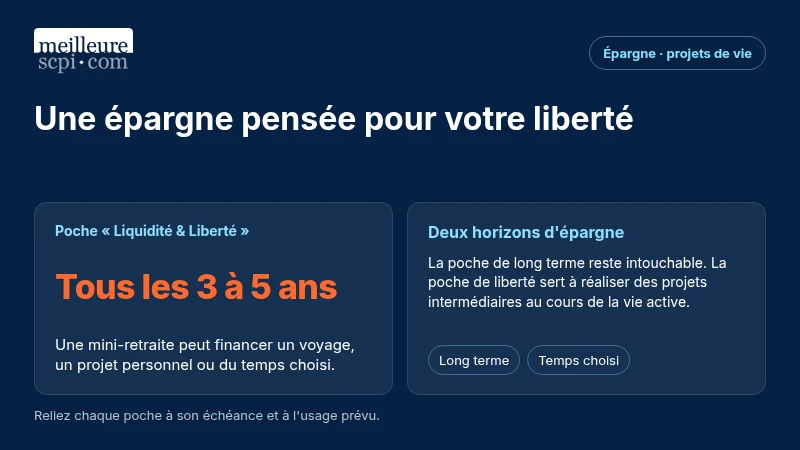
Appliquée à l'épargne, cette étape conduit à distinguer deux poches. La première est destinée au long terme et reste intouchable. La seconde correspond à une épargne de " Liquidité & Liberté ", conçue pour être utilisée lors de mini-retraites.
Ces mini-retraites peuvent être financées tous les trois à cinq ans. Elles peuvent prendre la forme d'un voyage, d'un projet personnel ou d'une période de travail à temps partiel. L'épargne n'est donc pas uniquement associée à une retraite lointaine : une partie du capital peut servir à dégager régulièrement du temps au cours de la vie active.
La distinction entre épargne de retraite et épargne de libération permet de relier les placements à des échéances différentes. La poche de long terme répond à un horizon durable, tandis que la poche de liberté est destinée à être dépensée pour réaliser des projets intermédiaires.
Pourquoi la méthode DEAL retrouve une actualité avec l'IA
Tim Ferriss a récemment alerté sur l'utilisation de l'intelligence artificielle. Dans plus de 90 % des cas d'usage qu'il a observés, les utilisateurs accéléreraient des tâches qui ne devraient probablement même pas être réalisées.
L'IA intervient alors trop tôt dans le processus. Elle peut automatiser ou accélérer une action, mais elle ne décide pas à la place de l'utilisateur si cette action est pertinente. C'est pourquoi les deux premières étapes, la Définition et l'Élimination, prennent une importance particulière dans un environnement où les outils d'automatisation se multiplient.
Le raisonnement vaut également pour l'épargne. Une technologie peut faciliter un virement, un achat programmé ou le suivi d'un portefeuille, sans déterminer le projet que ces opérations doivent financer. La méthode DEAL place donc la réflexion avant l'outil : définir l'objectif, supprimer les éléments inutiles, automatiser ce qui reste, puis utiliser le temps ou l'argent dégagé pour accroître la liberté.
La méthode DEAL : une réflexion avant l'automatisation
La méthode DEAL ne promet pas de supprimer toutes les contraintes. Elle propose plutôt une grille de lecture pour vérifier que les efforts consacrés au travail, à la gestion financière ou à l'organisation quotidienne servent bien un mode de vie choisi. Son apport principal repose sur cet ordre des priorités : savoir quoi faire avant de chercher à le faire plus vite.
À retenir
- La méthode DEAL commence par définir des objectifs de vie concrets, avant de chercher à accélérer les actions.
- L'élimination du superflu précède l'automatisation des décisions et des tâches utiles.
- L'épargne peut être répartie entre un horizon de long terme et des projets intermédiaires associés à du temps libre.
Conseil
Dans une démarche de gestion de patrimoine, la méthode DEAL invite à relier chaque décision d'épargne à un objectif, puis à distinguer les sommes destinées au long terme de celles prévues pour des projets intermédiaires.
À propos de l'auteur