Une pyramide de Ponzi est un montage financier frauduleux dans lequel les sommes versées par de nouveaux investisseurs servent à payer les participants précédents, sans que les rendements annoncés proviennent d'une activité économique réellement profitable. Le système peut sembler fonctionner un temps, mais il dépend de l'arrivée continue de nouveaux capitaux. La compréhension de ce mécanisme aide à distinguer un placement reposant sur une activité identifiable d'une fraude dissimulée derrière une promesse de rendement.
L'expression fait référence à Charles Ponzi, qui a développé aux États-Unis, au début des années 1920, un montage fondé sur une prétendue stratégie d'arbitrage de coupons-réponse internationaux. En réalité, les sommes apportées par de nouveaux participants servaient à rémunérer les premiers souscripteurs.
L'affaire Bernard Madoff reste l'un des exemples les plus connus. En décembre 2024, une dixième et dernière distribution du Madoff Victim Fund a porté le total versé à plus de 4,3 milliards de dollars pour 40 930 victimes dans 127 pays. Le fonds a récupéré 93,71 % des pertes frauduleuses prises en compte dans son calcul. La plupart des victimes avaient perdu moins de 500 000 dollars. Ces indemnisations ne changent pas l'ampleur de la fraude, évaluée à plusieurs dizaines de milliards de dollars selon le périmètre retenu par les autorités américaines.
Les mécanismes de Ponzi peuvent aujourd'hui prendre des formes variées : placements atypiques, plateformes non autorisées, fausses offres de trading, crypto-actifs, investissements immobiliers fictifs ou prétendus robots fondés sur l'intelligence artificielle. La technologie affichée ne change pas la nature du risque : lorsqu'un rendement dépend principalement des apports de nouveaux participants plutôt que d'une activité identifiable, le modèle peut s'effondrer.
Le trading automatisé peut être une pratique réelle lorsqu'il repose sur des règles de marché définies, un programme identifiable, une gestion du risque et une infrastructure d'exécution vérifiable. L'automatisation des ordres ne supprime ni la volatilité ni le risque de perte. Aucun robot de trading ne peut assurer une performance constante ou l'absence de risque.
Les escroqueries reprennent souvent les termes " robot de trading ", " intelligence artificielle " ou " algorithme propriétaire " pour donner une apparence technologique à une offre opaque. Certaines campagnes utilisent de fausses publicités, des sites imitant ceux de médias connus, des personnalités sans leur autorisation, des témoignages fabriqués ou des interfaces affichant des gains fictifs. Les retraits peuvent ensuite être retardés, soumis à de nouveaux versements ou bloqués.
En France, le statut de l'intermédiaire doit être vérifié avant tout versement. Un acteur qui fournit des services d'investissement doit disposer de l'autorisation correspondant à son activité. Pour les services sur crypto-actifs, le statut applicable dépend de la nature du service et du calendrier réglementaire. Un enregistrement ou un agrément permet de vérifier qu'un acteur relève d'un cadre réglementaire identifié, mais ne préjuge pas du rendement du placement.
Depuis le 1er janvier 2024, les nouveaux prestataires souhaitant fournir certains services sur actifs numériques en France sont soumis à un régime d'enregistrement renforcé. Les services concernés comprennent notamment la conservation d'actifs numériques, leur achat ou leur vente contre une monnaie ayant cours légal, l'échange entre actifs numériques et l'exploitation d'une plateforme de négociation. Le contrôle porte sur l'identité exacte de l'entreprise, son autorisation et l'adéquation de celle-ci au service proposé.
Comment fonctionne une pyramide de Ponzi ?
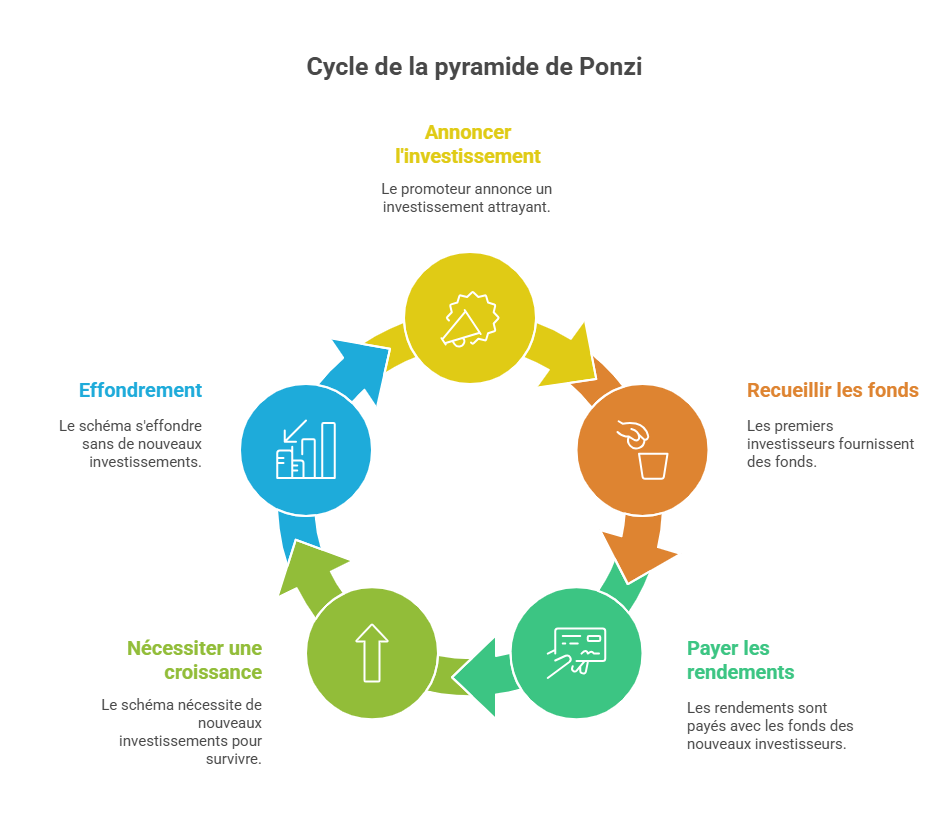
Un promoteur présente une opportunité d'investissement, souvent assortie d'un rendement élevé, régulier ou présenté comme peu risqué. Les premiers investisseurs versent des fonds et peuvent recevoir des paiements. Ces sommes ne correspondent pas nécessairement à des bénéfices réalisés : elles peuvent provenir des versements de participants arrivés plus tard.
Les premiers paiements servent alors de preuve apparente de la fiabilité du placement. Les participants peuvent être incités à réinvestir ou à recommander l'offre à leur entourage. Plus le système grandit, plus ses besoins de financement augmentent.
Lorsque les nouveaux versements ralentissent ou que les demandes de retrait deviennent trop nombreuses, les liquidités disponibles ne suffisent plus. Le promoteur peut invoquer des problèmes techniques, demander des frais supplémentaires, imposer de nouvelles conditions ou disparaître. L'effondrement révèle l'absence d'activité génératrice de revenus suffisants.
Dans une escroquerie utilisant un faux robot de trading, l'opérateur peut afficher des performances inventées sur une interface qu'il contrôle. Les ordres peuvent ne jamais être exécutés sur un marché réel. Le blocage des retraits constitue alors un indice particulièrement préoccupant.
Les caractéristiques clés à repérer
Plusieurs signaux doivent appeler à la prudence :
- Une promesse de rendement très élevé, rapide ou présenté comme certain.
- Une absence d'explication précise sur les actifs détenus et l'activité génératrice des revenus.
- Des performances régulières avec une volatilité étonnamment faible.
- Une incitation à réinvestir immédiatement les gains affichés.
- Une dépendance au recrutement de nouveaux participants ou un système de parrainage qui rémunère principalement leur apport.
- Des demandes de frais, de taxes ou de dépôts supplémentaires avant un retrait.
- Des informations juridiques incomplètes, une adresse difficile à vérifier ou des dirigeants introuvables.
- Une autorisation absente, inadaptée ou impossible à confirmer auprès d'une source officielle.
- Une pression commerciale fondée sur l'urgence, la confidentialité ou la peur de manquer une occasion.
Une stratégie de trading automatisé légitime doit pouvoir être décrite de manière compréhensible : instruments utilisés, règles d'entrée et de sortie, niveau de risque, frais, conditions de retrait et identité de l'entité responsable. Une interface professionnelle ou un discours technique ne suffit pas à démontrer la réalité des opérations.
Pourquoi une telle fraude ? Les motivations et les impacts
Les raisons de la mise en place
Les motivations du promoteur sont généralement financières. Le montage permet de collecter des fonds sans exercer l'activité annoncée, de détourner les versements ou de maintenir artificiellement l'illusion de profits.
Certains participants contribuent aussi à la diffusion du système, parfois sans connaître son caractère frauduleux. Les premiers paiements renforcent leur confiance et peuvent les conduire à recommander l'offre à des proches. Dans d'autres cas, des intermédiaires savent que leur rémunération dépend principalement du recrutement.
Les réseaux sociaux, les messageries privées et la publicité en ligne facilitent la diffusion de ces offres. Les fraudeurs peuvent créer de faux groupes d'investisseurs, publier des captures d'écran de gains ou diffuser des contenus imitant des articles de presse. Les crypto-actifs et le trading automatisé sont particulièrement exploités parce qu'ils peuvent sembler difficiles à comprendre et permettre des transferts rapides vers des comptes situés à l'étranger.
Quels sont les risques pour les investisseurs ?
Les pertes peuvent être totales, notamment pour les participants arrivés lorsque le système dépend déjà fortement de nouveaux versements. Les rendements affichés ne correspondent pas nécessairement à des gains disponibles et ne permettent donc pas de conclure que le capital pourra être récupéré.
Une fraude peut également entraîner des frais supplémentaires, des difficultés fiscales, des litiges et une procédure de recouvrement longue. Les fonds transférés vers des comptes étrangers ou convertis en crypto-actifs peuvent être difficiles à localiser et à récupérer.
La promotion active d'un montage frauduleux peut exposer son auteur à des conséquences civiles ou pénales. Le régime applicable dépend de la qualification juridique des faits, de l'activité concernée et du rôle joué par chaque participant. Les systèmes de vente ou de placement reposant sur la progression du nombre de participants sont interdits dans les conditions prévues par le Code de la consommation ; les sanctions dépendent de l'infraction retenue et des circonstances.
Tableau récapitulatif des effets
| Effet pour l'investisseur | Description |
| Perte du capital | Lorsque les nouveaux apports diminuent, les liquidités disponibles peuvent être insuffisantes pour rembourser les participants. |
| Rendements fictifs | Les sommes présentées comme des profits peuvent provenir des versements d'autres participants. |
| Illusion de réussite | Les premiers paiements renforcent la crédibilité de l'offre et favorisent le réinvestissement. |
| Blocage des retraits | Des frais supplémentaires ou de nouvelles conditions peuvent être imposés pour retarder les demandes de remboursement. |
| Effet de contagion | Les victimes peuvent avoir convaincu des proches ou engagé des fonds appartenant à leur entourage. |
| Risques juridiques | La participation à la promotion ou à la mise en place d'un montage peut entraîner des procédures civiles et pénales. |
Exemple simplifié du mécanisme
Un promoteur invite dix personnes à verser 1 000 euros chacune et annonce un rendement de 30 % en trois mois. Il collecte donc 10 000 euros.
Au terme des trois mois, il doit verser 1 300 euros à chaque investisseur, soit 13 000 euros au total. Si aucune activité rentable n'a produit cette somme, il lui faut trouver de nouveaux capitaux. Il recrute alors cinq personnes qui versent 1 000 euros chacune, soit 5 000 euros, et complète éventuellement la différence avec d'autres fonds.
Le système peut sembler fonctionner tant que les nouveaux versements progressent. Mais chaque cycle augmente les montants à payer. Si les nouveaux entrants deviennent moins nombreux ou si les demandes de retrait s'accumulent, les ressources disponibles ne suffisent plus.
Ce scénario est volontairement simplifié. Dans les montages réels, la fraude peut être dissimulée par de faux relevés, des sociétés écrans, des actifs inexistants, des opérations internationales ou une plateforme affichant des performances artificielles.
Pyramide de Ponzi et système pyramidal classique
Quelle différence ?
Une pyramide de Ponzi repose généralement sur un promoteur central qui collecte les fonds et redistribue une partie des apports aux participants précédents. Le recrutement peut être encouragé, mais les investisseurs ne sont pas toujours directement responsables de l'arrivée de nouveaux membres.
Dans un système pyramidal classique, la rémunération dépend plus explicitement du recrutement. Chaque participant est incité à faire entrer de nouveaux membres, dont les versements alimentent les niveaux précédents. Un produit ou un service peut être présenté pour donner une apparence commerciale au dispositif, sans constituer la véritable source des revenus.
Tableau comparatif
| Critère | Pyramide de Ponzi | Système pyramidal classique |
| Structure | Promoteur ou organisation centrale | Réseau organisé en niveaux de recrutement |
| Source des paiements | Versements de nouveaux investisseurs | Versements ou droits d'entrée des nouveaux participants |
| Rôle des participants | Investissement et éventuel recrutement | Recrutement généralement essentiel |
| Produit ou activité réelle | Souvent absent, fictif ou insuffisant | Peut exister en apparence sans justifier les rémunérations |
| Cause de l'effondrement | Ralentissement des apports ou hausse des retraits | Ralentissement du recrutement |
Comment identifier une possible pyramide de Ponzi
Liste de vérification des signaux d'alerte
- Rendement annoncé comme élevé, rapide et sans risque.
- Explications vagues sur les actifs, les opérations et la méthode de calcul.
- Algorithme prétendument secret ou breveté, impossible à tester ou à documenter.
- Relevés de compte internes qui ne peuvent pas être vérifiés auprès d'un dépositaire ou d'un intermédiaire indépendant.
- Pression pour réinvestir les gains affichés.
- Retraits retardés, plafonnés ou conditionnés au paiement de nouveaux frais.
- Absence d'autorisation correspondant à l'activité proposée.
- Identité juridique, adresse ou dirigeants difficiles à vérifier.
- Témoignages trop uniformes, publicités utilisant une célébrité sans autorisation ou faux articles de presse.
- Utilisation de comptes bancaires personnels ou de portefeuilles crypto sans lien clair avec l'entité contractante.
Conseils de vigilance
Avant tout versement, l'identité légale de l'intermédiaire, son pays d'établissement, son autorisation et l'étendue exacte de celle-ci doivent être vérifiés. Une entreprise peut être enregistrée pour une activité sans être autorisée à proposer un autre service.
Les registres officiels de l'AMF, de l'ACPR et des autorités européennes permettent de contrôler certains acteurs. L'absence d'un nom sur une liste noire ne prouve toutefois pas qu'une offre est fiable : les listes d'alerte ne sont pas exhaustives et peuvent être actualisées après le début d'une campagne frauduleuse.
Les documents contractuels doivent préciser les frais, les risques, les modalités de retrait, la conservation des fonds et l'identité des prestataires intervenant dans l'opération. Des documents d'audit impossibles à vérifier ou produits uniquement par la plateforme ne constituent pas une preuve suffisante.
Le rendement annoncé doit aussi être comparé à la nature des actifs et au niveau de risque. Une performance élevée peut exister sur certains marchés, mais elle ne peut être présentée comme certaine, régulière et sans contrepartie.
En cas de difficulté, aucun nouveau versement ne doit être effectué pour débloquer un retrait. Les échanges, contrats, relevés, adresses de portefeuille et justificatifs de paiement peuvent être conservés. Un signalement peut être adressé aux autorités compétentes et une plainte déposée auprès des services de police ou de gendarmerie.
Pourquoi ces arnaques perdurent-elles ?
Facteurs de persistance
- L'attrait du gain rapide rend crédibles des promesses de rendement exceptionnel.
- Les premiers participants peuvent recevoir un paiement ou retirer une partie de leur mise, ce qui renforce l'apparence de fiabilité.
- Les réseaux sociaux, les groupes privés et les témoignages présentés comme spontanés accélèrent la diffusion des offres.
- La complexité apparente des crypto-actifs, du trading algorithmique et de l'intelligence artificielle peut rendre les explications difficiles à vérifier. Le vocabulaire technique ne prouve ni la compétence, ni l'autorisation, ni la rentabilité.
Impact économique et social
- À l'échelle individuelle, une fraude peut entraîner une perte d'épargne, un endettement, des tensions familiales, des difficultés fiscales et un stress durable.
- Les victimes peuvent être sollicitées une seconde fois par de prétendus services de récupération de fonds.
- À l'échelle collective, ces montages dégradent la confiance dans les intermédiaires financiers et peuvent pousser certains épargnants vers des placements encore plus risqués.
- Les pertes peuvent également toucher des proches lorsque les victimes ont utilisé des fonds communs ou recommandé l'offre à leur entourage.
En résumé
Une pyramide de Ponzi rémunère les participants précédents avec les apports des nouveaux entrants, au lieu de générer des revenus suffisants grâce à une activité économique réelle. Sa fragilité tient à la nécessité d'attirer sans cesse de nouveaux capitaux, alors que les demandes de retrait peuvent rapidement dépasser les fonds disponibles.
Les promesses de rendement élevé sans risque, l'opacité, les relevés invérifiables, la pression commerciale et les difficultés de retrait sont des signaux d'alerte. L'autorisation de l'intermédiaire doit être contrôlée auprès d'une source officielle et correspondre précisément au service proposé.
Les SCPI peuvent constituer un support de diversification immobilière, mais elles comportent également des risques, notamment de perte en capital, de baisse des revenus et de liquidité. Leur fonctionnement repose sur la détention d'un patrimoine immobilier et la mutualisation des risques entre plusieurs immeubles et locataires, sans supprimer les aléas du marché immobilier.
Le taux de distribution, la valeur de reconstitution, le taux d'occupation financier, l'endettement et la composition du patrimoine apportent des repères pour analyser une SCPI. Aucun indicateur ne doit être isolé et les performances passées ne préjugent pas des performances futures.
À lire également
Lump Sum Investing : un éclairage sur cette stratégie d'investissement
À retenir
- Une pyramide de Ponzi utilise les apports des nouveaux participants pour payer les précédents.
- Un rendement affiché sur une plateforme ne prouve pas qu'un gain réel a été réalisé.
- L'autorisation d'un intermédiaire doit correspondre au service proposé ; l'absence d'une entité sur une liste noire ne suffit pas à établir sa fiabilité.
- Aucun versement supplémentaire ne doit être effectué pour débloquer un retrait.
- Les SCPI reposent sur un patrimoine immobilier et une mutualisation des risques, mais comportent un risque de perte en capital, de baisse des revenus et de liquidité.
Sources
- U.S. Department of Justice, " Justice Department's Tenth Distribution Provides Over $4 Billion in Nearly Full Recovery To Over 40,000 Victims in Madoff Ponzi Scheme ", 30 décembre 2024 — https://www.justice.gov/usao-sdny/pr/justice-departments-tenth-distribution-provides-over-4-billion-nearly-full-recovery.
- Autorité des marchés financiers, informations et mises en garde relatives aux arnaques à l'investissement, au trading automatisé et aux crypto-actifs, pages institutionnelles consultées pour l'actualisation.
- Autorité des marchés financiers, informations relatives au régime applicable aux prestataires de services sur actifs numériques et à la vérification des acteurs autorisés, pages institutionnelles consultées pour l'actualisation.
- Légifrance, Code de la consommation, dispositions relatives aux systèmes pyramidaux, version en vigueur consultée pour l'actualisation.
Conseil
Une analyse patrimoniale peut s'appuyer sur trois questions : le cadre réglementaire de l'intermédiaire est-il vérifiable ? L'origine des rendements repose-t-elle sur une activité économique identifiable ? La performance annoncée est-elle cohérente avec les actifs détenus et les risques assumés ? Une offre de gains élevés et réguliers, sans transparence sur les actifs ni sur les flux financiers, constitue un signal d'alerte. Pour un placement immobilier, l'analyse porte aussi sur la nature des actifs, la diversification, la société de gestion, les frais, la liquidité, l'endettement et les indicateurs publiés. La mutualisation propre aux SCPI peut réduire l'exposition à un seul immeuble ou locataire, mais ne transforme pas l'investissement immobilier en placement sans risque.
À propos de l'auteur