

MeilleureSCPI.com m'accompagne depuis plusieurs années dans la réalisation de mes projets d'investissement. Professionnalisme, connaissance parfaite du marché et réactivité ! Je recommande vivement.
Fiscalité des SCPI : guide complet 2026
Revenus fonciers, plus-values, SCPI européennes, IFI, optimisation via assurance-vie ou démembrement : tout comprendre pour réduire votre imposition et maximiser vos rendements nets.
TMI max + PS
62,2 %
Économie PS Europe
17,2 %
Exo IR après
22 ans
L'essentiel à retenir
- Revenus : les loyers perçus via une SCPI sont des revenus fonciers, taxés à votre TMI (0-45 %) + 17,2 % de PS (CSG-CRDS).
- Plus-values : la plus-value à la revente est taxée à 19 % d'IR + 17,2 % de PS, avec des abattements progressifs dès la 6e année. Exonération totale après 22 ans (IR) et 30 ans (PS).
- Europe : les SCPI investissant à l'étranger échappent aux cotisations sociales (économie de 17,2 %) grâce aux conventions fiscales bilatérales.
- IFI : les parts de SCPI entrent dans l'assiette de l'impôt sur la fortune immobilière si votre patrimoine immobilier net dépasse 1,3 M€.
- Optimiser : assurance-vie, financement à emprunt, démembrement : plusieurs leviers permettent de réduire significativement la pression fiscale.
Personne physique résidente fiscalement en France
Comment sont imposés les revenus des SCPI ?
Les revenus issus des parts de SCPI (Sociétés Civiles de Placement Immobilier) sont qualifiés de revenus fonciers par l'administration fiscale. Leur traitement est donc identique à celui d'un bien immobilier classique détenu en direct et mis en location nue. Concrètement, ces revenus s'ajoutent à vos autres revenus imposables et sont soumis à deux prélèvements cumulés : l'IR au barème progressif et les prélèvements sociaux au taux fixe de 17,2 %.
Imposition au barème progressif de l'impôt sur le revenu
Pour une personne physique résidente fiscalement française, les revenus fonciers perçus via la SCPI viennent s'ajouter à son revenu global. Ils sont soumis au barème progressif de l'impôt sur le revenu, selon la tranche marginale d'imposition (TMI) de l'épargnant :
| Fraction du revenu net imposable | Taux d'imposition (TMI) |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Prélèvements sociaux au taux de 17,2 %
En sus de l'impôt sur le revenu, les revenus fonciers bruts supportent les prélèvements sociaux (CSG, CRDS) au taux fixe de 17,2 %. En additionnant la TMI et ces prélèvements sociaux, le taux d'imposition global peut atteindre jusqu'à 62,2 % pour les contribuables les plus lourdement imposés (TMI 45 %).
Point de vigilance
Beaucoup d'investisseurs oublient les 17,2 % de cotisations sociales dans leurs calculs. Sur un rendement brut de 5 %, un contribuable à TMI 30 % ne perçoit réellement que ~2,64 % net d'impôt après IR + PS sur une SCPI française.
Régime micro-foncier vs régime réel
Régime micro-foncier
Si l'ensemble des revenus fonciers de votre foyer fiscal ne dépasse pas 15 000 € bruts par an, vous pouvez bénéficier du régime micro-foncier, sous conditions : vous devez être propriétaire en direct d'au moins un bien immobilier loué nu. Ce bien ne doit bénéficier d'aucun dispositif fiscal spécifique (Pinel, Denormandie, etc.). L'avantage principal est un abattement forfaitaire de 30 % sur les revenus fonciers bruts, appliqué automatiquement.
Régime réel d'imposition
Le régime réel s'applique obligatoirement si vos revenus fonciers dépassent 15 000 € par an, ou si vous ne détenez pas de bien immobilier en direct. Vous pouvez également y opter volontairement (attention : ce choix est irrévocable pendant 3 ans). Ce régime permet de déduire les charges réelles — notamment les intérêts d'emprunt — mais intègre l'intégralité des revenus à l'assiette fiscale.
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Plafond de revenus | ≤ 15 000 € / an | Sans plafond |
| Abattement | 30 % forfaitaire | Aucun abattement |
| Déduction des charges réelles | Non | Oui (intérêts d'emprunt, frais…) |
| Bien en location directe requis | Oui | Non |
| Choix irrévocable | Non | 3 ans minimum |
| Idéal si… | Peu de charges, revenus modestes | Emprunt en cours, charges élevées |
Comment déclarer ses revenus fonciers SCPI ?
La déclaration est simplifiée grâce à l'Imprimé Fiscal Unique (IFU) transmis chaque année par la société de gestion (en général vers mi-avril). Ce document récapitule les montants exacts à reporter dans votre déclaration de revenus :
- Micro-foncier : ligne 4BE de la déclaration 2042.
- Régime réel : formulaire annexe 2044, puis report sur la 2042.
Certains courtiers et plateformes en ligne mettent à disposition des outils d'aide à la déclaration, parfois assistés par intelligence artificielle, pour extraire et organiser automatiquement vos données fiscales.
Fiscalité des plus-values sur parts de SCPI
Calcul de la plus-value immobilière
Lors de la revente de vos parts de SCPI, un gain en capital peut être constaté si le prix de cession dépasse le prix d'acquisition. Attention : la plupart des SCPI appliquent une commission de souscription lors de l'achat (souvent entre 8 et 12 %). Le gain net n'est donc réellement perçu que si l'augmentation de valeur de la part dépasse cette commission.
Abattements selon la durée de conservation
| Durée | IR (19 %) | PS (17,2 %) |
|---|---|---|
| 0 à 5 ans | Aucun abattement | Aucun abattement |
| 6e à 21e année | -6 % / an | -1,65 % / an |
| 22e année | -4 % (exo IR totale) | -1,60 % |
| 23e à 30e année | Exonéré | -9 % / an |
| À partir de la 31e année | Exonéré | Exonération totale |
Scénario : plus-value de 10 000 € — revente avant 5 ans
| Élément | Montant |
|---|---|
| Plus-value brute | 10 000 € |
| IR (19 %) | - 1 900 € |
| PS (17,2 %) | - 1 720 € |
| Plus-value nette perçue | 6 380 € |
Scénario : plus-value de 10 000 € — revente à la 22e année
| Élément | Montant |
|---|---|
| Plus-value brute | 10 000 € |
| IR | 0 € (exonéré) |
| PS (~8,28 % après abattements) | - 828 € |
| Plus-value nette perçue | 9 172 € |
Montants indicatifs, non garantis, hors évolution du prix de part. Investir en SCPI présente un risque de perte en capital.
Fiscalité des SCPI européennes et internationales
Revenus issus d'actifs situés à l'étranger
De nombreuses SCPI diversifient désormais leur patrimoine dans des pays de l'Union européenne (Allemagne, Pays-Bas, Espagne, Belgique…). Ces revenus présentent un avantage fiscal majeur : ils sont imposés dans le pays où se trouve l'actif immobilier et échappent totalement aux prélèvements sociaux français de 17,2 %.
Conventions fiscales internationales — deux mécanismes
| Mécanisme | Pays concernés | Fonctionnement | Effet fiscal |
|---|---|---|---|
| Crédit d'impôt | Allemagne, Espagne, Italie | Revenus imposés en France, mais un crédit d'impôt annule la double taxation | Imposition proche de zéro ; pas de PS |
| Taux effectif | Belgique, Portugal, Pays-Bas, Irlande, Finlande | Revenus exonérés d'IR en France, mais réintégrés pour le calcul du taux moyen | Légère hausse du taux moyen ; pas de PS |
L'absence de prélèvements sociaux couplée aux mécanismes conventionnels aboutit à une fiscalité considérablement allégée. Pour un investisseur à TMI 30 %, le passage d'une SCPI française à une SCPI européenne peut représenter un gain net après impôt de plusieurs points de rendement.
Bon à savoir
Pour un investisseur à TMI 30 %, l'écart de fiscalité entre une SCPI française et une SCPI européenne peut représenter plus de 30 % de revenus supplémentaires nets.
SCPI et Impôt sur la Fortune Immobilière (IFI)
Les parts de SCPI entrent-elles dans l'assiette IFI ?
Oui. Les parts de SCPI constituent des biens immobiliers indirects et font partie de l'assiette taxable à l'IFI, applicable aux patrimoines immobiliers nets dépassant 1,3 million d'euros. Toutefois, seule la quote-part immobilière de la SCPI (le ratio d'actifs immobiliers, généralement autour de 95 % de l'actif) doit être déclarée. Chaque exercice, la société de gestion communique une valeur IFI par part pour faciliter cette déclaration.
Cas de la nue-propriété
L'acquisition de parts de SCPI en nue-propriété offre un avantage fiscal notable : la nue-propriété n'entre pas dans la base imposable de cet impôt. Pendant toute la durée du démembrement, ces parts sont fiscalement neutres.
Actifs étrangers et IFI
Certains actifs étrangers détenus par la SCPI peuvent, en fonction de la structure juridique et des conventions fiscales applicables, faire l'objet d'exonérations spécifiques dans le calcul du patrimoine imposable à cette taxe. Ce point mérite d'être vérifié au cas par cas avec votre conseiller.
Optimiser la fiscalité de ses SCPI
Investir via assurance-vie
Il est possible d'acquérir des parts de SCPI au sein d'un contrat d'assurance-vie (en unités de compte). Cette enveloppe fiscale présente plusieurs avantages :
1
Fiscalité nulle pendant la phase d'épargne
Tant que vous ne retirez pas, aucune imposition n'est due sur les revenus générés.
2
Fiscalité allégée à la sortie
Abattements annuels de 4 600 € (personne seule) ou 9 200 € (couple) après 8 ans de conservation.
3
Transmission facilitée
Les capitaux sont transmis hors succession dans certaines limites.
Contrepartie
En contrepartie : les frais de gestion du contrat viennent grever la performance, et l'assureur peut retenir jusqu'à 15 % des dividendes de la SCPI.
Acheter des parts à crédit
Acquérir ses parts de SCPI par le biais d'un emprunt immobilier permet de conjuguer effet de levier financier et optimisation fiscale.
Déduction des intérêts d'emprunt
À condition d'opter pour le régime réel, les intérêts d'emprunt et les frais financiers sont déductibles des revenus fonciers. Cette déduction réduit mécaniquement la base imposable.
Exemple : impact de la déduction des intérêts d'emprunt
| Élément | Montant |
|---|---|
| Revenus fonciers SCPI bruts | 10 000 € |
| Intérêts d'emprunt déductibles | - 3 000 € |
| Base imposable nette | 7 000 € |
| Impôt sur le revenu (TMI 30 %) | - 2 100 € (vs 3 000 €) |
| PS (17,2 %) | - 1 204 € (vs 1 720 €) |
| Économie fiscale réalisée | + 1 416 €/an |
Montants indicatifs, non garantis, hors évolution du prix de part. Investir en SCPI présente un risque de perte en capital.
Investir en démembrement
Le démembrement de propriété consiste à séparer la nue-propriété et l'usufruit sur une durée déterminée (généralement 5 à 20 ans). C'est une stratégie puissante pour les investisseurs n'ayant pas besoin de revenus immédiats.
Intérêt de la nue-propriété
Le nu-propriétaire acquiert les parts avec une décote importante (typiquement 25 à 40 % selon la durée). En fin de démembrement, il récupère la pleine propriété sans taxation sur la plus-value liée à la décote. Les parts en nue-propriété sont également exclues de l'assiette IFI.
Réduction de l'imposition immédiate
Le nu-propriétaire ne percevant pas les dividendes pendant la période de démembrement, aucun revenu foncier nouveau n'est généré. Idéal pour un contribuable déjà fortement imposé qui souhaite se constituer un capital sans alourdir sa fiscalité actuelle.
Exemple complet de fiscalité d'une SCPI
Pour illustrer concrètement l'impact des différentes stratégies, prenons le cas de Mme Martin, imposée à une TMI de 30 % avec un taux moyen d'imposition à 17 %, percevant 10 000 € de revenus SCPI annuels.
SCPI française — TMI 30 %
| Élément | Montant |
|---|---|
| Revenus fonciers SCPI bruts | 10 000 € |
| Impôt sur le revenu (30 %) | - 3 000 € |
| PS (17,2 %) | - 1 720 € |
| Revenus nets dans la poche | 5 280 € |
| Taux d'imposition effectif total | 47,2 % |
SCPI européenne — TMI 30 % (mécanisme crédit d'impôt)
| Élément | Montant |
|---|---|
| Revenus SCPI bruts | 10 000 € |
| Charges sociales | 0 € (exonéré) |
| Impôt sur le revenu après crédit d'impôt | - 1 300 € (estimé) |
| Revenus nets estimés dans la poche | ~8 700 € |
| Gain vs SCPI française | + 3 420 €/an |
SCPI française à crédit — régime réel — TMI 30 %
| Élément | Montant |
|---|---|
| Revenus SCPI bruts | 10 000 € |
| Intérêts d'emprunt déductibles | - 3 000 € |
| Base imposable | 7 000 € |
| Impôt sur le revenu (30 % sur 7 000 €) | - 2 100 € |
| PS (17,2 % sur 7 000 €) | - 1 204 € |
| Revenus nets dans la poche | 3 696 € + capital constitué |
Montants indicatifs, non garantis, hors évolution du prix de part. Investir en SCPI présente un risque de perte en capital.
Une combinaison souvent étudiée pour un TMI élevé
La combinaison SCPI européenne + achat à crédit est fréquemment étudiée par les contribuables à TMI 30 % ou plus. Elle permet d'éviter les prélèvements sociaux sur les revenus étrangers tout en déduisant les intérêts d'emprunt de la base imposable. Le résultat dépend de votre situation personnelle et n'est pas garanti ; l'achat à crédit accroît par ailleurs le risque de perte.
Non-résidents : fiscalité spécifique
Le principe de territorialité
En matière immobilière, la convention modèle OCDE pose un principe clair : les revenus issus de biens immobiliers sont imposés dans l'État où ces biens sont situés. Trois scénarios coexistent en pratique : Actifs situés en France : les revenus et plus-values restent imposables en France selon les règles spécifiques aux non-résidents. Actifs situés dans l'UE/EEE : imposition dans le pays de l'immeuble, sans prélèvements sociaux français. Actifs situés hors convention : risque de double imposition, nécessite une analyse au cas par cas.
Revenus de source française perçus par un non-résident
Taux minimum d'imposition de 20 % (article 197 A du CGI) : les non-résidents sont imposables sur le territoire à un taux minimum de 20 % sur leurs revenus fonciers de source française, pouvant atteindre 30 % pour la fraction dépassant un certain seuil. Prélèvements sociaux réduits à 7,5 % pour les résidents de l'EEE affiliés à un régime de sécurité sociale européen, depuis la jurisprudence de Ruyter (CJUE, 2015). Les résidents hors EEE restent redevables des PS à taux plein (17,2 %). Prélèvement à la source obligatoire : la société de gestion est tenue d'effectuer un prélèvement à la source sur les distributions versées aux associés non-résidents.
Plus-values à la revente pour les non-résidents
La cession de parts de SCPI détenant des actifs en France par un non-résident est soumise à la taxe sur les plus-values immobilières française. Le taux applicable est de 19 % pour les résidents de l'UE/EEE et de 26,5 % pour les résidents hors UE/EEE. Les mêmes abattements pour durée de détention s'appliquent.
IFI et non-résidents
Un non-résident détenant des titres de SCPI n'est assujetti à l'IFI en France que sur la quote-part de ses parts correspondant aux actifs immobiliers situés en France. Les actifs étrangers détenus par la SCPI ne sont pas intégrés dans l'assiette IFI française pour un non-résident.
Point de vigilance
La situation fiscale d'un non-résident varie considérablement selon son pays de résidence, la structure de la SCPI et la composition géographique de son patrimoine. Une analyse personnalisée est fortement recommandée.
Personnes morales (sociétés)
Revenus distribués : intégration dans le résultat imposable à l'IS
Les produits distribués par la SCPI sont intégrés dans le résultat fiscal ordinaire. Ils sont taxés au taux normal de l'IS (25 %), ou 15 % pour la tranche inférieure à 42 500 € de bénéfice pour les PME éligibles. Les prélèvements sociaux de 17,2 % ne s'appliquent pas aux personnes morales.
| Caractéristique | Personne physique (TMI 30 %) | Personne morale (IS 25 %) |
|---|---|---|
| Taux d'imposition des revenus | 30 % + 17,2 % = 47,2 % | 25 % (pas de cotisations) |
| Abattements plus-values | Oui, exo totale après 22 ans | Non, intégration au résultat |
| Amortissement des parts | Non | Possible sous conditions |
| Déduction intérêts d'emprunt | Oui (régime réel) | Oui (intégral) |
| Taux réduit PME | Non applicable | 15 % jusqu'à 42 500 € |
L'amortissement des parts : une spécificité avantageuse de l'IS
L'un des avantages majeurs de la détention de SCPI via une personne morale soumise à l'IS est la possibilité d'amortir comptablement les parts. Cet amortissement vient réduire le résultat imposable, permettant de neutraliser une partie, voire la totalité, des revenus distribués pendant les premières années.
Attention
L'amortissement des parts de SCPI soulève des questions comptables complexes. Toutes les sociétés ne sont pas éligibles. Un avis préalable auprès d'un expert-comptable est indispensable.
Déduction des charges financières et des frais d'acquisition
Dans le cadre de l'IS, la société peut déduire de son résultat l'intégralité des intérêts d'emprunt contractés pour l'acquisition des parts, ainsi que les frais de souscription. Ces déductions, combinées à un éventuel amortissement, peuvent conduire à une imposition nulle ou très réduite sur les premières années.
Fiscalité des plus-values à l'IS : un régime moins favorable qu'en détention directe
Contrairement aux personnes physiques qui bénéficient d'abattements selon la durée de conservation et d'une exonération après 22 ans, les plus-values réalisées par une société soumise à l'IS sont intégrées dans le résultat ordinaire et taxées au taux normal de l'IS (25 %), sans abattement selon la durée de conservation.
SCPI européennes et personnes morales
Lorsqu'une société française soumise à l'IS détient des parts de SCPI investies à l'étranger, les conventions fiscales bilatérales s'appliquent également. Selon le mécanisme conventionnel retenu (crédit d'impôt ou taux effectif), les produits étrangers peuvent être exonérés d'IS en France. Dans les deux cas, les PS ne s'appliquent pas.
Personne morale ou détention directe : quel véhicule privilégier ?
La détention de parts de SCPI au travers d'une société soumise à l'IS est particulièrement intéressante lorsque la société dispose d'une trésorerie excédentaire à investir sans objectif de remontée de dividendes immédiats, ou lorsqu'elle bénéficie d'un taux réduit de 15 % (PME). En revanche, pour un contribuable à TMI 30 % souhaitant percevoir des revenus complémentaires réguliers, la détention en direct reste souvent plus compétitive.
Erreurs fréquentes sur la fiscalité des SCPI
Confondre rendement brut et net
Le taux de distribution brut affiché par les SCPI (souvent entre 4 % et 6 %) ne tient pas compte de la fiscalité. Une SCPI affichant 5 % brut peut se retrouver à 2,5 % à 3 % net d'impôt pour un contribuable à TMI 30 %. Comparez toujours le rendement net après impôt.
Oublier les contributions sociales
Les prélèvements sociaux de 17,2 % s'appliquent sur les revenus fonciers bruts, avant toute déduction. Ils constituent une charge fixe et incompressible pour les revenus de source française. Ne pas les intégrer dans vos projections conduit à surestimer significativement votre rendement réel.
Ne pas anticiper l'imposition à la revente
Un investissement en SCPI est conçu pour le long terme (minimum 8 à 10 ans conseillé). Si vous revendez avant 6 ans, vous subissez la taxation maximale sur le gain en capital : 19 % d'IR + 17,2 % de PS, sans aucun abattement.
Approfondir votre connaissance des SCPI
Téléchargez gratuitement le Guide de l'Investissement en SCPI 2026

FAQ sur la fiscalité des SCPI
Avertissement : les informations de cette page sont fournies à titre indicatif et ne constituent pas un conseil en investissement personnalisé. Investir en SCPI est un placement de long terme (durée de détention recommandée d'au moins 8 à 10 ans) qui comporte un risque de perte en capital. La liquidité des parts est limitée. Les revenus ne sont pas garantis et dépendent de l'évolution du marché immobilier. Les performances passées ne préjugent pas des performances futures. Le traitement fiscal dépend de la situation individuelle de chacun et peut évoluer.
MeilleureSCPI.com est conseiller en investissements financiers (CIF) enregistré sous le n° ORIAS 13000814, adhérent d'une association agréée par l'Autorité des marchés financiers (AMF). Avant toute décision, il est recommandé de solliciter un conseil adapté à votre situation.
Vous souhaitez discuter de votre projet ?
Nos conseillers sont à votre disposition du lundi au vendredi de 8h à 20h pour vous accompagner dans la découverte de l'épargne immobilière qui correspond à votre projet.
Écrivez-nous 01 84 25 52 15
Ce que disent nos investisseurs
Confié par plus de 6 000 épargnants à travers toute la France.
"Grande réactivité et professionnalisme. Je remercie particulièrement Jonathan Dhiver : il a pris le temps de répondre à toutes mes questions précisément et de manière totalement gratuite. Si nécessaire, il vous donnera les coordonnées d'un notaire, d'un avocat... Je le recommande vivement !"
Site performant. Il nous donne les informations nécessaires. Je recommande.
Avis publiés sous la responsabilité de leurs auteurs. Investir en SCPI présente un risque de perte en capital.
Actualités
Les actualités de la pierre papier
Suivez l'actualité des SCPI et du marché immobilier indirect : analyses de tendances, nouveautés réglementaires, performances des fonds, et conseils d'experts pour investir en toute sérénité.
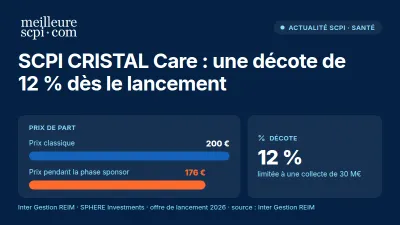
La SCPI CRISTAL Care arrive sur le marché de l'immobilier de santé avec une caractéristique marquante : une décote de 12 % proposée dès son lancement. Ce véhicule d'investissement, créé par Inter Gestion…
SCPI
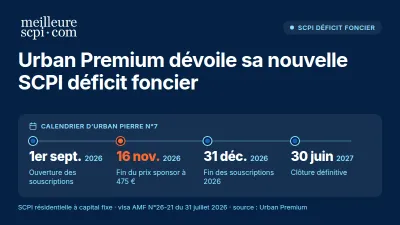
Urban Premium élargit son offre d'investissement immobilier avec Urban Pierre N°7, une nouvelle SCPI résidentielle à capital fixe orientée déficit foncier. Ce véhicule met l'accent sur l'acquisition et la…
SCPI
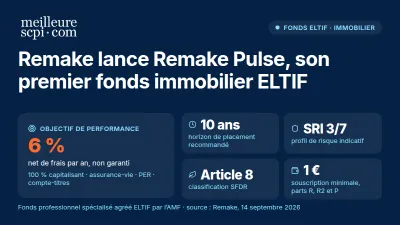
Remake enrichit son offre d'épargne immobilière avec Remake Pulse, son premier fonds immobilier non coté agréé ELTIF par l'Autorité des marchés financiers. Ce nouveau véhicule vise à s'inscrire dans la durée…
Le marché immobilier