Dans un contexte économique marqué par une croissance modérée et un regain des tensions inflationnistes, les décisions financières prises aujourd'hui continuent d'avoir un effet direct sur le confort de demain. La Banque de France prévoit une croissance du PIB français de 0,4 % en 2026, après 0,9 % en 2025. L'inflation totale atteindrait 2,3 % en moyenne en 2026, après 0,9 % en 2025, avant de refluer à 1,9 % en 2027.
Cet article présente 10 erreurs financières majeures à éviter en 2026. L'objectif n'est ni de verser dans l'optimisme béat ni dans le pessimisme alarmiste, mais de fournir des repères pragmatiques pour construire une trajectoire financière plus stable et préparer les projets à long terme.
Erreur 1 : Ne pas établir un budget réaliste
Pourquoi c'est nuisible ?
Sans budget, les revenus et les dépenses dérivent souvent sans contrôle. Les petites dépenses répétées s'additionnent et réduisent la capacité d'épargne, alors que la hausse des prix devrait de nouveau accélérer en 2026. L'inflation totale est projetée à 2,3 % en moyenne annuelle, contre 0,9 % en 2025.
Le suivi du flux de trésorerie devient également plus difficile, ce qui peut conduire à des découverts bancaires ou à un recours accru aux crédits à court terme.
Que faire concrètement ?
- Recenser tous les revenus : salaires, pensions, revenus locatifs et autres ressources régulières.
- Classer les dépenses fixes, comme le loyer, les assurances et les abonnements, puis les dépenses variables, comme les loisirs, l'alimentation et les transports.
- Fixer un plafond réaliste pour chaque catégorie, en intégrant les hausses possibles de prix.
- Réviser le budget chaque trimestre afin de tenir compte d'un changement professionnel, d'une hausse de charges ou d'un projet immobilier.
Exemple concret : 15 euros dépensés chaque semaine en cafés représentent 780 euros par an. Réduire cette dépense à 10 euros par semaine permettrait d'économiser 260 euros sur douze mois, à affecter à une épargne de précaution ou à un investissement régulier.
Erreur 2 : Négliger une épargne de précaution
Le risque latent
L'absence de réserve de sécurité rend plus vulnérable face aux imprévus : panne automobile, dépenses de santé, travaux ou perte de revenus. Sans liquidités disponibles, le recours à un crédit coûteux peut aggraver rapidement la situation.
Recommander une stratégie
- Constituer progressivement une réserve de sécurité équivalant à trois à six mois de dépenses courantes.
- Conserver cette épargne sur un support liquide et sans risque de perte en capital, adapté à un besoin disponible à tout moment.
- Mettre en place un virement automatique au début de chaque mois.
- Reconstituer la réserve après tout retrait exceptionnel avant d'augmenter l'exposition aux placements plus risqués.
Erreur 3 : S'endetter sans stratégie
Les pièges courants
- Multiplier les crédits renouvelables, les microcrédits ou les cartes de magasin à taux élevé.
- Utiliser une réserve de crédit sans mesurer le coût total du financement.
- Repousser le remboursement de dettes coûteuses alors que les intérêts continuent de s'accumuler.
- Souscrire un nouvel emprunt sans intégrer la mensualité dans le budget global.
Comment mieux gérer ses dettes ?
- Prioriser le remboursement des dettes présentant le taux d'intérêt le plus élevé.
- Comparer le coût total d'une éventuelle consolidation avec celui des crédits existants.
- Négocier, lorsque cela est possible, la durée, le taux ou les frais avec les créanciers.
- Limiter les nouveaux engagements jusqu'à l'assainissement de la situation.
Erreur 4 : Investir de façon non diversifiée ou impulsive
Le danger du " tout ou rien "
Concentrer l'ensemble de l'épargne sur une seule classe d'actifs, une seule entreprise ou un seul secteur augmente le risque de perte en cas de retournement de marché. À l'inverse, rester exclusivement en liquidités pendant une longue période expose le capital à l'érosion monétaire lorsque le rendement ne compense pas l'inflation.
Les bonnes pratiques
- Répartir les placements selon l'horizon, le niveau de risque accepté et les objectifs : liquidités, obligations, actions, immobilier, SCPI ou autres supports.
- Éviter les décisions fondées sur un effet de mode, une promesse de rendement élevée ou un conseil non vérifié sur les réseaux sociaux.
- Investir progressivement lorsque la situation financière le permet, plutôt que de modifier brutalement toute l'allocation.
- Vérifier les frais, les risques, les conditions de sortie et la fiscalité avant toute souscription.
Erreur 5 : Ignorer les démarches fiscales ou les optimiser sans méthode
Ce qu'on perd à l'ignorance
Une mauvaise connaissance de la fiscalité peut entraîner des déclarations incomplètes, une imposition sous-estimée ou la perte d'un dispositif auquel le contribuable pourrait prétendre. Les revenus fonciers, les plus-values, les dividendes, l'assurance-vie, le PER et les revenus issus de SCPI obéissent à des règles distinctes.
Bonnes pistes à explorer
- Identifier les dispositifs fiscaux correspondant réellement à la situation personnelle.
- Anticiper l'imposition des revenus et des plus-values avant de réaliser une opération.
- Conserver les justificatifs et respecter les échéances déclaratives, en tenant compte des informations relatives à la déclaration fiscale.
- Solliciter un fiscaliste ou un conseiller en gestion de patrimoine lorsque les montants ou la complexité du patrimoine le justifient.
- Ne jamais choisir un placement uniquement pour son avantage fiscal : la liquidité, le risque, les frais et l'horizon de détention doivent également être analysés.
Les règles applicables aux revenus fonciers et aux dividendes diffèrent notamment selon la nature des revenus et des placements.
Erreur 6 : Tarder à préparer la retraite
Pourquoi c'est préjudiciable ?
Plus la préparation commence tard, plus l'effort d'épargne nécessaire peut être important. Les versements réalisés tôt bénéficient d'un horizon de capitalisation plus long, sans que leur rendement futur puisse être considéré comme certain.
Les étapes à prévoir
- Estimer les besoins futurs : revenu souhaité, niveau de vie, logement, santé et aide éventuelle aux proches.
- Simuler les droits à retraite et identifier l'écart entre les revenus attendus et les dépenses envisagées, en tenant compte des repères sur l'épargne pour la retraite.
- Comparer les dispositifs adaptés : assurance-vie, PER, immobilier locatif, SCPI ou placements financiers diversifiés.
- Verser régulièrement, même des montants modestes, si le budget le permet.
- Réévaluer les choix après une évolution de carrière, un changement familial ou une modification de la réglementation.
Erreur 7 : Ne pas actualiser ses compétences financières
Le piège de l'obsolescence
Les règles fiscales, les produits d'épargne, les conditions de crédit et les risques d'investissement évoluent régulièrement. Une information ancienne ou incomplète peut conduire à une décision inadaptée.
Actions recommandées
- Consulter les sites des organismes publics, des autorités de contrôle, des établissements financiers et des sociétés de gestion.
- Lire les documents réglementaires et les informations clés avant toute souscription.
- Comparer les frais, les performances passées, les risques et les conditions de sortie.
- Échanger avec un conseiller en investissement financier, un conseiller en gestion de patrimoine ou un notaire lorsque la situation l'exige.
- Actualiser régulièrement les connaissances sans confondre information générale et conseil personnalisé.
Erreur 8 : Sous-estimer l'impact de l'inflation
Le risque de l'érosion invisible
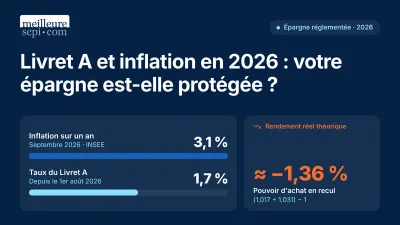
L'inflation réduit progressivement le pouvoir d'achat d'une somme qui reste inchangée en valeur nominale. Après 0,9 % en 2025, l'inflation totale est projetée à 2,3 % en 2026 par la Banque de France. Un placement dont le rendement net d'impôts et de frais est inférieur à la hausse des prix peut afficher une progression nominale tout en enregistrant une perte de valeur réelle.
Comment l'anticiper ?
- Intégrer une hypothèse d'inflation dans les projections de budget, de retraite et d'investissement.
- Distinguer le rendement brut, le rendement net de frais et le rendement net d'impôts.
- Réexaminer périodiquement l'allocation entre liquidités, obligations, actions, immobilier et autres supports.
- Tenir compte du fait que l'immobilier et les revenus associés ne constituent pas une protection automatique contre l'inflation : les loyers, les charges, les taux d'intérêt, la valorisation des actifs et la demande locative peuvent évoluer différemment.
Erreur 9 : Isoler la gestion financière
Le danger de l'enfermement
Gérer seul l'ensemble de son patrimoine peut renforcer les biais cognitifs et conduire à des décisions trop prudentes ou trop risquées. L'absence de regard extérieur peut également faire passer à côté d'une contrainte fiscale, successorale ou réglementaire.
Moyens de s'ouvrir à l'évaluation
- Faire relire les arbitrages importants par un conseiller en investissement financier indépendant.
- Comparer plusieurs analyses issues d'organismes reconnus.
- Demander une seconde opinion avant une opération engageant une part importante du patrimoine.
- Mettre en place une revue annuelle avec des indicateurs mesurables : taux d'épargne, niveau d'endettement, liquidités disponibles, diversification et frais.
- Vérifier l'adéquation des placements avec l'horizon, les objectifs et la capacité à subir une perte.
Erreur 10 : Ne pas apprendre de ses erreurs
Le piège de la répétition silencieuse
Les erreurs financières se répètent souvent lorsqu'elles ne sont ni identifiées ni analysées. Sans recul, une dépense récurrente, une dette coûteuse ou une allocation inadaptée peut produire des effets plus importants au fil du temps.
La démarche constructive
- Documenter les principales décisions financières et leurs conséquences.
- Identifier ce qui a mal fonctionné : hypothèse trop optimiste, information manquante, frais sous-estimés ou risque mal compris.
- Ajuster les critères de décision, les seuils de risque et la diversification.
- Suivre les progrès au fil du temps avec des indicateurs simples et réguliers.
Tableau récapitulatif des erreurs et des remèdes
| Erreur | Conséquence potentielle | Solution recommandée |
| 1. Absence de budget | Dépenses incontrôlées, manque de visibilité | Créer un budget détaillé, le suivre et le réviser régulièrement |
| 2. Pas d'épargne de précaution | Recours au crédit coûteux en cas d'imprévu | Constituer trois à six mois de dépenses sur un support liquide |
| 3. S'endetter sans stratégie | Charges d'intérêts élevées, stress financier | Prioriser, comparer, négocier et limiter les nouveaux crédits |
| 4. Investir sans diversification | Risque accru en cas de choc de marché | Répartir les placements selon les objectifs et le niveau de risque |
| 5. Ignorer la fiscalité | Mauvaises surprises ou déclarations incomplètes | Anticiper les obligations et se faire accompagner si nécessaire |
| 6. Retraite non anticipée | Effort d'épargne plus important à terme | Commencer tôt et verser régulièrement sur des supports adaptés |
| 7. Absence de formation financière | Mauvaises décisions et opportunités mal évaluées | Actualiser ses connaissances auprès de sources fiables |
| 8. Négliger l'inflation | Perte de pouvoir d'achat du capital | Intégrer l'inflation dans les projections et les arbitrages |
| 9. Isoler la gestion | Biais et erreurs non détectés | Solliciter un regard extérieur sur les décisions importantes |
| 10. Ne pas apprendre des échecs | Répétition des mêmes erreurs | Documenter, analyser et ajuster les choix |
Exemple concret illustratif
Jeanne, salariée dans une PME, dispose d'un revenu modeste. Elle ne tient pas de budget, n'a pas d'épargne de précaution et utilise chaque mois une réserve de crédit sans la rembourser intégralement.
Au bout d'un an, les intérêts et les remboursements réduisent fortement sa capacité à financer ses dépenses courantes. Une panne automobile l'oblige ensuite à emprunter davantage, alors qu'aucune réserve n'est disponible.
Une démarche progressive aurait consisté à établir un budget, constituer une réserve de sécurité, rembourser en priorité les dettes coûteuses, puis diversifier les placements une fois la situation assainie. Un investissement immobilier indirect, comme une SCPI, ou une exposition aux actions diversifiées peut être envisagé uniquement après l'analyse du risque, de l'horizon, de la liquidité, des frais et de la fiscalité. Aucun de ces placements ne remplace une épargne de précaution et aucun rendement n'est assuré.
Conclusion
La gestion financière repose sur une discipline régulière plutôt que sur une décision isolée. Éviter ces 10 erreurs ne permet pas de supprimer les aléas économiques, mais aide à préserver une marge de manœuvre dans un contexte de croissance faible et d'inflation susceptible de remonter.
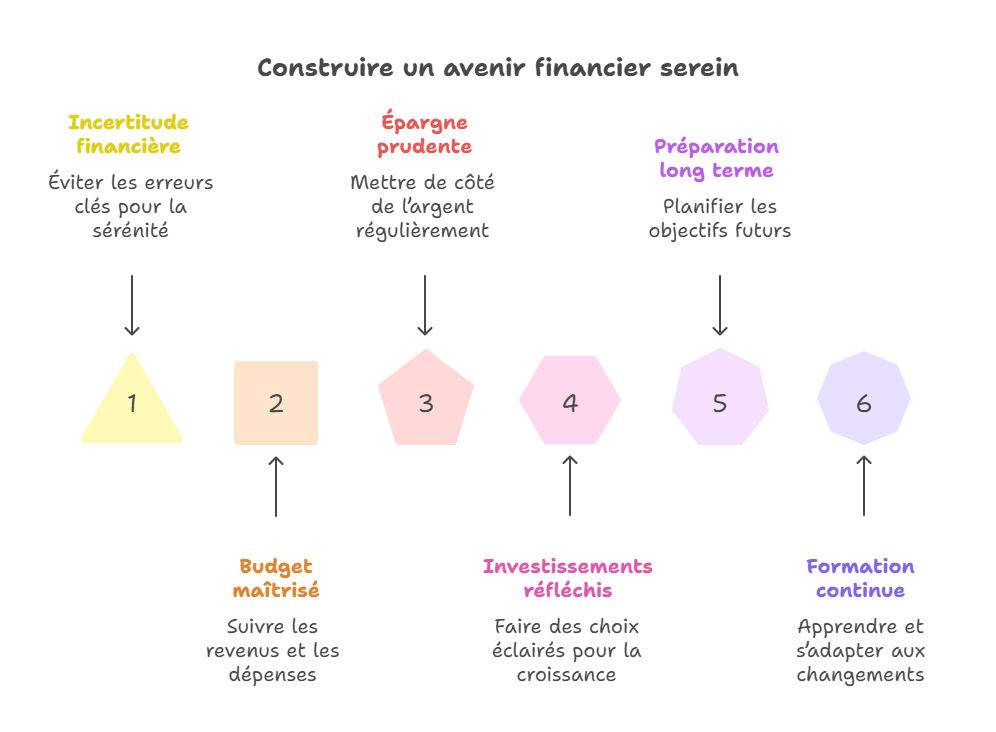
Construire une trajectoire financière plus solide passe par :
- un budget maîtrisé et suivi ;
- une épargne de précaution disponible ;
- un endettement limité et piloté ;
- des investissements diversifiés et adaptés au profil de risque ;
- une préparation progressive de la retraite ;
- une veille fiscale et financière régulière ;
- une réévaluation périodique avec, si nécessaire, un regard extérieur.
À retenir
- La France devrait connaître une croissance de 0,4 % en 2026, tandis que l'inflation totale est projetée à 2,3 %, après 0,9 % en 2025.
- Les principales erreurs concernent le budget, l'épargne de précaution, l'endettement, la diversification, la fiscalité et la préparation de la retraite.
- La diversification s'apprécie selon les supports, les secteurs, les zones géographiques, les horizons de placement et les types de revenus.
- Une SCPI peut contribuer à la diversification patrimoniale, mais comporte des risques de perte en capital, de baisse ou d'absence de revenus, de liquidité et de variation de valeur.
- Réduire les dépenses récurrentes inutiles, renforcer la réserve de sécurité, éviter les dettes coûteuses et investir avec méthode restent des réflexes essentiels.
Sources
- Banque de France – Projections macroéconomiques intermédiaires – Septembre 2026, septembre 2026. Consulter la publication
Conseil
Une stratégie patrimoniale cohérente met en regard la diversification des supports, des horizons de placement et des sources de revenus avec la liquidité nécessaire aux imprévus. Chaque placement s'évalue selon le profil de risque, la durée envisagée, les frais, la fiscalité et les conditions de sortie. Les performances passées et les projections ne constituent pas une certitude : les placements financiers et immobiliers comportent des risques. Un examen annuel du budget, de l'endettement, de l'épargne disponible et de l'allocation du patrimoine permet de réévaluer leur adéquation aux objectifs.
À lire également :
À propos de l'auteur