En septembre 2026, le paysage de l'épargne sans risque reste contrasté : les rendements sont globalement en recul par rapport au pic de 2023-2024, alors même que l'inflation repart à la hausse. Le Livret A a été relevé à 1,70 % net depuis le 1er août 2026, le LEP se maintient à 2,50 % net (meilleur livret réglementé sous conditions de revenus), les fonds euros d'assurance vie ont servi en moyenne 2,65 % brut en 2025, et les comptes à terme affichent encore jusqu'à 2,90 % brut sur 3 à 4 ans.
Face à une inflation à 2,1 % sur un an en juillet 2026 (INSEE), ces placements garantissent le capital mais offrent souvent un rendement réel négatif ou très faible. Cet article dresse un tour d'horizon complet des options disponibles, classées par rendement, et propose une stratégie d'épargne adaptée à votre profil investisseur.
Le contexte : une épargne réglementée sous pression, une inflation en hausse
La baisse du Livret A à 1,50 % en février 2026, puis sa remontée à 1,70 % au 1er août 2026, reflètent la mécanique de la formule de calcul indexée sur l'inflation moyenne et les taux de marché. Le niveau d'inflation très bas en 2025 avait justifié un repli des taux réglementés, mais la reprise des prix à partir de début 2026 — tirée notamment par la hausse des prix de l'énergie et des services — a conduit à une révision à la hausse, sans pour autant restaurer un rendement réellement protecteur de l'épargne.
En parallèle, le LEP reste solide à 2,50 % net, ce qui lui permet de continuer à battre l'inflation sur la période récente, d'où son statut de meilleur livret réglementé pour les ménages éligibles. L'écart de taux entre Livret A (1,70 %) et LEP (2,50 %) en fait un levier particulièrement intéressant pour l'épargne de précaution des foyers modestes ou intermédiaires.
Cette configuration pousse de nombreux épargnants à arbitrer vers des produits un peu plus rémunérateurs mais restant sécurisés, comme les comptes à terme ou les fonds euros d'assurance vie, tout en conservant la protection du FGDR (Fonds de Garantie des Dépôts et de Résolution) jusqu'à 100 000 € par banque pour les dépôts bancaires.
Le tableau de bord des placements sans risque en septembre 2026
Voici le panorama des principaux produits sans risque de perte en capital, classés par rendement net après fiscalité. Données actualisées septembre 2026.
Placement | Taux brut | Taux net approximatif | Plafond | Disponibilité | Fiscalité |
|---|---|---|---|---|---|
LEP | 2,50 % | 2,50 % (exonéré) | 10 000 € | Immédiate | Exonéré |
Comptes à terme (3-4 ans) | Jusqu'à 2,90 % | ~1,8-2 % (PFU 30-31,2 %) | Libre | Bloqué | PFU 30-31,2 % |
Fonds euros AV (ex. Corum Life) | ~2,65 % (moy. 2025) | ~2,1-2,2 % | Libre | Partielle | PFU + PS 17,2 % |
PEL (nouveaux) | 2,00 % | ~1,40 % (PFU 30 %) | 61 200 € | Bloqué 4 ans | PFU 30 % |
Livret A / LDDS | 1,70 % | 1,70 % (exonéré) | 22 950 € / 12 000 € | Immédiate | Exonéré |
Notes : Super-livrets boostés : jusqu'à 4,5-5 % brut sur 2 à 3 mois pour les nouveaux clients (ex. banques en ligne et fintechs), taux de base retombant généralement autour de 1,5-2 % hors promotion. Inflation juillet 2026 : 2,1 % sur un an (INSEE).
Placement par placement : ce qu'il faut savoir
Livret A et LDDS : toujours utiles pour la liquidité, moins pour le rendement
Avec plusieurs dizaines de millions de détenteurs et un encours qui approche toujours les 400 milliards d'euros, le Livret A (plafond 22 950 €) reste l'épargne de référence pour sa liquidité immédiate, son exonération fiscale et sa garantie en capital. À 1,70 % net depuis le 1er août 2026, il améliore légèrement sa performance par rapport au début de l'année, mais reste en dessous d'une inflation annuelle de 2,1 %, ce qui implique un rendement réel négatif.
Le LDDS (plafond 12 000 €), aligné sur le Livret A à 1,70 % net, offre les mêmes atouts de liquidité et d'exonération. Utilisez ces livrets pour constituer une épargne de précaution équivalente à 3 à 6 mois de dépenses, mais évitez d'y immobiliser un capital important dans une optique de rendement.
Le LEP : le grand gagnant de l'épargne réglementée
À 2,50 % net, exonéré d'impôt et de prélèvements sociaux, le LEP surclasse le Livret A et le LDDS, et offre un rendement réel proche de zéro ou légèrement positif dans le contexte d'une inflation à 2,1 % :
- Disponibilité totale de l'épargne ;
- Exonération fiscale complète ;
- Plafond de 10 000 € de versements (hors intérêts capitalisés).
Les plafonds de revenus ont été rehaussés en 2026 : revenu fiscal de référence maximal de 23 028 € pour une part, ce qui élargit légèrement le nombre de foyers éligibles. De nombreux Français remplissent les conditions sans avoir encore ouvert de LEP.
Si vous êtes éligible, ce placement doit être votre priorité absolue, avant de compléter avec un Livret A ou un LDDS.
PEL : un outil de projet immobilier plus qu'un placement pur
Les nouveaux PEL ouverts depuis 2026 offrent un taux de 2,00 % brut garanti à vie, soit environ 1,40 % net après PFU à 30 %. Ils sont toutefois bloqués 4 ans, avec un plafond de 61 200 €.
Le PEL reste adapté pour préparer un projet immobilier (résidence principale ou investissement locatif), grâce à son taux garanti et à la possibilité d'obtenir un prêt à taux connu à l'avance. L'intérêt principal réside dans la visibilité du taux futur de prêt et dans la sécurisation d'un taux fixe sur une longue durée, dans un environnement de taux susceptible de se détendre à nouveau.
Comptes à terme : la prime à la patience
Les meilleurs comptes à terme du marché affichent jusqu'à 2,90 % brut sur 3 à 4 ans, soit environ 1,8 à 2 % net après PFU à 30-31,2 %. La tendance est à la stabilisation, voire à une légère baisse, en lien avec la politique monétaire de la BCE.
Ces placements conviennent bien à une épargne dont vous n'aurez pas besoin à court terme, tout en bénéficiant de la garantie FGDR jusqu'à 100 000 € par établissement. Ils constituent un étage intermédiaire dans une allocation par horizon de placement.
Super-livrets boostés : les offres promotionnelles à décrypter
Les banques en ligne et fintechs multiplient les super-livrets promotionnels : jusqu'à 4,5-5 % brut sur 2 à 3 mois pour les nouveaux clients, avec des plafonds élevés. En dehors de ces périodes, le taux de base retombe souvent autour de 1,5-2 %.
Ces produits peuvent être utiles pour placer temporairement une somme importante (vente immobilière, prime, héritage) mais ne doivent pas être considérés comme une solution de placement de long terme. Il est indispensable de surveiller attentivement la date d'expiration de la promotion et d'arbitrer ensuite vers des solutions plus pérennes.
Assurance vie en fonds euros : le bon compromis rendement/flexibilité
Les fonds euros d'assurance vie ont servi en moyenne 2,65 % brut en 2025 (ACPR), avec des contrats spécialisés ou mutualistes dépassant ponctuellement 3,5 % brut. Le rendement net après prélèvements sociaux ressort souvent autour de 2,1-2,2 % pour de nombreux contrats.
Leur intérêt principal réside dans :
- une fiscalité avantageuse après 8 ans (abattement de 4 600 €/an sur les gains pour une personne seule) ;
- une souplesse de versement et de retrait (rachats partiels) ;
- un cadre de transmission patrimoniale très attractif (bénéficiaires désignés, exonérations partielles de droits de succession).
Les fonds euros restent au cœur de la construction d'une épargne sécurisée de moyen et long terme. Environ 68 % des encours d'assurance vie restent investis en fonds euros, signe de leur rôle central dans les stratégies d'épargne sécurisée.
Et les SCPI dans tout ça ? Une autre catégorie de risque, une autre catégorie de rendement
Les SCPI ne sont pas des placements sans risque stricto sensu : le capital n'est pas garanti, les prix de parts peuvent fluctuer et la liquidité peut être limitée. Une SCPI est un véhicule d'investissement collectif qui permet aux épargnants d'investir dans un patrimoine immobilier diversifié, géré par une société de gestion agréée par l'AMF, et de percevoir des revenus issus des loyers.
En 2025, le taux de distribution moyen des SCPI s'établit à 4,91 % (ASPIM, +0,19 point vs 2024). Les meilleures SCPI diversifiées affichent des taux autour de 6 % dans certains segments, tandis que les stratégies opportunistes peuvent viser des objectifs encore plus élevés, bien que non garantis.
La collecte nette 2025 atteint environ 4,55 Md€ (+29 %), confirmant un regain d'intérêt pour la pierre papier. Les SCPI demeurent un placement conçu pour le long terme, avec une durée minimale généralement estimée à 8 à 10 ans pour amortir les frais et traverser un cycle immobilier complet. Une diversification par typologie d'actifs, zones géographiques et sociétés de gestion est indispensable pour mitiger les risques.
Quelle stratégie d'épargne adopter en septembre 2026 ?
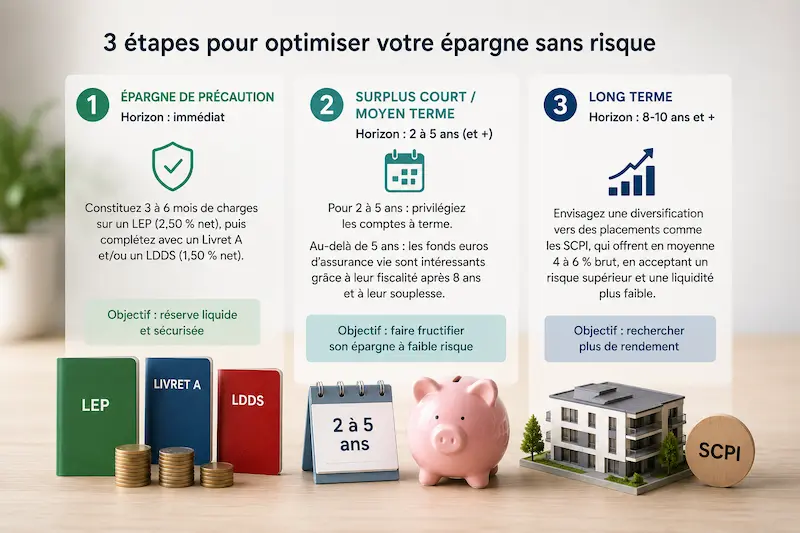
Pour optimiser votre épargne sans risque dans le contexte actuel, il est pertinent d'adopter une approche en trois étapes, en tenant compte de votre horizon de placement, de votre fiscalité et de vos besoins de liquidité.
- Étape 1 : Épargne de précaution
Commencez par cartographier précisément vos besoins de liquidité sur les 12 à 24 prochains mois. Si vous êtes éligible, placez en priorité votre réserve de précaution sur un LEP (2,50 % net), puis complétez avec un Livret A et/ou un LDDS (1,70 % net) pour atteindre 3 à 6 mois de charges courantes. - Étape 2 : Surplus court/moyen terme (2 à 5 ans)
Privilégiez les comptes à terme, qui sécurisent un taux fixe sur plusieurs années, supérieur à celui des livrets réglementés, au prix d'une moindre liquidité. Au-delà de 5 ans, les fonds euros d'assurance vie deviennent particulièrement intéressants grâce à leur fiscalité optimisée après 8 ans et à la souplesse des rachats partiels. - Étape 3 : Long terme et diversification
Pour des horizons supérieurs à 8-10 ans, les SCPI peuvent être envisagées comme un étage supplémentaire de diversification patrimoniale. Elles offrent en moyenne 4 à 5 % de taux de distribution, avec des écarts importants selon les typologies d'actifs et les sociétés de gestion, en acceptant un niveau de risque supérieur et une liquidité plus faible.
Conclusion
En septembre 2026, le LEP (2,50 % net) reste le champion de l'épargne sans risque pour les épargnants éligibles, devant le Livret A et le LDDS relevés à 1,70 % net depuis le 1er août. Les fonds euros d'assurance vie, avec une moyenne autour de 2,65 % brut en 2025, et les comptes à terme à 2,5-2,9 % brut, offrent un meilleur compromis rendement/sécurité pour les sommes que vous pouvez immobiliser plusieurs années.
Avec une inflation à 2,1 % sur un an en juillet 2026, la priorité reste la liquidité pour les besoins urgents, tout en cherchant à verrouiller des taux fixes sur la partie de votre patrimoine que vous pouvez immobiliser. Aucun placement n'est universel : la bonne combinaison dépend de votre profil de risque, de votre horizon de placement et de votre fiscalité. Une allocation par " paliers " — épargne de précaution sur livrets réglementés, épargne de projet sur fonds euros et comptes à terme, puis, pour certains profils, une part de SCPI — permet de concilier sécurité, rendement et flexibilité.
⚠️ Avertissement : Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Les taux et conditions peuvent évoluer rapidement. Pour une stratégie adaptée à votre situation, consultez un conseiller en gestion de patrimoine. MeilleureSCPI.com – Mise à jour septembre 2026.
À retenir
- Le LEP est le meilleur placement sans risque du moment pour les épargnants éligibles (2,50 % net, capital garanti, exonéré d'impôt), avec des plafonds de revenus relevés en 2026.
- Le Livret A et le LDDS restent incontournables pour l'épargne de précaution, relevés à 1,70 % net depuis août 2026, mais avec un rendement réel négatif face à une inflation à 2,1 %.
- Les fonds euros et les comptes à terme offrent un meilleur compromis rendement/sécurité pour l'épargne immobilisable plusieurs années (respectivement ~2,65 % brut et jusqu'à 2,90 % brut).
- Les SCPI ne sont pas sans risque mais peuvent doper le rendement à long terme dans une logique de diversification patrimoniale, avec un taux de distribution moyen de 4,91 % en 2025.
- La bonne stratégie repose sur une allocation par poches : précaution (livrets), projets à moyen terme (comptes à terme, fonds euros), puis placements de long terme (SCPI).
Sources
- INSEE – Indice des prix à la consommation, juillet 2026.
- Banque de France – Statistiques sur les livrets réglementés 2024-2026.
- Ministère de l'Économie – Conditions d'éligibilité et taux du LEP et du Livret A au 1er août 2026.
- Caisse des Dépôts – Communications sur la formule de calcul du Livret A.
- ACPR – Rapport annuel sur le rendement des fonds euros 2025.
- ASPIM – Statistiques de marché SCPI 2024-2025.
- MeilleureSCPI.com – Analyses et mises à jour sur les SCPI.
Conseil de l'expert
En tant que conseiller en gestion de patrimoine, je recommande de commencer par déterminer votre horizon de placement sur chaque " poche " de votre épargne : courte durée pour la précaution, moyenne pour les projets à 2-5 ans, longue pour les investissements de type SCPI. À partir de là, définissez un objectif de rendement réaliste pour chaque catégorie de support et ajustez la répartition entre livrets, fonds euros, comptes à terme et SCPI, en veillant à ne pas dépasser les seuils de garantie par établissement. Enfin, revoyez chaque année votre allocation à la lumière de l'inflation, de l'évolution des taux et de vos projets : dans un cycle de taux en baisse, sécuriser rapidement les meilleurs rendements disponibles est souvent plus pertinent que d'attendre une hypothétique remontée future.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.