Les bonus de fin d'année proposés sur certains fonds en euros attirent l'attention des épargnants, notamment lorsque la rémunération annoncée dépasse nettement le taux habituellement servi. Ces offres peuvent prendre la forme d'une majoration temporaire du rendement, accordée sous certaines conditions de versement, de détention ou de répartition entre les supports d'un contrat d'assurance vie.
Pour comprendre ces promotions, il faut revenir au fonctionnement économique du fonds en euros. Son rendement dépend largement des actifs détenus par l'assureur, parmi lesquels les obligations occupent une place centrale. Le niveau des taux d'intérêt, l'ancienneté des titres en portefeuille, les nouvelles acquisitions et la politique de redistribution des bénéfices influencent la rémunération finalement attribuée aux épargnants.
Les bonus ne constituent donc pas un rendement autonome, indépendant de la situation financière du fonds. Ils s'inscrivent dans une stratégie plus large de gestion de l'épargne, de redistribution et de collecte. Leur lecture nécessite d'examiner les conditions précises de l'offre, sa durée et le taux auquel elle s'ajoute.
Fonds en euros : le rôle central du stock obligataire
L'assureur investit les sommes collectées auprès des épargnants sur les marchés financiers. Une part importante de ces actifs est généralement placée en obligations, c'est-à-dire des titres de dette émis par des États ou des entreprises. En contrepartie de son investissement, l'assureur reçoit des intérêts selon les caractéristiques de chaque obligation.
Le fonds en euros repose ainsi sur un portefeuille constitué au fil du temps. Les titres n'ont pas tous été achetés dans les mêmes conditions de marché. Certains ont été acquis lorsque les taux d'intérêt étaient faibles, tandis que d'autres peuvent avoir été souscrits dans un environnement de taux plus élevés. Le rendement du portefeuille dépend donc du stock existant, et pas uniquement des conditions observées au moment où le nouveau versement est effectué.
Cette dimension historique explique pourquoi la remontée des taux ne se traduit pas immédiatement et intégralement dans la rémunération du fonds en euros. Les obligations déjà détenues continuent de produire les intérêts prévus lors de leur acquisition. Les titres achetés à une période de taux plus bas peuvent ainsi continuer à peser sur le rendement moyen, même si les nouvelles obligations offrent des coupons plus élevés.
À l'inverse, les échéances progressives des obligations permettent de renouveler une partie du portefeuille. Lorsqu'un titre arrive à maturité, le capital peut être réinvesti dans une obligation présentant des conditions de rémunération différentes. La composition du portefeuille évolue donc progressivement, au rythme des échéances, des arbitrages et des nouvelles collectes.
Hausse des taux : quels effets sur la valeur des obligations ?
La hausse des taux d'intérêt modifie également la valeur de marché des obligations déjà détenues. Lorsque les taux progressent, les obligations anciennes, qui versent des coupons moins élevés, deviennent moins attractives par comparaison avec les nouvelles émissions. Leur valeur peut alors diminuer sur le marché secondaire.
Cette baisse de valeur ne signifie pas nécessairement que le titre ne remboursera pas son capital à son échéance. Elle traduit principalement l'écart entre les conditions de rémunération de l'obligation existante et celles disponibles sur le marché au même moment. Pour un assureur qui conserve le titre jusqu'à son terme, la variation de valeur de marché ne produit pas le même effet que pour un investisseur qui revendrait immédiatement l'obligation.
Le stock obligataire possède donc une double dimension. Il procure des revenus réguliers grâce aux coupons, mais sa valorisation peut évoluer en fonction des taux. Dans un contexte de remontée des taux, la valeur comptable ou de marché de certaines obligations peut être moins importante, alors même que les nouvelles acquisitions offrent progressivement des rendements plus élevés.
Cette situation peut contribuer à expliquer certaines politiques commerciales. L'assureur doit gérer l'équilibre entre la composition de son portefeuille, la rémunération servie aux assurés et la nécessité de rester attractif pour les nouveaux versements. Les bonus peuvent alors participer à une stratégie de collecte, dans un environnement où le renouvellement des actifs et la concurrence entre contrats jouent un rôle important.
Participation aux bénéfices : une redistribution encadrée et modulable
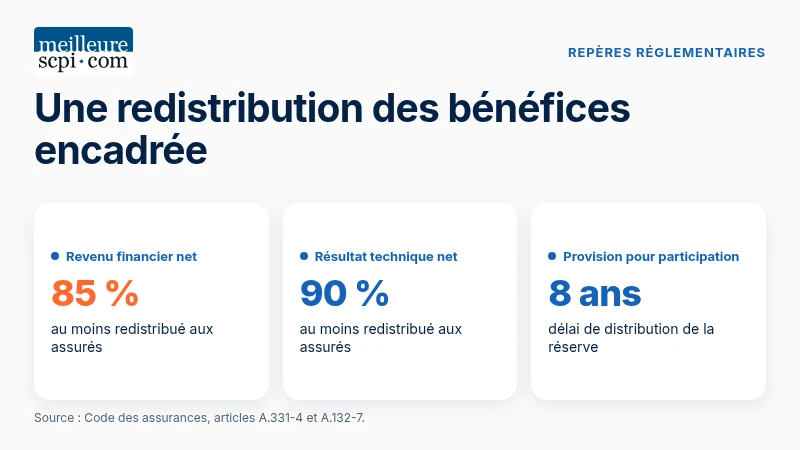
Le fonctionnement du fonds en euros comprend un mécanisme de participation aux bénéfices. La réglementation prévoit qu'au moins 85 % du revenu financier net et 90 % du résultat technique net soient redistribués aux assurés, selon les règles applicables au contrat et au portefeuille concerné.
Cette redistribution ne prend pas nécessairement la forme d'un versement immédiat de l'intégralité des résultats. L'assureur peut attribuer une partie des bénéfices aux contrats et placer une autre partie dans une réserve appelée provision pour participation aux bénéfices. Cette réserve sert à lisser la rémunération dans le temps.
La provision pour participation aux bénéfices peut être utilisée ultérieurement afin de soutenir le rendement servi aux assurés. Elle doit toutefois être distribuée dans un délai de huit ans. Ce mécanisme donne à l'assureur une capacité de gestion dans le calendrier de redistribution, sans supprimer l'obligation de partager les bénéfices concernés.
Le rendement annuel du fonds en euros dépend donc à la fois des revenus produits par les actifs, des résultats techniques, des décisions de redistribution et de l'utilisation éventuelle des réserves. Deux années présentant des conditions de marché différentes peuvent ainsi conduire à des rémunérations distinctes, même si le portefeuille conserve une structure comparable.
Cette organisation permet également de distinguer le rendement courant du fonds et les majorations commerciales proposées à certaines catégories de versements. Un bonus peut venir compléter le taux servi dans le cadre de l'offre, mais il ne change pas nécessairement les caractéristiques générales du portefeuille obligataire.
Pourquoi les assureurs proposent-ils des bonus de fin d'année ?
Les bonus de fin d'année répondent d'abord à un objectif de collecte. Dans un marché concurrentiel, les assureurs cherchent à attirer de nouveaux capitaux ou à orienter les versements vers certains contrats. Une majoration temporaire peut rendre une offre plus visible et contribuer à renforcer son attractivité.
La collecte apporte de nouvelles liquidités à l'assureur. Elle peut permettre d'investir dans des actifs correspondant aux conditions de marché du moment, notamment lorsque les taux obligataires sont plus élevés qu'au cours des années précédentes. Les nouveaux versements peuvent ainsi être associés à une politique d'investissement qui tient compte du renouvellement progressif du portefeuille.
La promotion peut également répondre à une logique de fidélisation. Dans certaines offres, l'accès au bonus dépend de la conservation de l'épargne pendant une durée déterminée. Le dispositif vise alors à favoriser la stabilité des encours plutôt qu'un simple apport ponctuel suivi d'un retrait rapide.
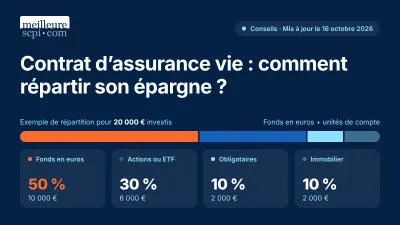
Les conditions peuvent aussi encourager une diversification entre fonds en euros et unités de compte. Dans ce cas, la majoration du rendement du fonds en euros est liée à une proportion minimale investie sur d'autres supports. L'épargnant ne doit donc pas analyser uniquement le taux affiché : la structure globale de l'offre détermine le niveau de risque, la disponibilité de l'épargne et le rendement effectivement accessible.
Un bonus peut enfin s'inscrire dans une politique de rémunération différenciée. L'assureur peut proposer une majoration sur les nouveaux versements, sur une période précise, ou à certains contrats. La rémunération supplémentaire n'est alors pas nécessairement appliquée à l'ensemble de l'encours déjà présent.
Comment lire les conditions d'une offre promotionnelle ?
Le premier élément à vérifier est la nature du taux annoncé. Il faut déterminer si le bonus constitue un taux additionnel ou un taux global présenté comme une rémunération exceptionnelle. Une majoration de 1 point, par exemple, ne doit pas être confondue avec un rendement total de 1 %. La lecture du support contractuel permet de distinguer le taux de base, le complément et les éventuelles conditions d'application.
La période d'éligibilité doit ensuite être examinée. Certaines offres concernent les versements effectués avant une date donnée. D'autres s'appliquent à une année de détention ou à une période déterminée. Le calendrier peut également prévoir une condition de présence à une date précise.
L'assiette du bonus constitue un autre point essentiel. La majoration peut porter sur les nouveaux versements uniquement, sur une partie de l'encours ou sur les sommes restant investies pendant toute la période prévue. Elle peut aussi exclure les versements programmés, les transferts ou certains contrats.
La durée d'application doit être clairement identifiée. Un bonus valable pendant une seule année ne produit pas le même effet qu'une majoration reconduite pendant plusieurs exercices. Une promotion temporaire ne permet pas de déduire le rendement futur du fonds en euros.
Les éventuelles conditions de répartition doivent également être prises en compte. Une offre peut imposer une part minimale investie en unités de compte. Cette exigence modifie l'exposition de l'épargne aux fluctuations des marchés financiers. Le rendement du fonds en euros peut être majoré, mais l'ensemble du contrat comporte alors une allocation qui n'est pas entièrement placée sur un support à capital protégé selon les modalités prévues par le contrat.
Enfin, les frais doivent être intégrés à l'analyse. Le taux annoncé peut être communiqué avant ou après certains frais, selon la présentation retenue. Les frais sur versement, les frais de gestion et les conditions de sortie peuvent influencer le résultat effectivement obtenu.
| Élément à examiner | Question à éclaircir |
| Nature du taux | Le bonus est-il additionnel ou correspond-il au taux global annoncé ? |
| Période et durée | Quand l'offre s'applique-t-elle et pendant combien de temps ? |
| Assiette | La majoration concerne-t-elle les nouveaux versements, une partie de l'encours ou les sommes maintenues investies ? |
| Conditions d'allocation | Une proportion minimale en unités de compte est-elle requise ? |
| Frais et sortie | Quels frais et quelles conditions de sortie peuvent influencer le résultat obtenu ? |
Bonus et protection du capital : des mécanismes distincts
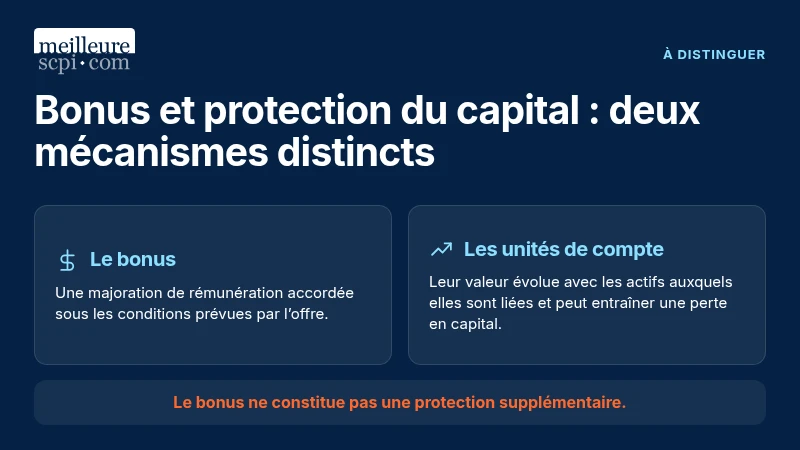
Le fonds en euros est souvent présenté comme la poche prudente de l'assurance vie, mais cette caractéristique ne doit pas conduire à assimiler le bonus à une protection supplémentaire. Le bonus correspond à une majoration de rémunération selon des conditions données. Il ne constitue pas une protection distincte contre les fluctuations de valeur des autres supports.
La rémunération attribuée au fonds en euros s'intègre dans les règles propres au contrat. Une fois les intérêts crédités, ils peuvent bénéficier de l'effet cliquet prévu par le fonctionnement du fonds en euros : les intérêts attribués sont incorporés à l'épargne et ne peuvent pas être repris dans les mêmes conditions que des gains non encore attribués. La portée exacte de cette mécanique dépend néanmoins des dispositions contractuelles et des frais applicables.
Cette distinction est importante lorsqu'une offre conditionne le bonus à la présence d'unités de compte. Le fonds en euros et les unités de compte ne répondent pas aux mêmes mécanismes. Les unités de compte évoluent en fonction de la valeur des actifs auxquels elles sont liées et peuvent entraîner une perte en capital.
La décision ne doit donc pas reposer sur le seul niveau du bonus. Le taux de base, les frais, la durée de l'offre, les contraintes d'allocation, la disponibilité de l'épargne et le niveau de risque de l'ensemble du contrat doivent être étudiés conjointement.
Comparer les bonus entre contrats : quelles limites ?
Comparer deux bonus nécessite de replacer chaque offre dans son contexte. Un taux additionnel élevé peut sembler attractif, mais son intérêt dépend du montant concerné, de la durée d'application et des conditions imposées. Une majoration applicable uniquement à une fraction des versements ne peut pas être comparée directement avec une offre portant sur l'ensemble d'un encours.
Le rendement historique du fonds en euros ne suffit pas non plus à prévoir la rémunération future. Le portefeuille obligataire évolue, les taux changent et les réserves peuvent être utilisées selon la politique de redistribution. Les performances passées permettent d'éclairer l'analyse, mais elles ne déterminent pas les résultats à venir.
La comparaison doit également distinguer les offres commerciales de la qualité structurelle du contrat. Un bonus peut favoriser la rémunération sur une période courte, tandis que les frais ou les contraintes d'investissement produisent leurs effets sur une durée plus longue. La lecture doit donc porter sur l'ensemble du contrat et non sur la seule accroche promotionnelle.
La hausse des taux a progressivement modifié l'environnement obligataire. Elle peut améliorer les conditions de réinvestissement des titres arrivant à échéance, tout en réduisant la valeur de marché des obligations anciennes. Le fonds en euros se trouve ainsi au croisement de ces deux effets : l'héritage du portefeuille existant et le potentiel des nouvelles acquisitions.
Ce qu'il faut retenir avant de souscrire
Un bonus de fin d'année peut constituer un complément de rémunération intéressant dans les limites prévues par l'offre. Il ne doit toutefois pas être interprété comme le rendement normal et permanent du fonds en euros. La majoration est généralement liée à des conditions précises, à une période déterminée ou à une allocation particulière.
La compréhension du stock obligataire permet de replacer ces promotions dans leur contexte économique. Le fonds en euros dépend des revenus produits par les actifs détenus, de l'évolution du portefeuille et du calendrier de redistribution des bénéfices. La remontée des taux ouvre des possibilités de réinvestissement à des niveaux plus élevés, mais elle pèse aussi sur la valeur des obligations acquises précédemment.
Les assureurs disposent par ailleurs de mécanismes de lissage grâce à la provision pour participation aux bénéfices. Cette réserve peut contribuer à répartir la rémunération dans le temps, dans le respect du délai réglementaire applicable. Les bonus commerciaux s'ajoutent à cet ensemble de mécanismes sans s'y substituer.
Pour évaluer une offre, les conditions d'éligibilité, l'assiette du bonus, sa durée, les frais et les éventuelles obligations d'investissement doivent être examinés avec précision. Une promotion peut améliorer la rémunération d'un versement, mais son intérêt dépend de la cohérence entre le contrat, l'horizon de placement et le niveau de risque accepté.
Conclusion : le bonus ne résume pas le rendement du fonds en euros
Les bonus de fin d'année des fonds en euros s'expliquent par la combinaison de facteurs financiers et commerciaux. Le portefeuille obligataire constitue le socle du fonds, tandis que la remontée des taux transforme progressivement les conditions de réinvestissement. Dans ce contexte, les assureurs peuvent chercher à renforcer la collecte ou à fidéliser les encours grâce à des majorations temporaires.
La lecture d'une offre exige de distinguer le taux de base, le complément annoncé et les conditions nécessaires pour en bénéficier. L'analyse doit également intégrer les frais, la durée et la présence éventuelle d'unités de compte. Le bonus représente un élément de l'équation, et non une appréciation complète de la pertinence d'un contrat.
À retenir
- Le stock obligataire et ses conditions d'acquisition influencent le rendement du fonds en euros.
- Les bonus sont des majorations commerciales conditionnelles, et non un rendement autonome ou permanent.
- Le taux affiché se lit avec sa durée, son assiette, les frais et les éventuelles contraintes en unités de compte.
ACPR, " Main determinants of profit-sharing policy in the French life insurance industry ", Débats économiques et financiers n°17. https://acpr.banque-france.fr/system/files/import/acpr/medias/documents/20150804-main-determinants-of-profit-sharing-policy-in-the-french-life-insurance_industry_0.pdf
ACPR, Rapport d'activité, éléments relatifs à la participation aux bénéfices et à la provision pour participation aux bénéfices. https://acpr.banque-france.fr/system/files/2025-03/2008_rapport_annuel_acam.pdf
Code des assurances, article A.331-4 et article A.132-7.
Conseil
Dans une analyse patrimoniale, le bonus peut être rapproché de l'horizon de placement, des besoins de disponibilité et de la répartition de l'épargne. Son intérêt s'apprécie au regard des conditions contractuelles et du niveau de risque accepté pour l'ensemble du contrat.
À propos de l'auteur