À l'approche du 31 décembre 2026, plusieurs dispositifs permettent encore d'agir sur l'imposition des revenus de l'année. Versements sur un plan d'épargne retraite (PER), dons aux associations, emploi à domicile, SCPI fiscales et investissements forestiers : ces cinq solutions reposent sur des mécanismes différents. Leur intérêt dépend de la situation fiscale du foyer, des plafonds applicables et, pour les placements, des risques associés. Voici les principales règles à connaître pour prendre une décision avant la fin de l'année.
Pourquoi agir avant le 31 décembre 2026 ?
Les revenus perçus en 2026 seront déclarés au printemps 2027. Certaines dépenses ou opérations réalisées avant le 31 décembre peuvent modifier le montant de l'impôt calculé lors de cette déclaration.
Trois mécanismes fiscaux doivent être distingués :
- La déduction fiscale diminue le revenu imposable. L'économie dépend notamment de la tranche marginale d'imposition.
- La réduction d'impôt diminue directement l'impôt dû, mais ne donne généralement pas lieu à un remboursement lorsque son montant dépasse celui de l'impôt.
- Le crédit d'impôt peut être remboursé, en totalité ou en partie, lorsque son montant excède l'impôt dû.
Cette distinction est importante : deux opérations représentant une dépense identique ne produisent pas nécessairement la même économie fiscale.
1. Effectuer un versement sur un PER pour réduire son revenu imposable
Une déduction fiscale soumise à un plafond
Le plan d'épargne retraite individuel permet de constituer une épargne destinée à la retraite tout en bénéficiant, sous conditions, d'un avantage fiscal lors des versements. Les versements volontaires réalisés en 2026 peuvent être déduits du revenu imposable de cette même année, dans la limite du plafond disponible. Ce dernier dépend notamment des revenus professionnels et des plafonds de déduction non utilisés. Deux évolutions sont entrées en vigueur en 2026. D'abord, les versements effectués à partir de 70 ans ne sont plus déductibles du revenu imposable. Ensuite, les plafonds de déduction non utilisés à compter de 2026 peuvent être reportés pendant cinq ans, contre trois ans auparavant. Des règles transitoires s'appliquent aux plafonds constitués avant 2026.
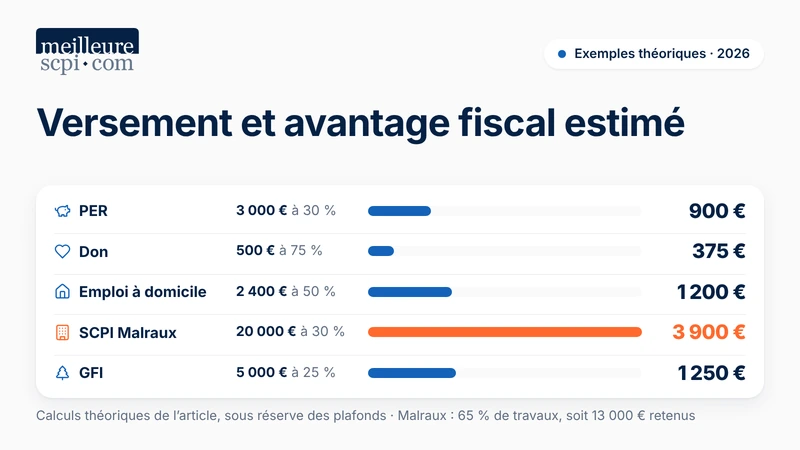
Exemple : 900 € d'économie d'impôt pour un versement de 3 000 €
Un contribuable fictif, soumis à une tranche marginale d'imposition de 30 %, verse 3 000 € sur son PER en décembre 2026. En supposant que l'intégralité du versement soit déductible et s'impute sur des revenus taxés à 30 %, l'économie d'impôt théorique atteint : 3 000 x 30 % = 900 €. Le coût du versement après avantage fiscal ressort ainsi à 2 100 €. Ce résultat dépend du plafond de déduction disponible et de la situation du foyer. Il ne constitue pas une économie garantie pour tous les contribuables.
Un placement à envisager sur le long terme
L'épargne investie sur un PER est en principe indisponible jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Le capital peut être exposé aux fluctuations des marchés financiers selon les supports retenus. Les frais du contrat doivent également être examinés. Enfin, lorsque les versements ont été déduits du revenu imposable, la fiscalité applicable à la sortie doit être prise en compte. Le PER constitue donc avant tout un outil de préparation de la retraite, et non une simple opération de réduction d'impôt.
2. Faire un don à une association pour bénéficier d'une réduction d'impôt
Une réduction de 66 % ou 75 % selon l'organisme
Les dons aux associations et organismes éligibles peuvent ouvrir droit à une réduction d'impôt sur le revenu. Le taux habituel est de 66 % des sommes versées, dans la limite de 20 % du revenu imposable, pour les dons aux organismes d'intérêt général ou reconnus d'utilité publique remplissant les conditions légales. Un taux majoré de 75 % s'applique notamment aux dons destinés aux organismes venant en aide aux personnes en difficulté ou aux victimes de violence domestique. Depuis le 14 octobre 2025, le plafond annuel des dons bénéficiant de ce taux majoré a été porté à 2 000 €. Cette règle s'applique donc aux dons éligibles effectués en 2026. Au-delà du plafond, la fraction excédentaire peut relever du taux de 66 %, dans les conditions prévues par la réglementation.
Exemple : un don de 500 € ouvrant droit à 375 € de réduction
Un foyer fiscal effectue un don de 500 € à un organisme éligible au taux de 75 %. La réduction d'impôt théorique s'élève à : 500 x 75 % = 375 €. Si le foyer dispose d'un impôt suffisant pour imputer intégralement cette réduction, le coût du don après avantage fiscal est de 125 €. Un don de même montant à un organisme relevant du taux de 66 % ouvrirait droit à une réduction de 330 €, sous réserve des conditions applicables.
Les justificatifs à conserver
Pour bénéficier de l'avantage fiscal, le don doit être réalisé au profit d'un organisme éligible, sans contrepartie incompatible avec le dispositif. Le reçu fiscal constitue un justificatif à conserver en cas de contrôle de l'administration. Contrairement à un crédit d'impôt, la réduction liée aux dons ne donne généralement pas lieu à un remboursement lorsqu'elle dépasse l'impôt dû. L'intérêt du don reste donc avant tout lié au soutien apporté à l'organisme bénéficiaire.
3. Profiter du crédit d'impôt pour l'emploi à domicile
Un crédit d'impôt égal à 50 % des dépenses éligibles
L'emploi d'un salarié à domicile peut ouvrir droit à un crédit d'impôt correspondant à 50 % des dépenses effectivement supportées. Le dispositif concerne notamment l'entretien du logement, le soutien scolaire à domicile, la garde d'enfants à domicile et certaines prestations d'assistance aux personnes âgées ou handicapées.
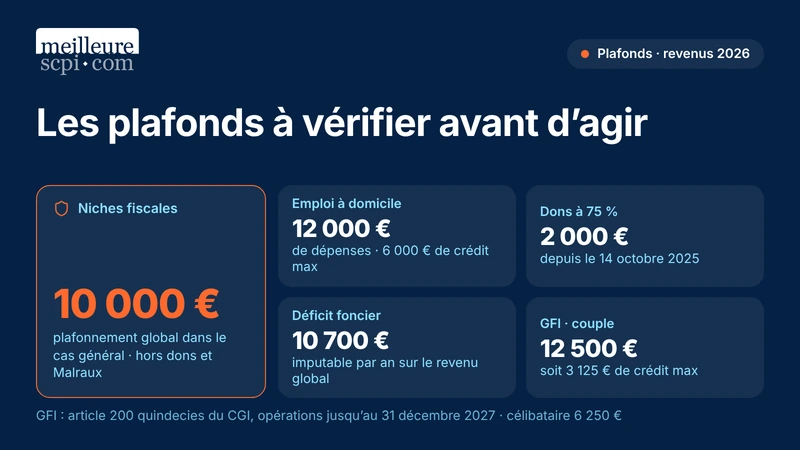
Dans le cas général, les dépenses sont retenues dans la limite annuelle de 12 000 €, soit un crédit d'impôt maximal de 6 000 €. Des majorations ou plafonds spécifiques peuvent s'appliquer selon la composition du foyer et la nature des prestations.
Les aides reçues pour financer ces services doivent être déduites des dépenses déclarées.
Exemple : 1 200 € de crédit d'impôt pour des prestations de ménage
Un foyer fiscal engage 2 400 € de dépenses éligibles pour l'entretien de son logement en 2026. En l'absence d'aides et sous réserve du plafond disponible, le crédit d'impôt atteint : 2 400 x 50 % = 1 200 €. Le coût restant après avantage fiscal est donc de 1 200 €. Ce crédit peut bénéficier aux foyers non imposables, puisqu'un remboursement est possible lorsque son montant dépasse l'impôt dû.
Des prestations strictement encadrées
Les dépenses doivent correspondre aux services à la personne autorisés et être justifiées par les documents appropriés, notamment les attestations de l'Urssaf ou les factures des organismes prestataires. Certaines prestations bénéficient de plafonds spécifiques. Les travaux de rénovation importants, par exemple, ne relèvent pas automatiquement du crédit d'impôt pour l'emploi à domicile. Le service d'avance immédiate peut permettre, lorsque les conditions sont réunies, de bénéficier directement de l'avantage fiscal au moment du paiement.
4. Investir dans une SCPI fiscale pour bénéficier d'un dispositif immobilier
SCPI Malraux : une réduction d'impôt liée à la restauration immobilière
Les SCPI Malraux investissent dans des opérations de restauration d'immeubles situés dans certains secteurs patrimoniaux protégés. Sous réserve des conditions légales, elles peuvent ouvrir droit à une réduction d'impôt de 22 % ou 30 % de la fraction de la souscription affectée aux dépenses de restauration éligibles. La réduction n'est donc pas calculée automatiquement sur l'intégralité du capital investi. Les sommes consacrées à l'acquisition des immeubles et certains frais sont exclues de son assiette.
Pour les souscriptions de SCPI Malraux, le fait générateur de la réduction d'impôt est la date de réalisation de la souscription. Une souscription effectivement réalisée en 2026 peut donc ouvrir droit à un avantage au titre de cette année, sous réserve du respect de l'ensemble des conditions du dispositif.
Pour les souscriptions relevant du régime applicable depuis 2017, les dépenses éligibles sont retenues dans la limite globale de 400 000 € sur quatre années consécutives. La fraction de réduction non imputée peut, sous conditions, être reportée sur les trois années suivantes.
Exemple concret : un contribuable investit 20 000 € dans une SCPI Malraux fictive. La fraction éligible aux travaux représente 65 % de la souscription, soit 13 000 €. Si l'opération relève du taux de 30 %, la réduction d'impôt théorique atteint : 13 000 x 30 % = 3 900 €
Ce résultat suppose notamment que la souscription soit éligible, que les engagements réglementaires soient respectés et que la réduction puisse être effectivement imputée.
SCPI de déficit foncier : une déduction plutôt qu'une réduction d'impôt
Les SCPI de déficit foncier acquièrent des immeubles nécessitant des travaux de rénovation. Certaines dépenses déductibles peuvent générer un déficit foncier attribué fiscalement aux associés.
Dans le régime de droit commun, la fraction du déficit provenant de charges autres que les intérêts d'emprunt peut être imputée sur le revenu global, dans la limite annuelle de 10 700 €. Le déficit non imputable sur le revenu global peut, sous conditions, être reporté sur les revenus fonciers des dix années suivantes.
L'avantage fiscal dépend de la nature des charges, de leur paiement effectif et de la situation fiscale de l'associé. Une souscription en décembre 2026 ne suffit donc pas à garantir la constatation d'un déficit foncier au titre de cette année.
Lorsque le déficit est imputé sur le revenu global, les obligations de location et de conservation des parts doivent également être respectées.
Les limites des SCPI fiscales
Ces placements impliquent généralement un horizon de détention long, notamment en raison des travaux, des engagements locatifs et de la durée de vie des fonds. La revente des parts peut être difficile, particulièrement lorsque l'avantage fiscal initial n'est pas transmissible à un acquéreur. Le capital investi n'est pas garanti et la valeur des immeubles peut évoluer à la baisse. Les revenus locatifs peuvent également être inférieurs aux prévisions. Une SCPI fiscale doit donc être analysée à partir de son patrimoine, de son calendrier d'investissement et de sa documentation réglementaire, sans considérer la réduction ou la déduction fiscale comme une compensation automatique des risques.
5. Investir dans un GFI pour bénéficier du crédit d'impôt forestier
Un crédit d'impôt de 25 % pour les opérations éligibles
Les groupements forestiers d'investissement (GFI) permettent d'accéder indirectement à un patrimoine composé de bois et de forêts. Certaines souscriptions ou acquisitions de parts de groupements forestiers peuvent bénéficier du dispositif d'encouragement fiscal à l'investissement en forêt, appelé DEFI Forêt. L'article 200 quindecies du Code général des impôts prévoit un crédit d'impôt de 25 % pour les opérations éligibles réalisées jusqu'au 31 décembre 2027. Pour les souscriptions ou acquisitions de parts concernées, les dépenses sont retenues dans la limite de :
- 6 250 € pour une personne célibataire, veuve ou divorcée, soit un crédit d'impôt maximal de 1 562,50 € ;
- 12 500 € pour un couple marié ou pacsé soumis à une imposition commune, soit un crédit d'impôt maximal de 3 125 €.
Ces plafonds concernent l'assiette des dépenses éligibles. Ils ne signifient pas que toute souscription dans un GFI ouvre automatiquement droit à l'avantage fiscal.
Exemple : 1 250 € de crédit d'impôt pour une souscription de 5 000 €
Un contribuable célibataire réalise une souscription fictive de 5 000 € dans un groupement forestier remplissant les conditions du dispositif. En supposant que la totalité de la souscription soit éligible et que le plafond disponible soit suffisant, le crédit d'impôt théorique est de : 5 000 x 25 % = 1 250 €. Le montant investi, diminué de cet avantage fiscal, représente 3 750 €. Ce calcul ne tient compte ni des frais du placement, ni des revenus éventuels, ni de l'évolution de la valeur des parts.
Des engagements de conservation et de gestion durable
L'avantage fiscal est soumis à plusieurs obligations. Le souscripteur doit notamment conserver ses parts jusqu'au 31 décembre de la huitième année suivant leur souscription. Le groupement doit, pour sa part, respecter les engagements de gestion forestière durable prévus par la réglementation, notamment sur une durée de quinze ans. Le non-respect de ces engagements peut entraîner la remise en cause du crédit d'impôt, sauf exceptions légales. L'investissement forestier présente par ailleurs des risques spécifiques : incendies, tempêtes, maladies des arbres, fluctuations du marché du bois et difficultés de cession des parts. Les revenus éventuels dépendent notamment de l'exploitation forestière et ne sont pas garantis.
Quelle solution fiscale privilégier avant fin 2026 ?
Les cinq dispositifs ne répondent pas aux mêmes objectifs. Certains permettent de diminuer le revenu imposable, tandis que d'autres ouvrent droit à une réduction ou à un crédit d'impôt.
Solution | Mécanisme fiscal | Principal objectif |
|---|---|---|
PER | Déduction du revenu imposable | Préparer la retraite |
Dons aux associations | Réduction d'impôt de 66 % ou 75 % | Soutenir un organisme éligible |
Emploi à domicile | Crédit d'impôt de 50 % | Financer des services à la personne |
SCPI fiscales | Réduction d'impôt Malraux ou déficit foncier selon le fonds | Investir dans l'immobilier résidentiel |
GFI | Crédit d'impôt de 25 % sous conditions | Investir dans un patrimoine forestier |
Le choix dépend notamment du montant de l'impôt, des revenus fonciers existants, des besoins du foyer et de la capacité à immobiliser une partie de son épargne. Il faut également tenir compte du plafonnement global des niches fiscales, fixé à 10 000 € dans le cas général. Ce plafonnement concerne notamment le crédit d'impôt pour l'emploi à domicile et le crédit d'impôt forestier. En revanche, les dons aux organismes d'intérêt général et la réduction d'impôt Malraux relevant du régime applicable depuis 2013 n'entrent pas dans ce plafonnement global. Les déductions de versements sur un PER et le déficit foncier obéissent également à leurs propres règles.
Quelles précautions prendre avant le 31 décembre ?
Pour les opérations ouvrant droit à un avantage fiscal au titre de 2026, la date de réalisation effective est déterminante. Un versement sur un PER doit être comptabilisé dans les délais fixés par l'établissement gestionnaire. Pour un don, le paiement doit être réalisé au cours de l'année et l'organisme bénéficiaire doit remplir les conditions d'éligibilité. Les investissements en SCPI fiscales nécessitent une attention particulière au calendrier de souscription et, pour le déficit foncier, à celui des charges déductibles. Concernant les GFI, l'éligibilité fiscale du groupement et les engagements de conservation doivent être confirmés avant toute opération. Une simulation prenant en compte l'ensemble des revenus, charges et avantages fiscaux du foyer permet d'évaluer l'économie réellement envisageable.
Conclusion
Réduire sa fiscalité avant la fin de l'année 2026 ne consiste pas uniquement à rechercher le dispositif offrant le taux d'avantage fiscal le plus élevé. Le PER, les dons et l'emploi à domicile répondent à des besoins différents de ceux des SCPI fiscales et des GFI. Pour ces deux derniers placements, la durée de détention, les risques et les perspectives patrimoniales doivent rester au centre de l'analyse. L'intérêt d'une opération se mesure ainsi à la fois à son effet fiscal et à son adéquation avec la situation financière du foyer.
Questions fréquentes
Peut-on encore réduire ses impôts en décembre 2026 ?
Oui. Certaines dépenses et opérations réalisées avant le 31 décembre peuvent ouvrir droit à un avantage fiscal au titre des revenus de 2026, déclarés en 2027. Les conditions et les délais varient selon les dispositifs.
Les SCPI fiscales permettent-elles de réduire immédiatement ses impôts ?
Cela dépend du mécanisme utilisé. Une souscription éligible en SCPI Malraux peut ouvrir droit à une réduction au titre de l'année de souscription. Pour une SCPI de déficit foncier, l'effet fiscal dépend notamment des charges déductibles effectivement supportées par le fonds.
Tous les GFI permettent-ils de bénéficier d'un crédit d'impôt de 25 % ?
Non. Seules les opérations répondant aux conditions de l'article 200 quindecies du Code général des impôts peuvent bénéficier de ce crédit. L'éligibilité doit être vérifiée dans la documentation du groupement.
À retenir
- Cinq solutions fiscales peuvent être envisagées avant le 31 décembre 2026 : PER, dons aux associations, emploi à domicile, SCPI fiscales et GFI.
- Le PER permet de déduire certains versements du revenu imposable, dans la limite du plafond disponible.
- Les dons aux associations ouvrent droit, sous conditions, à une réduction d'impôt de 66 % ou 75 %, selon l'organisme bénéficiaire.
- L'emploi à domicile permet de bénéficier d'un crédit d'impôt de 50 % des dépenses éligibles, dans les limites réglementaires.
- Les SCPI fiscales et les GFI peuvent offrir des avantages fiscaux liés à l'investissement immobilier ou forestier, en contrepartie de contraintes de détention et de risques spécifiques.
Sources
- Service Public Plan d'épargne retraite individuel : de nouvelles règles fiscales en 2026
- Service Public Impôt sur le revenu – Cotisations d'épargne retraite
- Service Public - Dons aux associations et réductions d'impôts : de nouvelles règles en 2026
- DGFiP Emploi à domicile
- BOFiP - Dispositif Malraux – Modalités d'application de la réduction d'impôt
- BOFiP - Modalités d'imputation des déficits fonciers
- Légifrance - Code général des impôts, article 200 quindecies, version en vigueur depuis le 16 février 2025
- Service Public - En quoi consiste le plafonnement global des niches fiscales ?
💡 Conseil de l'auteur
Avant de réaliser une opération de défiscalisation, il est essentiel d'évaluer son intérêt au regard de la situation patrimoniale et fiscale du foyer. Un avantage fiscal ne suffit pas à justifier un investissement, particulièrement dans les SCPI fiscales et les GFI, qui impliquent des engagements de conservation et des risques de perte en capital. Une simulation personnalisée permet de mesurer l'économie d'impôt réellement envisageable, tout en tenant compte des plafonds applicables et des objectifs à long terme.
À propos de l'auteur
La SCPI Urban Pierre 6 vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.