Cette actualité en 30 secondes
- Limiter le cash à domicile à une réserve d’urgence et conserver des justificatifs d’origine pour chaque somme importante détenue en espèces.
- Respecter le plafond de 1 000 € en espèces chez un professionnel résident et formaliser par écrit prêts et ventes significatives entre particuliers.
- Déclarer aux douanes tout transport d’au moins 10 000 € et anticiper les contrôles bancaires au-delà de 10 000 € de dépôts ou retraits mensuels.
- Sécuriser l’épargne de court terme sur des livrets ou comptes garantis plutôt que sous forme de billets exposés au vol, sinistre et inflation.
- Réserver les SCPI à une épargne de long terme, non indispensable à court terme, en intégrant risques de perte en capital, frais et délais de revente.
Conserver de l'argent liquide à domicile reste légal en France en 2026. Aucun plafond général ne limite la somme de billets et de pièces gardée chez soi. En revanche, l'utilisation, le transport et le dépôt de ces espèces sont encadrés par des règles strictes de traçabilité et de lutte contre le blanchiment de capitaux.
La question centrale n'est pas le montant détenu, mais la capacité à justifier l'origine des fonds. Retraits bancaires, vente d'un bien, succession, donation, remboursement ou indemnisation doivent pouvoir être documentés. Une somme importante, incohérente avec les revenus ou le patrimoine déclarés, peut attirer l'attention de l'administration fiscale, de la banque, de Tracfin ou des services enquêteurs. Cet article fait le point sur les règles applicables en 2026, les plafonds de paiement en espèces, les risques concrets du cash à domicile et les alternatives pour sécuriser l'épargne.
Pas de plafond légal, mais une vigilance accrue sur l'origine des fonds
En France, aucun montant maximum légal n'est fixé pour l'argent liquide conservé au domicile. Le Code monétaire et financier n'instaure pas de plafond spécifique : il est possible de détenir plusieurs milliers, voire plusieurs dizaines de milliers d'euros en billets, à condition que ces fonds soient licites et que leur origine puisse être démontrée.
Le seuil de 10 000 €, souvent cité, ne constitue pas un plafond domestique. Il correspond notamment :
- au seuil de déclaration douanière pour le transport transfrontalier d'espèces ;
- à un niveau de référence pour certains dispositifs de surveillance des dépôts et retraits bancaires.
Il n'existe donc pas de montant automatique à partir duquel la détention devient illégale. En cas de contrôle, les autorités examinent la cohérence entre la somme détenue, les revenus déclarés, le patrimoine et les opérations réalisées.
Concrètement :
- un salarié disposant de 50 000 € en espèces sans justificatif peut faire l'objet de vérifications approfondies ;
- une somme provenant d'une vente, d'une succession ou d'un retrait bancaire ancien doit pouvoir être étayée par des documents ;
- l'absence de justificatifs peut compliquer la restitution de fonds saisis provisoirement et entraîner des investigations fiscales ou pénales ;
- une somme découverte au domicile n'est pas automatiquement considérée comme frauduleuse : l'origine des fonds et les circonstances de la détention doivent être examinées.
Pour limiter les risques de requalification en revenus dissimulés ou en produit d'activités illicites, il est recommandé de conserver :
- les relevés bancaires attestant des retraits ;
- les actes notariés de succession, donation ou vente (immobilier, fonds de commerce, etc.) ;
- les factures et certificats de cession d'un véhicule, d'un bijou ou d'une œuvre d'art ;
- les documents relatifs à un remboursement, une indemnisation ou un déblocage d'épargne ;
- les contrats de prêt ou reconnaissances de dette.
Sans ces preuves, même une somme légitime peut devenir problématique en cas de contrôle fiscal ou douanier.
Les seuils stricts pour les paiements, dépôts et transports en espèces
Si détenir du cash à la maison reste libre, son utilisation et sa circulation sont encadrées par plusieurs dispositifs : plafonds de paiement, obligations déclaratives et contrôles renforcés.
Paiements en espèces chez un professionnel
Les paiements en cash auprès des professionnels sont soumis à des plafonds précis :
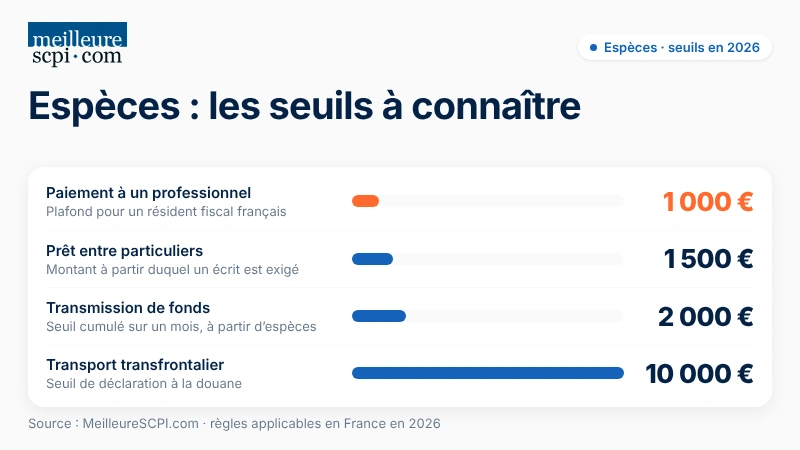
- lorsqu'une personne a son domicile fiscal en France ou agit pour les besoins de son activité professionnelle, un professionnel ne peut normalement pas recevoir plus de 1 000 € en espèces pour un même paiement ;
- au-delà, un moyen de paiement traçable (virement, carte bancaire, chèque) doit être utilisé ;
- pour les personnes dont le domicile fiscal est situé hors de France, le plafond applicable à certains achats auprès d'un professionnel peut atteindre 10 000 €, sous réserve de pouvoir justifier cette qualité de non-résident ;
- les transactions immobilières, les opérations notariales, certains investissements et les prestations de professions réglementées font l'objet d'une vigilance renforcée et recourent le plus souvent au virement bancaire.
Le professionnel peut refuser un paiement en espèces notamment si :
- les pièces ou billets sont manifestement faux ;
- le montant exact n'est pas fourni ;
- le paiement comprend plus de 50 pièces ;
- les obligations de lutte contre le blanchiment et le financement du terrorisme imposent une vigilance accrue.
Transactions entre particuliers
Entre particuliers, aucun plafond général comparable à celui des paiements professionnels n'est fixé, mais une traçabilité minimale reste indispensable.
- Un écrit est obligatoire pour un prêt entre particuliers supérieur à 1 500 € (contrat de prêt, reconnaissance de dette).
- Pour la vente d'un véhicule, d'un meuble de valeur, de bijoux ou de matériel coûteux, un contrat de cession précisant l'objet, le prix, la date et le mode de paiement est fortement recommandé, même en cas de règlement en espèces.
- Un document écrit permet d'éviter qu'un versement soit ultérieurement interprété comme une donation dissimulée, un revenu non déclaré ou un remboursement fictif.
Dépôts et retraits bancaires
Les dépôts et retraits d'espèces ne sont pas interdits, mais ils peuvent déclencher des contrôles lorsqu'ils apparaissent atypiques au regard du profil du client.
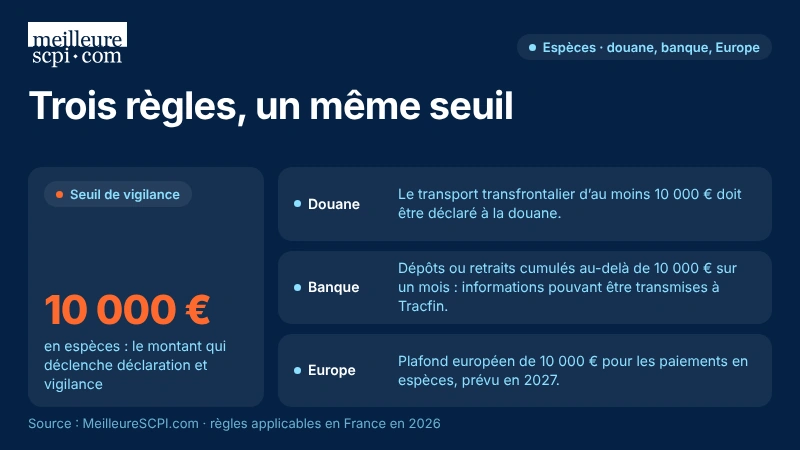
- Les dépôts ou retraits d'espèces dont le montant cumulé dépasse 10 000 € sur un mois civil peuvent faire l'objet d'informations transmises à Tracfin.
- Les transmissions de fonds effectuées à partir d'un versement d'espèces donnent lieu à des informations spécifiques lorsqu'elles dépassent 1 000 € ou lorsque leur cumul dépasse 2 000 € sur un mois.
Ces dispositifs ne signifient pas qu'un dépôt supérieur à 10 000 € est illégal ou automatiquement suspect. Ils organisent la remontée d'informations et permettent aux établissements financiers de demander des justificatifs d'origine : preuve de vente, acte notarié, relevé de retrait, etc.
Transport transfrontalier d'espèces
Le transport d'argent liquide entre la France et l'étranger est soumis à une obligation déclarative au-delà d'un certain seuil :
- toute personne qui transporte une somme égale ou supérieure à 10 000 € doit effectuer une déclaration douanière, quelle que soit sa nationalité, son lieu de résidence ou l'origine des fonds ;
- le terme " argent liquide " recouvre les billets et les pièces, mais aussi certains instruments financiers au porteur (chèques au porteur, chèques de voyage, titres assimilés) ;
- la déclaration peut être réalisée via le téléservice Dalia ou auprès des services douaniers, au plus tard lors du franchissement de la frontière ;
- le seuil de 10 000 € s'apprécie sur la somme transportée par la personne ou le groupe concerné ; le fractionnement entre plusieurs voyageurs ne permet pas nécessairement d'éviter l'obligation déclarative.
En l'absence de déclaration, les douanes peuvent retenir les fonds et demander des explications sur leur origine et leur destination.
Règles européennes sur les paiements en cash
À l'échelle européenne, un règlement adopté en 2024 prévoit un plafond commun de 10 000 € pour les paiements en espèces au sein de l'Union européenne, avec une application prévue à partir de 2027.
- Les États membres conservent la possibilité de maintenir des seuils nationaux plus stricts.
- La France applique déjà une limite de 1 000 € pour les paiements en espèces effectués par les résidents fiscaux auprès de professionnels, seuil appelé à demeurer la référence nationale.
- Le règlement vise principalement à harmoniser le cadre européen et à renforcer les obligations de vigilance des professionnels assujettis à la lutte contre le blanchiment.
Ce texte ne crée pas de plafond pour l'argent conservé au domicile et ne transforme pas la détention de billets en infraction. Il encadre les paiements et impose des exigences supplémentaires aux professionnels, établissements financiers et intermédiaires.
Évolutions en 2026 : accès au cash et vigilance maintenue
La diminution du nombre de distributeurs automatiques de billets (DAB) et de guichets bancaires alimente les débats sur l'accès aux espèces, en particulier dans les zones rurales et les territoires peu denses.
Le maintien d'un accès raisonnable au retrait et au dépôt d'argent liquide demeure un enjeu pour :
- les personnes âgées ;
- les ménages peu équipés numériquement ;
- les consommateurs confrontés à une panne des systèmes électroniques (terminaux de paiement, réseaux bancaires).
Le cashback, qui permet de retirer une somme limitée chez un commerçant lors d'un achat, constitue une solution complémentaire. Son développement dépend toutefois :
- du nombre de commerces participants ;
- des commissions bancaires ;
- des plafonds opérationnels fixés par les établissements.
Aucune interdiction générale du cash n'est prévue. Les évolutions réglementaires poursuivent principalement trois objectifs :
- limiter les paiements importants difficilement traçables ;
- lutter contre le blanchiment de capitaux et le financement du terrorisme ;
- préserver l'accès aux espèces pour les besoins courants et les situations de crise.
Conserver une petite réserve de billets peut être utile en cas de panne électrique, d'interruption des réseaux bancaires ou de dysfonctionnement des terminaux de paiement. Cette réserve doit rester proportionnée aux dépenses essentielles du foyer. Il n'est pas nécessaire de conserver de fortes sommes à domicile pour se prémunir contre une panne de quelques heures ou de quelques jours.
Les risques du cash à domicile : au-delà de la loi
Au-delà du cadre légal, stocker d'importantes sommes d'argent liquide chez soi présente plusieurs risques souvent sous-estimés.
- Vol et cambriolage : les contrats d'assurance habitation couvrent rarement les espèces sans plafond spécifique. Lorsque les billets sont couverts, l'indemnisation dépend de conditions strictes (coffre-fort agréé, effraction caractérisée, déclaration préalable, justificatifs de détention).
- Incendie ou dégât des eaux : la Banque de France peut examiner des billets détériorés et, dans certains cas, procéder à leur échange, mais la procédure exige d'identifier une partie suffisante des billets et ne garantit pas un remboursement immédiat ou intégral.
- Inflation et perte de pouvoir d'achat : les espèces ne produisent aucun rendement. En période d'inflation, leur pouvoir d'achat diminue progressivement, ce qui pénalise les montants conservés sur une longue durée.
- Absence de rendement : à l'inverse, un compte bancaire couvert par la garantie des dépôts ou un placement adapté peut offrir un meilleur équilibre entre sécurité financière et potentiel de rémunération, sous réserve des risques propres à chaque produit.
- Suspicion fiscale : des dépôts importants ou répétés sur un compte bancaire peuvent entraîner des demandes de justificatifs. Le problème n'est pas le dépôt en lui-même, mais l'incapacité à expliquer clairement l'origine et la chronologie des fonds.
Dans ce contexte, une réserve d'urgence limitée peut se justifier, mais conserver une part significative de son patrimoine en billets expose à un rapport risque/rendement défavorable.
Quelles alternatives au cash à domicile ?
Une réserve d'urgence peut être conservée en espèces, mais l'épargne disponible a généralement intérêt à être placée sur un support bancaire sécurisé, adapté à l'horizon de placement : livret réglementé, compte bancaire ou compte rémunéré.
Un compte multi-devises peut faciliter la gestion de plusieurs monnaies, notamment pour les voyages et les dépenses internationales :
- centralisation de plusieurs devises sur un même compte ;
- optimisation des frais de change selon les conditions proposées ;
- accès aux fonds via carte bancaire, virement ou retrait DAB.
Avant d'utiliser ce type de service, il convient de vérifier :
- le statut de l'établissement (banque, établissement de paiement, établissement de monnaie électronique) ;
- la nature juridique des fonds détenus ;
- l'existence et l'étendue de la garantie des dépôts. La protection européenne peut atteindre 100 000 € par déposant et par établissement lorsqu'il s'agit d'une banque couverte par le mécanisme applicable, mais elle ne couvre pas nécessairement tous les services proposés.
Pour la partie du patrimoine destinée à être investie à long terme, les SCPI (Sociétés Civiles de Placement Immobilier) peuvent contribuer à une diversification immobilière. Elles permettent d'acquérir indirectement des parts d'un patrimoine composé, selon les véhicules, de bureaux, commerces, établissements de santé, locaux logistiques ou immeubles résidentiels.
Cependant, une SCPI ne constitue pas une alternative au compte courant ou à l'épargne de précaution. L'Autorité des marchés financiers (AMF) rappelle que :
- le capital n'est pas garanti ;
- le rendement n'est pas garanti et peut varier à la baisse ;
- la valeur des parts peut diminuer ;
- la revente peut prendre plusieurs semaines ou plusieurs mois, en fonction de la liquidité du marché.
L'investissement en SCPI doit donc s'envisager sur un horizon long, généralement d'au moins 10 ans, avec une épargne dont le porteur de parts n'a pas besoin à court terme. Les revenus peuvent baisser si les loyers diminuent, si des immeubles restent vacants ou si la conjoncture immobilière se dégrade. Les frais de souscription, de gestion et de cession doivent également être pris en compte.
Le recours au crédit peut amplifier la capacité d'investissement, mais il augmente aussi le coût total de l'opération et le risque financier. Une baisse des revenus distribués, une hausse des charges ou une difficulté à rembourser l'emprunt peuvent fragiliser le montage. Le taux d'endettement, l'épargne résiduelle, les conditions de financement et la capacité de remboursement doivent être analysés avant toute décision.
Les chiffres de rendement annoncés par les sociétés de gestion ou les distributeurs ne constituent pas une garantie pour l'avenir. L'AMF rappelle que les performances passées ne préjugent pas des performances futures et que toute communication commerciale doit présenter les risques de manière équilibrée.
En 2026, la liquidité du marché des SCPI demeure un point de vigilance. Au 31 mars 2026, le stock de parts de SCPI en attente de retrait s'élevait à 2,44 milliards d'euros, soit 2,75 % de la capitalisation du marché, ce qui confirme la possibilité de délais de sortie, notamment lorsque le marché immobilier est sous pression.
Conseils pratiques pour réduire progressivement le cash détenu
Pour diminuer progressivement la part d'argent liquide à domicile et sécuriser les flux :
- rassembler en amont les justificatifs disponibles : relevés de retraits, actes notariés, contrats de vente, attestations de donation, documents relatifs à une succession ;
- informer la banque avant tout dépôt exceptionnel afin d'expliquer l'origine et la chronologie des fonds ;
- privilégier un dépôt unique et documenté plutôt qu'une succession de petits versements destinés à éviter les contrôles, le fractionnement artificiel ne supprimant pas les obligations de vigilance ;
- déposer les sommes selon les modalités prévues par l'établissement bancaire, en répondant de manière complète aux demandes de pièces complémentaires et en conservant une copie des échanges ;
- constituer en priorité une épargne de précaution liquide sur un support sécurisé ;
- répartir ensuite le surplus entre plusieurs supports d'investissement (assurance-vie, épargne retraite, placements financiers diversifiés, SCPI), en fonction de l'horizon, des objectifs et de la tolérance au risque.
Pour un investissement en SCPI, il est essentiel d'examiner :
- le document d'informations clés ;
- les frais (souscription, gestion, cession) ;
- la composition du patrimoine et le taux d'occupation ;
- la politique d'endettement ;
- la fréquence des distributions ;
- les conditions de retrait et les risques de baisse du capital.
Un investissement à crédit nécessite également de vérifier l'assurance emprunteur, le coût total du prêt et la capacité à rembourser même en cas de baisse des revenus immobiliers.
Conclusion
La loi française n'impose toujours aucun plafond général à la détention d'argent liquide à domicile. En revanche, le paiement en espèces auprès d'un professionnel est en principe limité à 1 000 € lorsque le client est résident fiscal français ou agit à titre professionnel, et le transport transfrontalier d'un montant égal ou supérieur à 10 000 € doit être déclaré à la douane.
Les dépôts et retraits d'espèces peuvent être analysés par les établissements financiers, notamment lorsque leur cumul dépasse 10 000 € sur un mois civil. Ces seuils ne rendent pas les opérations illégales, mais renforcent la nécessité de pouvoir en justifier l'origine à l'aide de documents fiables.
Le futur plafond européen de 10 000 € pour les paiements en espèces ne concerne pas la détention de billets à domicile. En France, le seuil de 1 000 € applicable aux résidents demeure donc la référence pour les paiements auprès des professionnels.
Conserver une petite réserve d'urgence peut être utile, mais stocker une grande partie de son patrimoine chez soi expose à des risques de vol, de sinistre, de perte de pouvoir d'achat et de contrôles difficiles à documenter. Les SCPI peuvent participer à une diversification patrimoniale, mais elles ne remplacent pas une épargne liquide : le capital n'est pas garanti, les revenus peuvent diminuer et la revente peut être longue.
À retenir
- La détention d'argent liquide à domicile n'est soumise à aucun plafond légal, mais l'origine des fonds doit pouvoir être justifiée.
- Le paiement en espèces auprès d'un professionnel est généralement plafonné à 1 000 € pour un résident fiscal français, au-delà un moyen traçable est requis.
- Le transport transfrontalier d'au moins 10 000 € doit être déclaré à la douane, et les dépôts ou retraits cumulés au-delà de 10 000 € sur un mois peuvent faire l'objet d'informations transmises à Tracfin.
- Le cash à domicile est exposé au vol, aux sinistres, à l'absence de rendement et à l'érosion liée à l'inflation, ce qui en fait un support peu adapté à une épargne durable.
- Une épargne de précaution sur un compte sécurisé, complétée par des placements de long terme comme les SCPI pour la partie immobilisée du patrimoine, permet de réduire les risques liés au stockage d'espèces.
Sources
- Direction générale des douanes et droits indirects – " Déclaration d'argent liquide (Dalia) " – consultation 2026 – https://www.douane.gouv.fr
- Direction générale des douanes et droits indirects – Informations sur le transport d'argent liquide au sein et hors de l'UE – consultation 2026 – https://www.douane.gouv.fr
- Ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique – Tracfin, obligations déclaratives et seuils relatifs aux opérations en espèces – consultation 2026 – https://www.economie.gouv.fr
- Code monétaire et financier – dispositions relatives aux paiements en espèces et à la lutte contre le blanchiment, notamment article L.112-6 – version en vigueur 2026 – https://www.legifrance.gouv.fr
- Union européenne – Règlement adopté en 2024 fixant un plafond de 10 000 euros pour les paiements en espèces dans l'UE – Journal officiel de l'Union européenne – 2024
- Autorité des marchés financiers (AMF) – " Les placements en SCPI " : risques, liquidité, performances passées – mises à jour 2024–2026 – https://www.amf-france.org
- Autorité des marchés financiers (AMF) – Données de marché sur la liquidité des SCPI au 31 mars 2026 (stock de parts en attente de retrait) – 2026 – https://www.amf-france.org
- MeilleureSCPI.com – Dossiers pédagogiques sur les SCPI, fonctionnement, risques et intégration dans une stratégie patrimoniale – consultations 2025–2026
Conseil d'expert
Du point de vue d'un expert en gestion de patrimoine, l'argent liquide conservé à domicile devrait rester limité à une réserve destinée aux dépenses essentielles en cas de panne des systèmes de paiement. Pour des montants plus importants, la priorité consiste à documenter l'origine des fonds, à prévenir la banque avant un dépôt exceptionnel et à constituer une épargne de précaution liquide sur un support sécurisé. Le surplus peut ensuite être investi progressivement, en diversifiant les supports et en tenant compte de l'horizon de placement, de la tolérance au risque et de la situation fiscale. Les SCPI peuvent participer à une stratégie patrimoniale de long terme, mais ne garantissent ni le capital ni le rendement et ne doivent pas être financées avec une épargne nécessaire à court terme. L'AMF recommande de prendre en compte le risque de perte en capital, le risque de liquidité et les frais avant toute souscription, et d'intégrer ce type de placement dans une épargne globalement diversifiée.
À propos de l'auteur