Cette actualité en 30 secondes
- Pour Immorente et Efimmo 1, la jouissance débute le premier jour du mois suivant la souscription validée, si le dossier est complet et les fonds reçus.
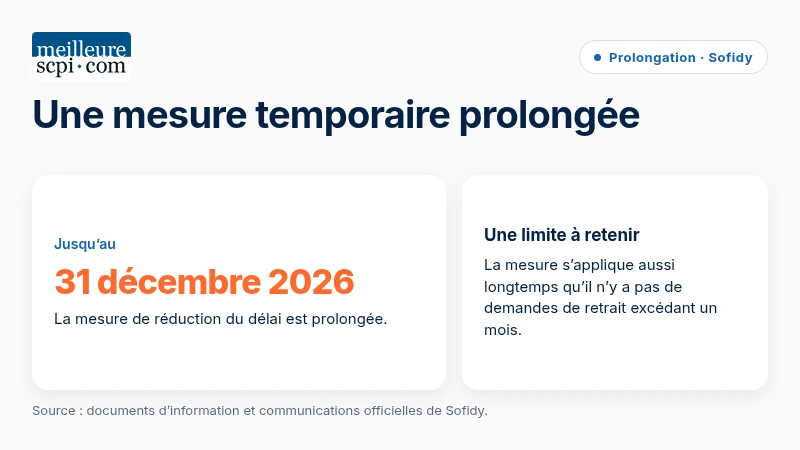
- La réduction du délai de deux mois est prolongée jusqu’au 31 décembre 2026, ou jusqu’à l’absence de demandes de retrait excédant un mois.
- Le délai raccourci ne modifie pas l’horizon de détention recommandé de 8 ans ni les risques associés à l’investissement en SCPI.
- Efimmo 1 affiche un prix de part de 212 €, un taux de distribution 2025 de 4,44 % brut de fiscalité, une capitalisation de 1 741 M€ et un TOF de 87,09 %.
La société de gestion Sofidy prolonge jusqu'au 31 décembre 2026 la réduction temporaire du délai d'entrée en jouissance des SCPI Immorente et Efimmo 1. Effective depuis le 1er février 2024, cette mesure réduit le délai de deux mois : la jouissance intervient le premier jour du mois suivant la souscription, sous réserve que le dossier soit complet et que les fonds aient été reçus. Elle vise à fluidifier les souscriptions et à permettre un accès plus rapide aux revenus potentiels.
Sofidy prolonge la mesure pour fluidifier les souscriptions
Dans le fonctionnement habituel d'une SCPI, un délai d'entrée en jouissance sépare la validation de la souscription de la prise d'effet économique des parts. Pour Immorente et Efimmo 1, Sofidy modifie temporairement ce mécanisme : la jouissance débute le 1er jour du mois suivant l'enregistrement. Cette évolution réduit l'attente avant la perception éventuelle de revenus pour les associés.
La lisibilité des conditions et la rapidité d'activation des parts sont devenues essentielles pour les épargnants et les professionnels de la gestion de patrimoine. En clarifiant le calendrier, Sofidy facilite le suivi des souscriptions et la projection des flux de revenus potentiels.
Un délai d'entrée en jouissance réduit de deux mois
Une jouissance fixée au premier jour du mois suivant la souscription
La réduction ramène le délai de deux mois à une entrée en jouissance le premier jour du mois suivant la souscription validée. Ce changement permet :
- d'accélérer la prise d'effet économique des parts ;
- de simplifier le calendrier de jouissance pour les investisseurs ;
- de réduire l'écart entre la souscription et les revenus potentiels.
Exemple : une souscription validée avant le 15 février, avec un dossier complet et les fonds reçus, fixe la date de jouissance au 1er mars. Cet exemple illustre la fluidité administrative et la meilleure prévisibilité du calendrier.
Élément | Situation après réduction temporaire |
SCPI concernées | Immorente et Efimmo 1 |
Société de gestion | Sofidy |
Durée de la mesure | Jusqu'au 31 décembre 2026 |
Réduction du délai | 2 mois |
Nouvelle entrée en jouissance | 1er jour du mois suivant la souscription |
Immorente et Efimmo 1 : deux SCPI historiques concernées
Ces deux SCPI historiques de Sofidy reposent sur la mutualisation d'actifs immobiliers. Immorente déploie une stratégie diversifiée sur différents types d'actifs, tandis qu'Efimmo 1 cible principalement les actifs commerciaux et les bureaux.
Pour Efimmo 1, les caractéristiques suivantes sont à retenir :
- Prix de part : 212 € ;
- Taux de distribution 2025 : 4,44 % brut de fiscalité ;
- Capitalisation : 1 741 M€ ;
- TOF (taux d'occupation financier) : 87,09 %.
La réduction du délai d'entrée en jouissance harmonise les conditions de souscription d'Immorente et d'Efimmo 1, sans modifier la nature du placement immobilier collectif ni son horizon de détention recommandé.
Une mesure temporaire prolongée dans le temps
La réduction du délai d'entrée en jouissance est prolongée jusqu'au 31 décembre 2026, ou jusqu'à l'absence de demandes de retrait excédant un mois. Cette durée :
- offre une visibilité accrue aux distributeurs et aux épargnants ;
- maintient un cadre défini pour la collecte et la gestion des flux ;
- permet d'ajuster les opérations sans transformer structurellement les SCPI.
Cette mesure technique a des implications concrètes sur le rythme d'activation des nouvelles souscriptions.
Les SCPI, des placements de long terme
Les parts de SCPI sont des supports d'investissement immobilier indirect, à détenir sur une durée minimale recommandée de 8 ans. Cet horizon vise à :
- diversifier le patrimoine grâce à l'immobilier d'entreprise ;
- amortir les cycles immobiliers sur le long terme ;
- accepter une exposition aux évolutions du marché immobilier.
La réduction du délai d'entrée en jouissance ne modifie pas ce positionnement de long terme ; elle optimise la phase initiale de mise en place de l'investissement.
Les principaux risques associés à l'investissement en SCPI
Les SCPI n'offrent aucune garantie de capital ni de rendement. L'investisseur reste exposé à plusieurs catégories de risques :
- Risque de perte en capital : la valeur des parts peut évoluer à la hausse comme à la baisse ;
- Risque de liquidité : la revente des parts dépend de l'existence d'un marché secondaire ;
- Risque de vacance et de loyers : les revenus dépendent de la location des actifs immobiliers ;
- Risque de durabilité économique et immobilière : évolution des marchés, des normes et de la demande locative ;
- Risque lié à la concentration sectorielle ou géographique, atténué par la diversification mais jamais supprimé.
Une analyse patrimoniale personnalisée est indispensable avant toute souscription, afin d'évaluer l'adéquation de ce placement avec le profil de l'investisseur.
Les enjeux de la réduction du délai d'entrée en jouissance
La prolongation de la réduction du délai d'entrée en jouissance pour Immorente et Efimmo 1 répond à plusieurs enjeux :
- améliorer la lisibilité du calendrier de jouissance pour les épargnants ;
- faciliter l'anticipation des revenus potentiels par les conseillers et les investisseurs ;
- s'adapter aux attentes du marché concernant la rapidité d'activation des souscriptions ;
- maintenir une stricte conformité au cadre réglementaire des SCPI.
En pratique, cette mesure rapproche la date de souscription de la date de jouissance, tout en conservant la nature prudente et encadrée du placement.
Une prolongation technique aux implications concrètes
En prolongeant jusqu'au 31 décembre 2026 la réduction du délai d'entrée en jouissance d'Immorente et d'Efimmo 1, Sofidy fait intervenir la jouissance le 1er jour du mois suivant la souscription. L'exemple d'une souscription validée avant le 15 février, avec une jouissance au 1er mars, illustre cette évolution.
Dans le cadre d'un investissement de long terme, avec 8 ans recommandés, les SCPI restent exposées aux risques liés au capital, au rendement, à la liquidité et au marché immobilier. La SCPI demeure un outil de diversification patrimoniale pertinent. La mesure de Sofidy renforce l'attractivité opérationnelle de ces véhicules sans en modifier la nature fondamentale.
À retenir
- Sofidy prolonge jusqu'au 31 décembre 2026 la réduction de 2 mois du délai d'entrée en jouissance pour Immorente et Efimmo 1.
- Les nouvelles parts entrent en jouissance le 1er jour du mois suivant la souscription, sous réserve d'un dossier complet et de la réception des fonds.
- La mesure améliore la lisibilité du calendrier et la rapidité d'activation des souscriptions, sans modifier l'horizon de détention recommandé de 8 ans.
- Les SCPI restent des placements de long terme, exposés aux risques de perte en capital, de liquidité et de marché immobilier.
- Un accompagnement par un conseiller en gestion de patrimoine est recommandé pour intégrer ces SCPI dans une stratégie patrimoniale globale.
Sources
- Sofidy – Documents d'information et communications officielles sur Immorente et Efimmo 1.
- Rapports annuels et bulletins trimestriels des SCPI Immorente et Efimmo 1.
- Analyse de marché et données sectorielles sur l'immobilier tertiaire et de bureaux.
- Site d'information spécialisé sur les SCPI, dont meilleurescpi.com.
Conseil d'expert en gestion de patrimoine
Avant d'envisager la réduction du délai d'entrée en jouissance d'Immorente et d'Efimmo 1, il est utile de définir clairement l'horizon de placement et la capacité à supporter le risque immobilier. Ces SCPI peuvent constituer un complément pour diversifier un patrimoine déjà doté d'une épargne de précaution et de placements liquides. Leur intégration peut s'inscrire dans une stratégie globale (assurance-vie, compte-titres, démembrement éventuel), en veillant à ne pas dépasser une part trop importante du patrimoine en immobilier indirect. Enfin, la comparaison des frais, de la qualité du patrimoine, du taux d'occupation et de l'historique de distribution avec ceux d'autres SCPI du marché peut éclairer la décision.
À propos de l'auteur
La SCPI Immorente vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.