Cette actualité en 30 secondes
- Capitalisation : 41,02 M€ au 30 septembre 2026.
- Distribution : un acompte brut de 2,00 € par part au 3T 2026.
- Occupation : un TOF ASPIM de 92,5 % et un TOF économique de 85,9 %.
- Gestion locative : un nouveau bail signé fin octobre pour La Tourette, tandis que la commercialisation d'Onda se poursuit.
- Investissements : deux commerces acquis à Paris pour 7 M€ après la clôture du trimestre.
- Liquidité : 3 396 parts en attente de retrait au 30 septembre 2026.
- Perspectives 2027 : un objectif de taux de distribution autour de 5,5 %, non garanti.
La SCPI Upêka, gérée par Axipit Real Estate Partners, termine le troisième trimestre 2026 avec des résultats contrastés. Si les difficultés rencontrées par certains locataires continuent de peser sur son patrimoine, le taux d'occupation économique progresse et la distribution trimestrielle augmente. La gestion locative reste au cœur des priorités, tandis que plusieurs opérations finalisées en octobre, dont la signature d'un nouveau bail et l'acquisition de deux commerces parisiens, viennent compléter les perspectives de la SCPI.
SCPI Upêka au 3T 2026 : les chiffres clés
Une capitalisation de 41 M€ et une collecte limitée
Au 30 septembre 2026, la SCPI Upêka affiche une capitalisation de 41 016 100 € et une collecte brute cumulée de 43 177 481 € depuis sa création en juin 2023. Sur le seul troisième trimestre, la collecte brute atteint 524 866 €, correspondant à l'émission de 2 547,89 nouvelles parts. Le nombre d'associés s'établit à 1 883, contre 1 840 au trimestre précédent. Cette évolution résulte de l'arrivée de 102 nouveaux associés et de 59 retraits d'associés enregistrés sur la période. La SCPI compte désormais 199 107,28 parts en circulation, nettes des retraits.
Une liquidité à surveiller avec 3 396 parts en attente de retrait
Au terme du trimestre, 3 396 parts restent en attente de retrait, soit environ 1,7 % des parts en circulation. Ces demandes sont traitées selon les modalités prévues par la documentation de la SCPI, notamment en fonction des souscriptions permettant leur compensation. La présence de parts en attente souligne les contraintes de liquidité propres à l'investissement en SCPI. La revente des parts n'est pas assurée et les délais de sortie peuvent varier selon les conditions du marché des parts. Upêka prévoit également une commission de retrait dégressive en cas de sortie anticipée avant six années de détention.
Un patrimoine immobilier réparti dans quatre pays européens
La SCPI détient 14 actifs immobiliers, dont la valeur estimée atteint 35 760 000 € au 30 septembre 2026, sans évolution à périmètre constant sur trois mois. Le portefeuille est réparti entre les Pays-Bas (45,1 %), l'Espagne (35,5 %), la France (15,0 %) et l'Irlande (4,4 %).
La diversification sectorielle repose sur plusieurs catégories d'actifs :
- les bureaux (28,0 %),
- les commerces (27,9 %),
- les locaux d'activités (25,6 %),
- la logistique (14,1 %)
- l'éducation (4,4 %).
Le taux moyen de rendement à l'investissement ressort à 7,85 %. Il s'agit d'un indicateur relatif aux investissements immobiliers, distinct du taux de distribution servi aux associés.
Sur le plan financier, le ratio d'endettement s'établit à 11,07 %, tandis que le ratio intégrant les dettes et autres engagements financiers, calculé selon la méthodologie ASPIM, atteint 10,08 %.
Distribution et performances de la SCPI Upêka
Un acompte brut de 2,00 € par part au 3T 2026
L'acompte brut de fiscalité étrangère s'établit à 2,00 € par part en pleine jouissance, contre 1,86 € au deuxième trimestre. Après déduction de 0,52 € d'impôt étranger prélevé à la source et supporté par la SCPI, l'acompte net de fiscalité étrangère ressort à 1,48 € par part. Cette évolution s'explique notamment par l'encaissement d'une garantie à première demande liée à l'actif d'Onda, dont le locataire a rencontré des difficultés économiques. Sur les deux premiers trimestres de l'année, les acomptes cumulés représentaient 4,43 € bruts de fiscalité étrangère et 3,38 € nets de fiscalité étrangère par part. Le versement de l'acompte du troisième trimestre était prévu fin octobre 2026. Depuis l'assemblée générale du 30 juin 2026, les associés peuvent également choisir de réinvestir trimestriellement tout ou partie de leurs dividendes dans de nouvelles parts, selon les modalités prévues par la documentation de la SCPI.
Prix de part et indicateurs de performance
Au 30 septembre 2026, le prix de souscription d'Upêka reste fixé à 206 € par part. La valeur de reconstitution atteint 201,96 €, en progression de 0,46 % sur trois mois. Concernant les performances historiques, la SCPI avait enregistré en 2025 un taux de distribution brut de fiscalité étrangère de 5,71 % et une performance globale annuelle (PGA) de 8,71 %. Le taux de rendement interne (TRI) depuis l'origine ressort à 7,26 %, tandis que l'objectif de TRI sur dix ans est fixé à 6,50 %. Ce dernier indicateur correspond à une performance cible fondée sur des hypothèses de marché. Il ne constitue pas une promesse de rendement. Les performances passées ne préjugent pas des performances futures et le capital investi reste exposé à un risque de perte.
Gestion locative : une situation contrastée au 3T 2026
Un TOF ASPIM de 92,5 % et un TOF économique de 85,9 %
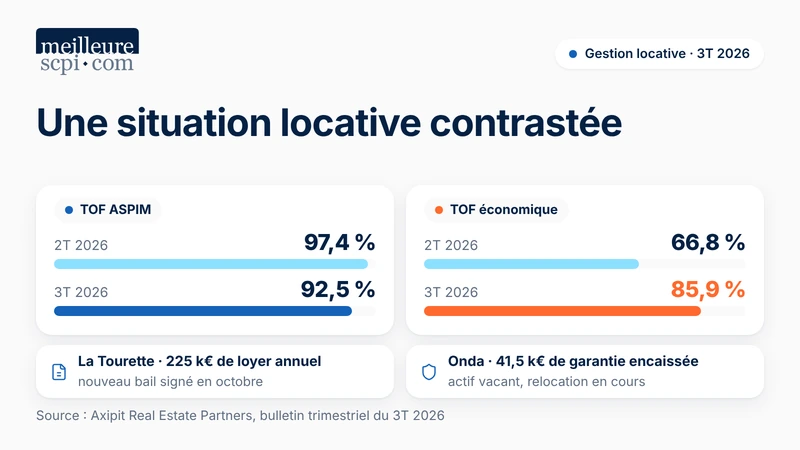
L'évolution des taux d'occupation reflète les difficultés rencontrées sur certains actifs du portefeuille. Au troisième trimestre 2026, le taux d'occupation financier (TOF) calculé selon la méthodologie ASPIM ressort à 92,5 %, contre 97,4 % au deuxième trimestre. Cet indicateur mesure l'occupation financière du patrimoine en rapportant les loyers et indemnités facturés aux loyers qui seraient facturés si l'ensemble des immeubles était loué. Parallèlement, le TOF économique progresse de 66,8 % à 85,9 %. Cet indicateur complémentaire intègre l'incidence des impayés afin d'apprécier leur effet sur les revenus locatifs effectivement recouvrés par la SCPI. La progression du TOF économique traduit ainsi une moindre incidence des impayés sur la période, sans remettre en cause le recul du taux d'occupation calculé selon la méthodologie ASPIM.
La Tourette : un nouveau bail commercial signé en octobre
L'actif de La Tourette a été affecté par les difficultés économiques de son précédent locataire, placé en redressement judiciaire en janvier 2026, puis en liquidation judiciaire en avril. Axipit Real Estate Partners a engagé des démarches de relocation afin de rechercher un nouvel occupant et de rétablir les revenus locatifs de l'immeuble. Ces actions ont abouti à la signature d'un nouveau bail commercial fin octobre 2026, après la clôture du troisième trimestre. Le contrat prévoit un loyer annuel de 225 k€, avec une prise d'effet début novembre et une franchise de trois mois de loyer. Rapporté au prix d'acquisition acte en main de l'actif, ce montant représente un rendement locatif de 9,10 %. Cette relocation n'a donc pas eu d'incidence sur les indicateurs d'occupation ni sur la distribution du troisième trimestre.
Onda : des garanties mobilisées et une relocation en cours
En Espagne, l'actif d'Onda reste confronté aux conséquences des difficultés financières de son précédent locataire, placé en redressement judiciaire. Les locaux ont été entièrement libérés au cours du trimestre, après la cession des équipements industriels, permettant à la SCPI de récupérer les clés du bâtiment. Les démarches engagées ont permis de mobiliser plusieurs sûretés, dont l'encaissement de 41,5 k€ au titre de la garantie à première demande, représentant environ deux mois de loyers. Un dépôt de garantie de 39 k€ a également été sécurisé dans le cadre de la procédure judiciaire. La recherche d'un nouveau locataire se poursuit au moyen de deux mandats de commercialisation confiés à des intermédiaires spécialisés. Des travaux de nettoyage sont également prévus pour accompagner la remise sur le marché de l'immeuble. L'actif demeure vacant et sa relocation constitue une priorité pour la gestion du patrimoine.
Deux commerces acquis à Paris après le 3T 2026
Un investissement de 7 M€ à Saint-Germain-des-Prés
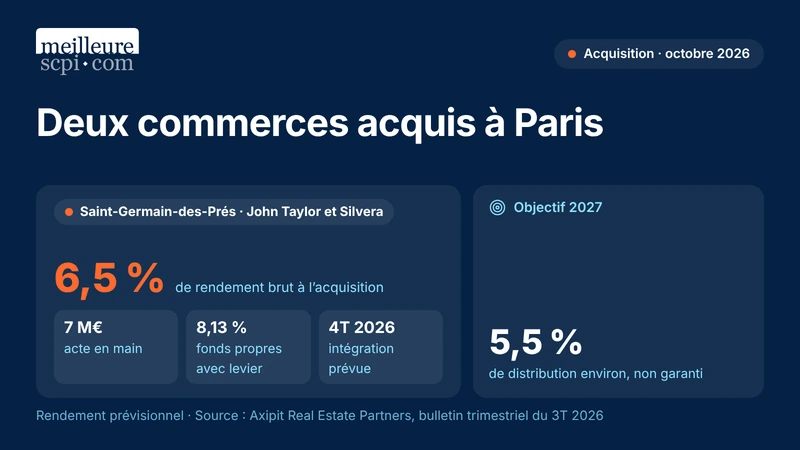
En octobre 2026, postérieurement à la clôture du troisième trimestre, la SCPI Upêka a finalisé l'acquisition de deux commerces situés dans le quartier de Saint-Germain-des-Prés, sur la rive gauche parisienne. Ces locaux sont loués à deux enseignes : John Taylor, spécialiste de l'immobilier de prestige, et Silvera, spécialisé dans le mobilier design et l'aménagement d'espaces professionnels. L'opération représente un investissement total de 7 M€ acte en main, pour un rendement immobilier brut à l'acquisition de 6,5 %. Le financement bancaire mis en place permet, par effet de levier, de porter le rendement prévisionnel des fonds propres investis à 8,13 %. Ce dernier indicateur concerne exclusivement l'opération immobilière et ne correspond pas au rendement distribué aux associés de la SCPI. Ces acquisitions contribuent à la diversification de l'assiette locative d'Upêka et permettent de déployer l'essentiel des capitaux disponibles. Réalisées après le 30 septembre 2026, elles ne sont pas intégrées aux indicateurs patrimoniaux du troisième trimestre. Leur prise en compte est prévue dans les données du quatrième trimestre.
Quelles perspectives pour la SCPI Upêka en 2027 ?
Un objectif de distribution autour de 5,5 %
Pour 2027, Axipit Real Estate Partners envisage un taux de distribution autour de l'objectif annuel de 5,5 % de la SCPI. Cette perspective repose notamment sur les effets attendus des opérations immobilières finalisées en octobre et sur l'évolution de la situation locative du portefeuille. Elle reste toutefois conditionnée aux résultats de la gestion immobilière, aux conditions de marché et à la bonne exécution des actions engagées. Il s'agit d'un objectif prévisionnel qui ne constitue pas une promesse de rendement.
La consolidation des revenus locatifs comme priorité
La poursuite de la commercialisation de l'actif d'Onda demeure l'un des principaux enjeux opérationnels. Parallèlement, Axipit Real Estate Partners entend maintenir son attention sur la qualité des actifs, leur situation locative et les conditions financières des investissements. La SCPI poursuit également sa démarche d'investissement socialement responsable. Labellisée ISR depuis septembre 2024 et classée article 8 au sens du règlement européen SFDR, elle a fait l'objet d'un audit annuel de suivi en septembre 2026. Cet audit porte notamment sur l'application de la méthodologie environnementale, sociale et de gouvernance (ESG), la notation des actifs et le suivi des plans d'amélioration. Les prochaines étapes du développement d'Upêka dépendront ainsi de la capacité à consolider les revenus du patrimoine existant et à intégrer les nouvelles acquisitions dans sa gestion immobilière.
Tableau récapitulatif – SCPI Upêka au 3T 2026
Indicateur | Données au 3T 2026 |
|---|---|
Société de gestion | Axipit Real Estate Partners |
Capitalisation | 41 016 100 € |
Collecte brute trimestrielle | 524 866 € |
Nombre d'associés | 1 883 |
Parts en attente de retrait | 3 396 |
Nombre d'actifs immobiliers | 14 |
Pays d'implantation | France, Espagne, Pays-Bas, Irlande |
Taux d'occupation financier (TOF ASPIM) | 92,5 % |
TOF économique | 85,9 % |
Distribution brute au 3T 2026 | 2,00 € par part |
Distribution nette de fiscalité étrangère | 1,48 € par part |
Prix de souscription | 206 € |
Valeur de reconstitution | 201,96 € |
Ratio d'endettement | 11,07 % |
Acquisition postérieure au trimestre | 2 commerces à Paris pour 7 M€ |
Objectif de distribution pour 2027 | Autour de 5,5 % (non garanti) |
Les indicateurs patrimoniaux sont arrêtés au 30 septembre 2026. Les acquisitions parisiennes et la signature du nouveau bail de La Tourette sont intervenues en octobre 2026.
Conclusion : un trimestre marqué par des enjeux locatifs
Le troisième trimestre 2026 met en évidence une situation contrastée pour la SCPI Upêka, entre progression des revenus effectivement recouvrés et difficultés persistantes sur certains actifs. Les opérations conclues après la clôture trimestrielle ouvrent une nouvelle étape dans la gestion du portefeuille. Leur contribution effective aux revenus, ainsi que l'évolution de la liquidité des parts, constitueront des points d'attention pour les prochains trimestres.
L’investissement en parts de SCPI comporte des risques, notamment de perte en capital, de liquidité et de variation des revenus distribués. Les performances passées ne préjugent pas des performances futures et les revenus ne sont pas garantis.
À retenir
Au 3T 2026, la SCPI Upêka présente une situation locative contrastée, avec un TOF ASPIM de 92,5 % et un TOF économique en progression à 85,9 %. L'acompte brut trimestriel atteint 2,00 € par part. Après la clôture du trimestre, la relocation de La Tourette et l'acquisition de deux commerces parisiens pour 7 M€ constituent deux avancées dans la gestion du patrimoine. Pour 2027, Axipit Real Estate Partners envisage un taux de distribution autour de 5,5 %, un objectif prévisionnel non garanti.
Source : Axipit Real Estate Partners — Bulletin trimestriel d'information de la SCPI Upêka, 3ᵉ trimestre 2026.
Conseil
L'analyse de la SCPI Upêka ne doit pas se limiter au montant des distributions. L'évolution des taux d'occupation, la situation des actifs vacants et la liquidité des parts constituent également des indicateurs essentiels. Une attention particulière devra être portée à la relocation d'Onda, à la contribution effective des nouvelles acquisitions aux revenus locatifs et à l'évolution des demandes de retrait. Ces éléments permettront d'apprécier la mise en œuvre du plan de gestion et les perspectives de la SCPI.
À propos de l'auteur
La SCPI Upeka vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.