Des sommes peuvent rester oubliées sur des comptes bancaires, des contrats d'assurance-vie ou des produits d'épargne. Adoptée le 13 juin 2014 et entrée en vigueur en 2016, la loi Eckert encadre leur détection, l'information des titulaires et des bénéficiaires, puis le transfert des avoirs à la Caisse des dépôts et consignations (CDC). Les titulaires ou leurs ayants droit peuvent ensuite réclamer gratuitement les fonds via le service Ciclade.
Le cadre légal de la loi Eckert
La loi Eckert vise à renforcer la protection des épargnants et des bénéficiaires de contrats d'assurance-vie. Elle impose aux établissements financiers de recenser chaque année les comptes inactifs, d'informer les personnes concernées et de transférer les avoirs à la CDC lorsque les délais prévus sont atteints.
Un compte bancaire est considéré comme inactif lorsqu'aucune opération, à l'exception notamment de l'inscription d'intérêts ou du prélèvement de frais, n'a été enregistrée pendant douze mois et que le titulaire ne s'est pas manifesté auprès de l'établissement. Il ne doit pas non plus avoir effectué d'opération sur un autre compte ouvert à son nom dans la même banque.
Le délai est porté à cinq ans pour les comptes sur lesquels sont inscrits des titres financiers, les comptes sur livret, les comptes à terme et les produits d'épargne concernés par le Code monétaire et financier. Un titulaire peut également être considéré comme inactif lorsqu'il est décédé et qu'aucun ayant droit ne s'est manifesté pendant les douze mois suivant le décès.
Le transfert à la Caisse des dépôts
Pour un titulaire vivant, les avoirs d'un compte inactif sont transférés à la CDC à l'issue d'un délai de dix ans à compter de la dernière opération, de la dernière manifestation du titulaire ou, le cas échéant, du terme de la période d'indisponibilité. Pour un compte inactif dont le titulaire est décédé, le transfert intervient au terme de trois ans à compter du décès.
Une règle spécifique s'applique au plan d'épargne logement lorsque le titulaire est vivant : le transfert peut intervenir à l'issue d'un délai de vingt ans, sous réserve que le PEL constitue le seul compte détenu dans l'établissement.
Après le transfert, la CDC conserve les sommes pendant vingt ans dans le cas général. Pour les avoirs transférés à la suite du décès du titulaire, la conservation à la CDC peut atteindre vingt-sept ans après le délai préalable de trois ans. À l'issue de ces périodes, les sommes non réclamées sont définitivement acquises à l'État ou, dans certains cas, aux collectivités d'outre-mer.
Les établissements financiers doivent informer le titulaire, ses représentants ou les ayants droit connus des conséquences liées à l'inactivité et du prochain transfert des avoirs. Les frais applicables aux comptes inactifs sont également encadrés : pour les comptes ordinaires, leur montant annuel ne peut pas dépasser 30 euros, montant revalorisable selon les modalités prévues par la réglementation.
Les assurances-vie en déshérence
Les assureurs doivent rechercher les souscripteurs, assurés et bénéficiaires concernés par des contrats non réclamés. Les contrats d'assurance-vie et de capitalisation font également l'objet de déclarations dans le fichier FICOVIE, utilisé notamment dans le cadre des successions. Les notaires peuvent s'appuyer sur ce fichier pour identifier les contrats souscrits par un défunt et les bénéficiaires mentionnés.
Lorsqu'un assureur a connaissance du décès de l'assuré ou lorsque le contrat arrive à son terme, les sommes dues sont conservées par l'assureur pendant dix ans si elles ne sont pas réclamées. À l'issue de ce délai, elles sont transférées à la CDC, qui les conserve pendant vingt ans. En l'absence de demande avant l'expiration de cette période, les capitaux sont définitivement acquis à l'État.
La fiscalité des capitaux d'assurance-vie dépend notamment de la date et du montant des versements, de l'âge du souscripteur au moment des primes et du lien entre le souscripteur et le bénéficiaire. Les règles applicables aux primes versées avant ou après le soixante-dixième anniversaire doivent être distinguées. La restitution d'un capital ne dispense donc pas d'examiner son régime fiscal au regard de la situation du contrat et de la succession.
Les démarches pour récupérer les fonds
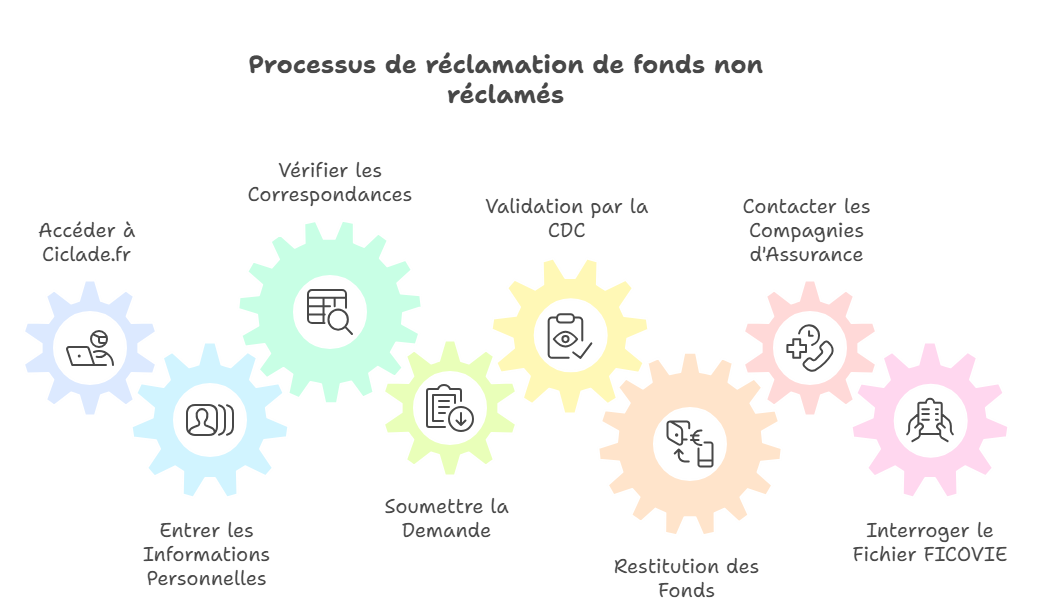
Le service Ciclade, géré par la CDC, permet de rechercher gratuitement des sommes transférées au titre de comptes bancaires inactifs, de contrats d'assurance-vie ou de contrats de capitalisation non réclamés.
La recherche repose notamment sur les informations d'état civil :
- nom et prénom ;
- date et lieu de naissance.
Lorsqu'une correspondance est identifiée, une demande de restitution peut être déposée en ligne. Des justificatifs peuvent être demandés, notamment une pièce d'identité, un acte de décès, un acte de notoriété ou tout document établissant la qualité d'ayant droit ou de bénéficiaire. Après instruction et validation de la demande, la CDC procède au versement des sommes selon les modalités prévues.
Avant le transfert à la CDC, une demande doit être adressée à la banque ou à l'assureur concerné. Dans le cadre d'une succession, le notaire peut effectuer les recherches nécessaires, notamment au moyen du fichier FICOVIE, afin d'identifier les contrats souscrits par le défunt.
Le traitement fiscal des sommes récupérées
Les modalités fiscales varient selon l'origine des sommes :
- Pour un compte bancaire, la restitution du solde n'est pas, en elle-même, une nouvelle opération imposable. Les intérêts et revenus éventuellement produits restent soumis aux règles fiscales applicables à leur nature et à leur période de perception.
- Pour une assurance-vie, le régime fiscal dépend de l'âge du contrat, de la date et du montant des versements, de l'âge du souscripteur lors des primes et de la situation du bénéficiaire.
- Dans le cadre d'une succession, les capitaux d'assurance-vie doivent être examinés au regard des règles propres à l'assurance-vie et aux droits de mutation, lorsque ceux-ci sont applicables.
Exemple concret
Un titulaire décède en 2015 et aucun ayant droit ne se manifeste auprès de la banque. Le compte devient inactif douze mois après le décès, puis les avoirs sont transférés à la CDC à l'issue du délai légal de trois ans suivant le décès, soit en 2018.
Si le solde s'élève à 20 000 euros au moment du transfert, la CDC le conserve pendant vingt-sept ans à compter de celui-ci. Les ayants droit disposent donc, en principe, jusqu'en 2045 pour déposer une demande, sous réserve des règles de computation applicables et de la date effective du dépôt. Sans réclamation dans le délai légal, les sommes sont définitivement acquises à l'État.
Tableau récapitulatif des délais
| Produit | Conservation en banque ou chez l'assureur | Conservation à la CDC | Issue finale |
| Compte inactif avec titulaire vivant | 10 ans, ou 20 ans pour un PEL seul | 20 ans | État ou collectivité d'outre-mer selon le cas |
| Compte inactif avec titulaire décédé | 3 ans à compter du décès | 27 ans | État ou collectivité d'outre-mer selon le cas |
| Assurance-vie ou contrat de capitalisation non réclamé | 10 ans à compter du décès connu ou du terme du contrat | 20 ans | État ou collectivité d'outre-mer selon le cas |
Précautions utiles pour limiter les fonds en déshérence
La prévention repose d'abord sur un inventaire régulièrement mis à jour des comptes bancaires, contrats d'assurance-vie, produits d'épargne et investissements détenus. Les informations utiles peuvent être conservées dans un document sécurisé, accessible aux proches ou au notaire dans le respect de la confidentialité.
La clause bénéficiaire d'une assurance-vie doit être rédigée avec précision et actualisée lorsque la situation familiale ou patrimoniale évolue. Les coordonnées communiquées aux établissements financiers doivent également rester à jour afin de faciliter les échanges. Il est utile de conserver une trace des contrats et comptes existants.
Lors d'une succession, le notaire peut effectuer les recherches utiles, notamment dans FICOVIE, et rechercher les avoirs transférés à la CDC via Ciclade.
Il est toujours plus facile de placer que de retirer. L'accessibilité de l'épargne mérite donc d'être anticipée, qu'il s'agisse d'une assurance-vie, de comptes bancaires ou de SCPI détenues en direct ou dans un contrat. Une cartographie actualisée des placements, des coordonnées des établissements et des modalités de transmission peut être conservée dans un document partagé avec les proches ou le notaire. La clause bénéficiaire doit être vérifiée régulièrement, tout comme l'actualisation des coordonnées. Cette organisation facilite la transmission et limite le risque que des capitaux restent bloqués ou deviennent difficiles à identifier.
Conclusion
La loi Eckert encadre les comptes inactifs et les contrats d'assurance-vie non réclamés en imposant des obligations de recensement, d'information et de transfert à la Caisse des dépôts. Ciclade facilite ensuite les recherches et les demandes de restitution, tandis que FICOVIE contribue à identifier les contrats d'assurance-vie dans le cadre des successions.
Les délais de conservation peuvent atteindre trente ans dans le cas général. Passé le délai légal, les sommes non réclamées sont définitivement acquises à l'État ou, selon les situations, aux collectivités d'outre-mer. Le suivi des comptes, la mise à jour des clauses bénéficiaires et l'information des proches restent essentiels pour limiter le risque de déshérence.
À retenir
- La loi Eckert définit les règles applicables aux comptes inactifs et aux contrats d'assurance-vie non réclamés.
- Un compte devient généralement inactif après douze mois sans opération ni manifestation du titulaire, ou après cinq ans pour certaines catégories d'épargne.
- Les avoirs sont transférés à la CDC après dix ans pour un titulaire vivant, après trois ans suivant le décès ou après vingt ans pour un PEL seul dans les conditions prévues par la loi.
- La CDC conserve les sommes vingt ans dans le cas général et jusqu'à vingt-sept ans après un transfert consécutif au décès.
- Ciclade permet de rechercher gratuitement les avoirs transférés à la CDC.
- FICOVIE peut être interrogé dans le cadre des recherches successorales relatives aux contrats d'assurance-vie.
- La fiscalité dépend de la nature et de l'origine des sommes ainsi que, pour l'assurance-vie, des caractéristiques du contrat et de la situation du bénéficiaire.
- Un inventaire actualisé des placements et une clause bénéficiaire précise réduisent le risque de déshérence.
Sources :
- Légifrance, Loi n° 2014-617 du 13 juin 2014 relative aux comptes bancaires inactifs et aux contrats d'assurance-vie en déshérence, 13 juin 2014, version mise à jour le 23 janvier 2025 — Consulter la loi.
- Légifrance, Code monétaire et financier, articles L. 312-19 à L. 312-21-1 et R. 312-19 à R. 312-22, version en vigueur au 22 mai 2025 — Consulter le Code.
- Légifrance, Décret n° 2015-1092 du 28 août 2015 relatif aux comptes bancaires inactifs et aux contrats d'assurance-vie en déshérence, 28 août 2015 — Consulter le décret.
- Légifrance, Arrêté du 21 septembre 2015 pris en application de l'article R. 312-19 du Code monétaire et financier, 21 septembre 2015, version mise à jour le 13 novembre 2024 — Consulter l'arrêté.
- Commission nationale de l'informatique et des libertés, Délibération n° 2016-162 du 19 mai 2016, 19 mai 2016 — Consulter la délibération.
Conseil
Une approche patrimoniale consiste à réunir dans un document sécurisé l'inventaire des comptes, contrats d'assurance-vie et placements, y compris les SCPI détenues en direct ou dans un contrat, les coordonnées des établissements et les modalités de transmission. Le partage des informations utiles avec les proches ou le notaire, la mise à jour des coordonnées et la vérification régulière de la clause bénéficiaire peuvent faciliter l'accès à l'épargne et sa transmission.
À lire également :
À propos de l'auteur