
Dans le cadre d'une assurance vie, le pacte adjoint accompagne une donation manuelle et en précise les conditions de gestion, d'utilisation ou de disponibilité. Il peut concerner notamment un bénéficiaire mineur ou un jeune adulte. Sa rédaction doit respecter les règles civiles, fiscales et successorales applicables, ainsi que le fonctionnement du contrat d'assurance vie.
Qu'est-ce qu'un pacte adjoint exactement ?
Le pacte adjoint est un écrit qui accompagne une donation manuelle. Il formalise les conditions acceptées par le donateur et le donataire et peut préciser l'affectation des fonds, les modalités de gestion ou l'interdiction temporaire de disposer du capital. Il contribue ainsi à organiser la transmission patrimoniale.
La donation manuelle correspond à la remise effective d'argent, de titres ou d'un autre bien meuble. Le pacte est généralement établi après cette remise, ou au plus tôt concomitamment, afin de constater une donation déjà réalisée. Il peut être intitulé " Reconnaissance du don manuel intervenu le… " et préciser l'identité des parties, la date de la remise, la nature et le montant du don ainsi que les obligations attachées à la transmission.
Acte sous seing privé, le pacte adjoint ne nécessite pas systématiquement l'intervention d'un notaire. Un accompagnement notarial peut toutefois être pertinent lorsque la situation familiale, les clauses envisagées ou les enjeux successoraux sont complexes. Lorsque le donataire est mineur, ses représentants légaux interviennent dans l'opération.
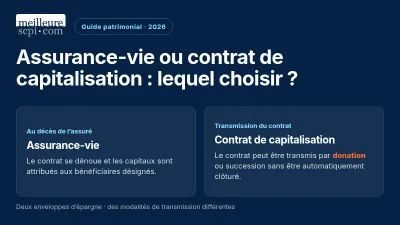
Le pacte adjoint ne se confond pas avec le contrat d'assurance vie : il encadre la donation du capital, tandis que le contrat définit la relation avec l'assureur et les modalités d'investissement. Cette distinction est utile lors de donations destinées à des enfants ou petits-enfants.
Les principales clauses d'un pacte adjoint en assurance vie
Le pacte peut prévoir différentes clauses, sous réserve de leur compatibilité avec le droit applicable, les conditions générales du contrat et les pouvoirs de l'assureur.
Clause d'inaliénabilité temporaire
La clause d'inaliénabilité interdit temporairement au donataire de vendre, donner, nantir ou retirer librement les biens donnés. Pour être valable, elle doit être temporaire et justifiée par un intérêt sérieux et légitime, conformément à l'article 900-1 du Code civil. La loi ne fixe pas de limite générale à 25 ans : la durée doit être proportionnée à l'objectif poursuivi. Le donataire peut demander judiciairement à disposer du bien si l'intérêt ayant justifié la clause a disparu ou si un intérêt plus important l'exige.
Dans le cadre d'une transmission à un enfant ou à un petit-enfant, la clause peut viser à préserver le capital jusqu'à une étape déterminée, par exemple :
- le financement d'études supérieures ;
- l'acquisition d'une résidence principale ;
- le lancement d'une activité professionnelle ;
- la constitution d'une épargne destinée aux premières années de vie active.
L'âge de déblocage doit être défini précisément et justifié par l'objectif de la donation. Une clause ne peut avoir pour seul but de conserver indéfiniment le contrôle du donateur sur un capital qui appartient désormais au donataire.
Clause de gestion ou d'administration
Le pacte peut organiser la gestion du capital pendant la minorité du bénéficiaire et prévoir l'intervention d'un administrateur ou d'un tiers chargé de l'accompagner, dans le respect des règles applicables à l'administration des biens du mineur. La clause peut notamment préciser :
- les conditions dans lesquelles des arbitrages peuvent être réalisés ;
- les supports d'investissement admissibles ;
- les modalités de suivi du contrat ;
- les conditions de demande de rachat ou d'avance ;
- les objectifs de risque et l'horizon de placement.
La désignation d'un tiers ne permet pas automatiquement de contourner les règles de fonctionnement du contrat d'assurance vie. Les opérations restent soumises aux pouvoirs du souscripteur, aux dispositions applicables aux mineurs et aux procédures de l'assureur.
Le choix de supports en unités de compte, y compris des supports immobiliers tels que des SCPI ou des OPCI lorsqu'ils sont proposés dans le contrat, doit tenir compte du risque de perte en capital, de l'horizon d'investissement, des frais et des conditions de liquidité.
Clause de remploi ou d'affectation
La clause de remploi peut prévoir que le capital ou les sommes retirées seront affectés à un objectif défini : études, logement, création d'entreprise ou autre projet précisément identifié. Une rédaction claire aide à limiter les contestations. Elle peut distinguer :
- le capital initialement donné ;
- les gains et revenus produits par ce capital ;
- les conditions de retrait ;
- la personne habilitée à autoriser ou contrôler l'utilisation des fonds ;
- les justificatifs éventuellement nécessaires.
Une clause d'affectation ne doit pas être générale ou contradictoire. Plus la restriction est importante, plus l'intérêt poursuivi et sa durée doivent être explicitement établis.
Dispense de rapport et protection des héritiers
Le pacte adjoint peut prévoir une dispense de rapport à la succession. Cette stipulation doit toutefois être appréciée au regard de la réserve héréditaire et de la quotité disponible : une donation ne peut porter atteinte aux droits réservataires des héritiers.
La dispense de rapport ne rend pas la donation sans effet sur la succession. Elle peut modifier le traitement civil de la libéralité lors du règlement successoral, sans écarter les règles relatives à la réserve héréditaire. Une analyse notariale est pertinente en présence de plusieurs enfants, d'une famille recomposée ou de donations importantes.
La protection du conjoint relève généralement de mécanismes distincts du pacte adjoint, comme le démembrement, la clause bénéficiaire de l'assurance vie ou certaines conventions patrimoniales. L'usufruit et la nue-propriété ne constituent donc pas des clauses standard permettant automatiquement d'attribuer des droits au conjoint et aux enfants.
Principales clauses et limites
| Clause | Objectif | Limite | Exemple |
| Inaliénabilité temporaire | Empêcher la libre disposition du capital pendant une période déterminée. | Durée temporaire et intérêt sérieux et légitime exigés par l'article 900-1 du Code civil. | Capital indisponible jusqu'à une échéance liée aux études ou à un projet immobilier. |
| Gestion ou administration | Organiser la gestion du contrat pendant la minorité ou accompagner le bénéficiaire. | Respect des règles relatives aux biens du mineur et des procédures de l'assureur. | Définition des conditions d'arbitrage entre fonds en euros et unités de compte. |
| Remploi ou affectation | Réserver les sommes à un projet défini. | Rédaction claire, objectif identifiable et compatibilité avec les droits du donataire. | Utilisation du capital pour financer des études ou un premier achat immobilier. |
| Dispense de rapport | Préciser le traitement civil de la donation lors du règlement de la succession. | Respect de la réserve héréditaire et de la quotité disponible. | Donation consentie hors part successorale dans la limite de la quotité disponible. |
Comment mettre en place un pacte adjoint ?
Définir l'opération
Avant toute remise de fonds, il convient de déterminer la nature de l'opération : donation manuelle, versement sur un contrat souscrit au nom du bénéficiaire, donation de liquidités ou transmission d'un autre actif. Le pacte doit préciser l'identité du donateur et du donataire, le montant donné, la date de remise des fonds, la durée des restrictions, les modalités de gestion et l'affectation éventuelle du capital.
Vérifier le fonctionnement du contrat d'assurance vie
Le contrat doit permettre les opérations envisagées. Ses conditions générales peuvent encadrer les arbitrages, les rachats, les avances, la souscription par un mineur et l'accès aux supports en unités de compte. Le pacte ne peut imposer à l'assureur une opération contraire au contrat ou aux règles applicables. Les pouvoirs du souscripteur, les modalités de signature et l'intervention des représentants légaux sont donc à vérifier.
Rédiger le pacte après la donation
Le document doit constater une donation déjà intervenue. Il est utile d'y faire figurer :
- la date et la nature de la remise ;
- l'identité complète des parties ;
- le montant et la description du bien donné ;
- l'acceptation du donataire ;
- les clauses d'inaliénabilité, de gestion ou d'affectation ;
- la durée des obligations et les modalités de modification ou de levée des restrictions ;
- les conséquences d'un décès du donateur ou du donataire ;
- les signatures des parties ou de leurs représentants légaux.
La rédaction doit éviter toute ambiguïté entre une intention de donner et une donation effectivement réalisée.
Déclarer la donation
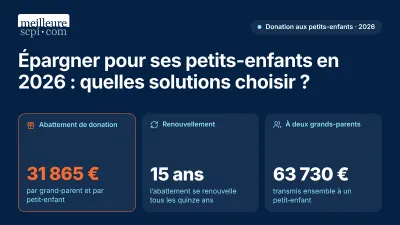
La donation manuelle doit être déclarée à l'administration fiscale selon les modalités en vigueur. La déclaration permet notamment de dater l'opération et de tenir compte des abattements applicables. En ligne directe, l'abattement de droit commun est de 100 000 euros par parent et par enfant, renouvelable tous les 15 ans. D'autres abattements peuvent s'appliquer selon le lien de parenté et la nature de la donation ; les conditions sont à vérifier au moment de l'opération.
La déclaration fiscale ne remplace pas le pacte adjoint : la première répond à un objectif fiscal, tandis que le second organise les conditions civiles de la donation. Les modalités de transmission d'argent du vivant du donateur s'inscrivent dans ce cadre distinct.
Différence entre pacte adjoint et testament
Le testament produit ses effets au décès et porte sur les biens transmis par succession. Le pacte adjoint accompagne une donation réalisée du vivant du donateur. Il peut donc permettre de :
- transmettre immédiatement un capital ;
- encadrer son utilisation ;
- prévoir certaines restrictions temporaires ;
- organiser la gestion du bien donné ;
- préciser le traitement civil de la donation.
Après la donation, le donateur n'est plus propriétaire du capital. Les clauses doivent respecter les droits du donataire et ne peuvent créer un contrôle illimité sur le bien transmis.
Fiscalité de l'assurance vie et pacte adjoint
Le pacte adjoint ne modifie pas, à lui seul, la fiscalité propre à l'assurance vie. En cas de rachat, l'imposition porte sur la part de gains comprise dans le retrait, selon l'âge du contrat et la date des versements. Pour les contrats de plus de huit ans, les gains bénéficient d'un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple marié ou pacsé soumis à imposition commune. Le taux applicable dépend notamment de la date et du montant des primes versées. Ces règles concernant le contrat ne dispensent pas de déclarer la donation ni d'analyser les éventuels droits de donation.
Les règles fiscales doivent être appréciées à la date de la transmission et selon la situation personnelle des parties. Les règles fiscales de l'assurance vie ne se confondent pas avec celles applicables à la donation.
Précautions à prendre
Avant de signer un pacte adjoint, plusieurs vérifications sont nécessaires :
- s'assurer que la donation a été réalisée avant ou au moment de la signature du document ;
- vérifier la capacité juridique et les pouvoirs des représentants du mineur ;
- justifier précisément l'intérêt de toute clause d'inaliénabilité ;
- fixer une durée temporaire et proportionnée ;
- contrôler la compatibilité du pacte avec le contrat d'assurance vie ;
- analyser les conséquences sur la réserve héréditaire et tenir compte des donations antérieures ;
- vérifier la situation matrimoniale du donateur ;
- déclarer la donation à l'administration fiscale ;
- conserver la preuve de la remise des fonds et les exemplaires signés.
L'intervention d'un notaire ou d'un professionnel compétent est particulièrement pertinente en présence d'une famille recomposée, de plusieurs héritiers, d'un patrimoine important ou d'une donation assortie de nombreuses restrictions. L'analyse peut également s'articuler avec d'autres outils patrimoniaux, comme une SCI familiale ou des investissements en SCPI, lorsque ces dispositifs font partie de la stratégie globale.
Conclusion
Le pacte adjoint accompagne une donation manuelle en précisant les conditions de gestion et d'utilisation du capital transmis. Il peut contribuer à organiser une épargne destinée à un enfant mineur ou à un jeune adulte, à condition de respecter les droits du donataire et les règles civiles applicables.
Les restrictions doivent être justifiées et, lorsqu'elles limitent la libre disposition du bien, temporaires. La rédaction gagne à être cohérente avec le contrat d'assurance vie, les donations antérieures, la réserve héréditaire et la situation fiscale. Les supports en unités de compte, notamment immobiliers, comportent par ailleurs des risques et des conditions de liquidité propres à chaque contrat.
À retenir
- Le pacte adjoint formalise les conditions d'une donation manuelle, sans se confondre avec le contrat d'assurance vie.
- Il peut organiser l'affectation des fonds et la gestion du capital, sous réserve des règles applicables au contrat et au bénéficiaire mineur.
- Une clause d'inaliénabilité doit être temporaire et justifiée par un intérêt sérieux et légitime ; aucune limite générale de 25 ans n'est fixée par la loi.
- Le pacte ne permet pas au donateur de rester propriétaire du capital ni d'en conserver la maîtrise indéfiniment.
- La donation doit être déclarée séparément ; les règles fiscales dépendent de la nature de l'opération et de la situation des parties.
Sources et références
- Légifrance, Code civil, article 900-1, page mise à jour le 3 novembre 2025 : consulter le texte.
- Impots.gouv.fr, " L'assurance-vie et le PEA ", publiée le 8 avril 2026, mise à jour le 6 octobre 2026 : consulter la page.
- Impots.gouv.fr, " Les revenus mobiliers ", publiée le 7 avril 2026, mise à jour le 2 octobre 2026 : consulter la page.
Conseil
Le pacte adjoint gagne à être envisagé comme un outil d'organisation de la transmission, et non comme un moyen de conserver indéfiniment la maîtrise des fonds donnés. Une rédaction fondée sur des objectifs concrets, une durée proportionnée et des modalités compatibles avec le contrat d'assurance vie permet de clarifier les engagements des parties. Une relecture par un notaire ou un professionnel compétent est recommandée lorsque la donation concerne un mineur, plusieurs héritiers, une famille recomposée ou un montant significatif, afin d'examiner la validité des clauses, la réserve héréditaire et les obligations déclaratives.
À propos de l'auteur