Un contrat d'assurance vie peut être conservé pendant de nombreuses années, mais son fonctionnement ne se limite pas à la règle des huit ans. Cette échéance, souvent associée à l'assurance vie, correspond à un avantage fiscal et non à une obligation de blocage de l'épargne. En 2026, la durée de détention, les conditions de retrait et la fiscalité des gains sont autant d'éléments à comprendre pour gérer son contrat en fonction de ses objectifs.
Quelle est la durée d'un contrat d'assurance vie ?
Une durée définie par les conditions contractuelles
Il n'existe pas de durée minimale légale de détention de huit ans pour un contrat d'assurance vie. Lors de la souscription, le contrat peut prévoir une durée déterminée, des possibilités de prorogation ou une durée viagère. Les modalités applicables dépendent des conditions générales et particulières de l'assureur. Cette durée contractuelle doit être distinguée de la durée de placement recommandée. Un contrat peut rester ouvert longtemps, tandis que certains supports d'investissement nécessitent un horizon de détention adapté à leurs risques. L'ancienneté fiscale constitue une troisième notion. Elle commence à courir à partir de la date d'ouverture du contrat et intervient dans le calcul de l'imposition des gains lors d'un retrait.
Que se passe-t-il à l'échéance ?
Lorsqu'un contrat comporte une date d'échéance, son devenir dépend des clauses prévues : arrivée au terme, prorogation ou renouvellement selon les modalités contractuelles. L'épargnant doit donc vérifier les dispositions relatives à la durée du contrat, notamment lorsque celui-ci approche de son terme. Le décès de l'assuré constitue un autre événement de dénouement. Les sommes dues sont alors versées aux bénéficiaires désignés, conformément aux conditions du contrat et aux règles applicables.
Pourquoi les huit ans sont-ils importants en assurance vie ?
Un avantage fiscal sur les gains retirés
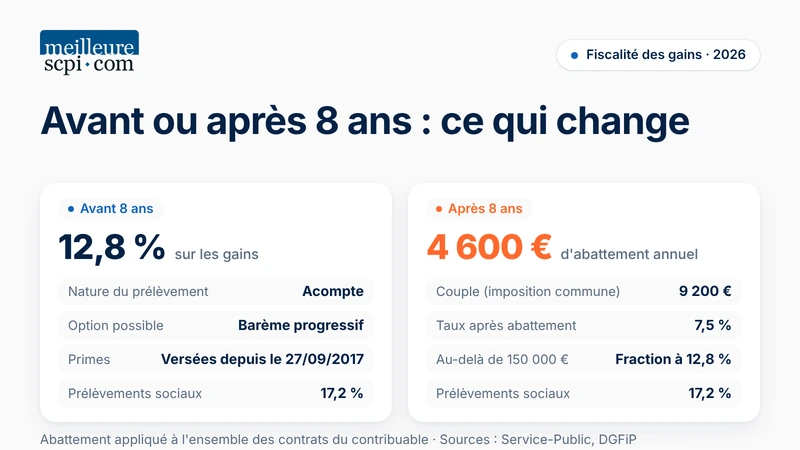
Le seuil de huit ans permet de bénéficier d'un abattement annuel sur les gains imposables compris dans les rachats. En 2026, cet abattement s'élève à 4 600 € pour une personne seule et à 9 200 € pour un couple marié ou pacsé soumis à une imposition commune. Il concerne l'ensemble des contrats d'assurance vie du contribuable. Il ne s'applique pas séparément à chaque contrat et ne porte pas sur la totalité des sommes retirées. L'abattement réduit l'assiette de l'impôt sur le revenu, mais ne supprime pas les prélèvements sociaux éventuellement dus.
Quelle fiscalité avant huit ans ?
Pour les primes versées depuis le 27 septembre 2017, les gains retirés avant huit ans sont en principe soumis à un prélèvement forfaitaire de 12,8 % au titre de l'impôt sur le revenu. Ce prélèvement constitue un acompte sur l'imposition définitive, sous réserve des possibilités de dispense prévues par la réglementation. Le contribuable peut également opter pour l'imposition au barème progressif de l'impôt sur le revenu, selon les règles applicables à cette option. Les versements effectués avant le 27 septembre 2017 relèvent d'un régime fiscal différent, notamment concernant les modalités de prélèvement forfaitaire.
Quelle fiscalité après huit ans ?
Pour les gains correspondant aux primes versées depuis le 27 septembre 2017, le taux définitif d'imposition peut être de 7,5 % après application de l'abattement annuel. Ce taux dépend toutefois du montant des primes versées sur l'ensemble des contrats concernés, en tenant compte des sommes déjà remboursées en capital. Lorsque le seuil fiscal de 150 000 € est dépassé, une fraction des gains peut être imposée au taux de 12,8 %. Il ne faut donc pas confondre ce seuil avec la valeur totale du contrat : il concerne les primes retenues pour l'application du régime fiscal. Par ailleurs, un prélèvement forfaitaire non libératoire de 7,5 % est normalement effectué lors du versement des gains issus de primes postérieures au 27 septembre 2017, sauf dispense applicable. L'abattement est ensuite pris en compte lors de la déclaration annuelle des revenus. Si le prélèvement initial dépasse l'impôt finalement dû, l'excédent est restitué selon les modalités fiscales prévues.
Peut-on récupérer son épargne avant huit ans ?
Le rachat partiel conserve l'ancienneté du contrat
Un contrat d'assurance vie rachetable permet généralement d'effectuer un retrait avant son huitième anniversaire. Le rachat partiel consiste à récupérer une fraction de l'épargne sans mettre fin au contrat. Les sommes restantes continuent d'être investies selon la répartition retenue. Sur le plan fiscal, chaque retrait comprend une part de capital et, lorsque le contrat présente une plus-value, une part de gains. Seuls les gains imposables sont soumis à l'impôt sur le revenu. Le capital correspondant aux versements n'est pas imposé une seconde fois. La possibilité de retrait peut néanmoins être encadrée dans certaines situations. Lorsqu'un bénéficiaire a accepté sa désignation dans les conditions légales, son accord peut notamment être nécessaire pour effectuer un rachat.
Le rachat total clôture le contrat
Le rachat total entraîne le versement de la valeur de rachat disponible et met fin au contrat. Cette opération fait perdre l'ancienneté fiscale acquise. En cas de nouvelle souscription, une nouvelle période de détention commence. L'assureur doit normalement verser les sommes dues dans un délai maximal de deux mois après réception d'une demande de rachat complète. Les éventuels frais de sortie doivent également être examinés. Leur application dépend des conditions contractuelles et du cadre réglementaire.
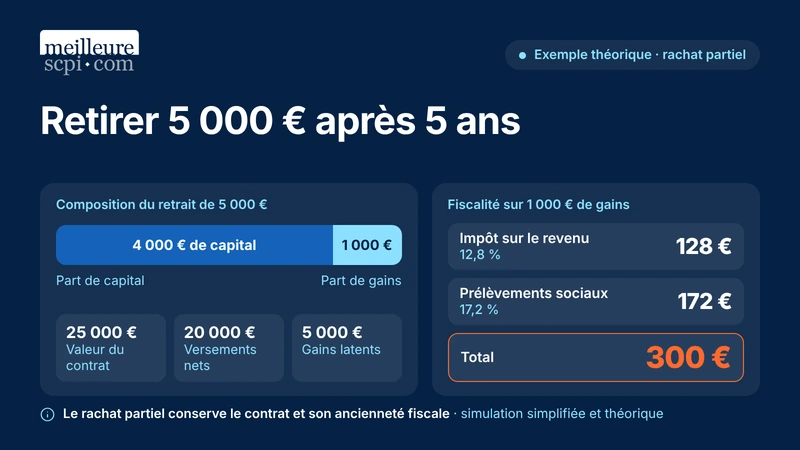
Exemple : retirer 5 000 € après cinq ans
Une simulation permet de comprendre la fiscalité d'un retrait anticipé.
Hypothèses :
- Contrat ouvert depuis cinq ans.
- Versements nets de rachats antérieurs : 20 000 €.
- Valeur du contrat au moment du retrait : 25 000 €.
- Gains latents : 5 000 €.
- Montant du rachat partiel : 5 000 €.
La fraction de gains comprise dans le retrait se calcule proportionnellement à la valeur du contrat.
5 000 € × (5 000 € ÷ 25 000 €) = 1 000 €.
Le retrait se compose donc de 4 000 € de capital et de 1 000 € de gains.
En supposant que les primes ont toutes été versées depuis le 27 septembre 2017, que le taux forfaitaire de 12,8 % s'applique et qu'aucune exonération particulière n'intervient, l'impôt sur le revenu correspondant aux gains est de : 1 000 € × 12,8 % = 128 €.
Pour un contrat d'assurance vie rachetable de droit commun, les prélèvements sociaux applicables en 2026 sont de 17,2 %.
Si la totalité des gains retirés est encore soumise à ces prélèvements, leur montant serait de 172 €.
Dans cette simulation simplifiée, le total de l'impôt sur le revenu et des prélèvements sociaux atteint donc 300 €, sans tenir compte d'éventuels prélèvements sociaux déjà acquittés ni d'une situation fiscale particulière.
Il s'agit d'un exemple théorique, et non d'un résultat applicable automatiquement à tous les contrats.
Faut-il conserver son assurance vie après huit ans ?
Une ancienneté fiscale qui reste acquise
Le huitième anniversaire ne marque pas la fin de l'intérêt d'un contrat d'assurance vie. Il est possible de conserver le contrat et de continuer à l'alimenter. Les nouveaux versements ne remettent pas à zéro son ancienneté fiscale. Cette caractéristique permet de disposer d'une enveloppe déjà ancienne pour des projets futurs. Le maintien d'un contrat doit néanmoins être apprécié en fonction de ses caractéristiques : frais de gestion, supports disponibles, conditions de retrait et adéquation avec les objectifs patrimoniaux.
Exemple : un retrait après dix ans
Un épargnant célibataire détient un contrat depuis dix ans.
Hypothèses :
- Valeur du contrat : 60 000 €.
- Versements nets de rachats antérieurs : 50 000 €.
- Gains : 10 000 €.
- Rachat partiel envisagé : 12 000 €.
La part de gains comprise dans le retrait est de : 12 000 € × (10 000 € ÷ 60 000 €) = 2 000 €.
En supposant que l'épargnant ne réalise aucun autre retrait imposable d'assurance vie pendant l'année, ces gains restent inférieurs à l'abattement annuel de 4 600 €. L'impôt sur le revenu définitif relatif à ce retrait est donc nul après application de l'abattement. Toutefois, pour des gains issus de primes versées depuis le 27 septembre 2017, un prélèvement initial de 7,5 % peut être effectué, soit 150 € dans cet exemple. En l'absence de dispense, cette somme est ensuite imputée sur l'impôt dû et, le cas échéant, restituée. Les prélèvements sociaux demeurent applicables selon les règles propres aux supports détenus.
Cette simulation illustre la différence entre le prélèvement effectué lors du rachat et l'imposition définitive calculée après déclaration.
Comment adapter la durée du contrat à son projet d'épargne ?
Choisir les supports selon l'horizon de placement
La durée de détention pertinente dépend du projet financé et de la capacité à supporter les fluctuations éventuelles de l'épargne. Un besoin de liquidité à court terme appelle une attention particulière à la disponibilité des sommes et à la sécurité du capital. Pour un horizon plus long, un contrat multisupport peut donner accès à différents placements, notamment des fonds en euros et des unités de compte. Le fonds en euros comporte une garantie du capital selon les modalités prévues par l'assureur. Certains contrats appliquent notamment cette garantie hors frais de gestion. Les unités de compte, en revanche, ne garantissent pas le capital investi. Leur valeur évolue en fonction des actifs sous-jacents et peut diminuer. Les frais de versement, de gestion et d'arbitrage doivent également être examinés, car ils influencent le montant effectivement disponible.
Quelle place pour les supports immobiliers ?
Certains contrats d'assurance vie permettent d'investir dans des supports immobiliers, notamment des SCPI proposées sous forme d'unités de compte. Ces placements donnent une exposition indirecte à l'immobilier, avec des caractéristiques propres en matière de valorisation, de frais et de durée de détention recommandée. Les SCPI comportent notamment un risque de perte en capital et des risques liés au marché immobilier. Dans le cadre d'une assurance vie, les conditions de rachat relèvent du contrat et des engagements de l'assureur. Elles doivent être distinguées des modalités de retrait des parts détenues directement auprès d'une SCPI. Avant de choisir un support immobilier, l'analyse du document d'informations clés permet d'identifier son niveau de risque, son horizon recommandé et les principaux scénarios de performance. La durée fiscale de huit ans ne constitue donc pas, à elle seule, un critère suffisant pour déterminer la durée adaptée à un investissement immobilier.
Conclusion
La durée d'un contrat d'assurance vie doit être appréciée à partir de trois éléments : les dispositions contractuelles, le régime fiscal des retraits et l'horizon de placement des supports sélectionnés. En 2026, la règle des huit ans reste un repère important, sans imposer de conserver les fonds pendant toute cette période. Le choix de maintenir ou de clôturer un contrat repose avant tout sur son adéquation avec les besoins de l'épargnant et sur les conditions financières qui lui sont propres.
FAQ
Quelle est la durée minimale d'un contrat d'assurance vie ?
Il n'existe pas de durée minimale légale de huit ans. La durée contractuelle dépend des clauses prévues lors de la souscription. L'épargne reste généralement accessible par rachat, sous réserve des conditions applicables.
Peut-on retirer son argent d'une assurance vie avant huit ans ?
Oui. Un rachat partiel ou total est généralement possible avant huit ans. Les gains compris dans le retrait sont alors soumis au régime fiscal correspondant à l'ancienneté du contrat et aux dates des versements.
Un contrat d'assurance vie est-il automatiquement clôturé après huit ans ?
Non. Il peut être conservé au-delà de cette échéance. Les huit ans correspondent principalement à un seuil d'ancienneté fiscale ouvrant droit à un abattement annuel sur les gains imposables retirés.
À retenir
- Aucune durée minimale légale de huit ans : un contrat d'assurance vie peut généralement faire l'objet d'un rachat avant cette échéance, sous réserve des conditions contractuelles.
- Huit ans, un seuil fiscal : cette ancienneté permet de bénéficier d'un abattement annuel sur les gains imposables de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à une imposition commune.
- Deux possibilités de retrait : le rachat partiel permet de conserver le contrat et son ancienneté fiscale, tandis que le rachat total entraîne sa clôture.
- Une fiscalité appliquée aux gains : seule la part de produits comprise dans le retrait est imposable, selon la date des versements et l'ancienneté du contrat.
- Une durée de placement à adapter : l'horizon d'investissement doit tenir compte des objectifs d'épargne, des supports sélectionnés, de leurs risques et des frais du contrat.
Conseil de l'expert
Ouvrir un contrat d'assurance vie suffisamment tôt peut permettre de commencer à acquérir de l'ancienneté fiscale, même avec un premier versement limité. Toutefois, le choix d'un contrat ne doit pas reposer uniquement sur cet avantage. Avant toute souscription, il est essentiel d'examiner les frais, les supports d'investissement proposés et les conditions de retrait. Pour les contrats donnant accès à des SCPI, une attention particulière doit être portée à l'horizon de placement recommandé, aux risques immobiliers et aux modalités de liquidité. L'objectif est de choisir un contrat adapté à son projet patrimonial, plutôt que de rechercher uniquement le bénéfice fiscal des huit ans.
À propos de l'auteur