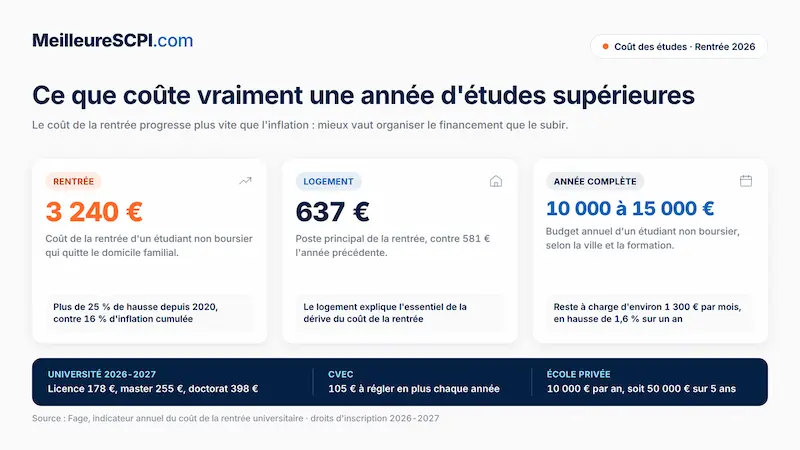
Anticiper les coûts des études supérieures de vos enfants peut s'avérer difficile, surtout si vous avez plusieurs enfants ou que les études sont longues. En 2026, les enquêtes des principales organisations étudiantes montrent qu'un étudiant non boursier qui quitte le domicile familial doit prévoir en moyenne entre 3 200 et 3 400 € pour la seule rentrée universitaire (installation, dépôt de garantie, CVEC, assurances, matériel), puis un budget de vie courante d'environ 1 200 à 1 300 € par mois hors grandes métropoles les plus chères. Le reste à charge mensuel moyen atteint désormais autour de 1 300 € pour un étudiant, en hausse d'environ 1,6 % par rapport à 2025. Sur une année complète, le budget annuel d'un étudiant non boursier s'établit ainsi facilement entre 10 000 et 15 000 €, en fonction de la ville, du type de formation et du niveau de vie.
La Fédération des associations générales étudiantes (Fage) a relevé un coût de rentrée de 3 240 euros pour un étudiant non boursier quittant le domicile familial, soit une hausse de plus de 25 % depuis 2020 — largement au-delà de l'inflation cumulée (16 %) sur la même période. Le logement explique l'essentiel de cette dérive : 637 € en moyenne, contre 581 € l'année précédente. Une réalité qui rappelle l'importance d'organiser le financement plutôt que de le subir.
Il convient de rappeler que l'obligation d'entretien des parents ne s'arrête pas au dix-huitième anniversaire de l'enfant : tant qu'il poursuit des études et ne peut pas subvenir seul à ses besoins, elle se poursuit. Mieux vaut donc anticiper avec méthode.
Il existe plusieurs solutions d'épargne pour financer les études supérieures et préparer au mieux l'avenir. Cet article mis à jour pour 2026 présente les principales options disponibles pour anticiper ces dépenses et faire les meilleurs choix selon la situation familiale et patrimoniale.
Commencer à épargner tôt pour réduire l'effort mensuel
Plus l'épargne démarre tôt, moins l'effort financier mensuel est important. Mettre de l'argent de côté dès la naissance d'un enfant permet d'étaler l'effort sur près de 18 ans.
Il n'est pas nécessaire de verser des sommes importantes. Une épargne régulière modeste (par exemple, 50 euros par mois) peut déjà constituer un capital appréciable sur une aussi longue période. Les anniversaires, Noël ou une rentrée d'argent exceptionnelle peuvent également alimenter cette réserve.
Il est préférable d'épargner sur un contrat ouvert au nom du parent plutôt qu'au nom de l'enfant, afin d'éviter qu'à sa majorité, le capital soit utilisé à d'autres fins que les études.
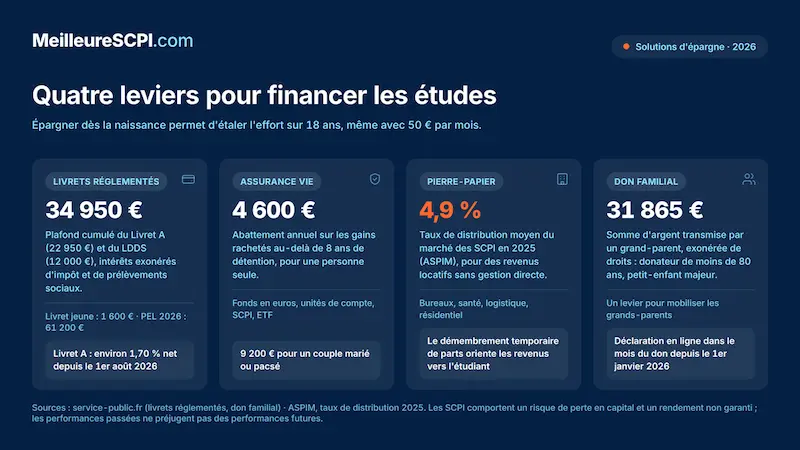
Mieux vaut privilégier une enveloppe de long terme alimentée par des versements programmés. L'assurance vie est particulièrement adaptée, car les retraits (appelés " rachats ") peuvent être effectués à tout moment. Au-delà de huit ans de détention, les gains issus des rachats bénéficient d'un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé. Le capital racheté, quant à lui, n'est jamais imposé, quelle que soit la durée de détention.
Il est également possible de mobiliser les grands-parents : le don familial de sommes d'argent permet de transmettre 31 865 € exonérés de droits de donation, à condition que le donateur ait moins de 80 ans et que le petit-fils ou la petite-fille ait au moins 18 ans. Depuis le 1er janvier 2026, la déclaration se fait en ligne, dans le mois qui suit le don.
Évaluer la facture à l'avance pour mieux planifier
Toutes les études supérieures ne coûtent pas la même chose. Étudier dans une université publique en restant au domicile familial n'a rien à voir financièrement avec une école privée assortie d'un logement dans une grande ville.
Pour l'année universitaire 2026-2027, les droits d'inscription s'élèvent à :
- 178 € en licence ;
- 255 € en master ;
- 398 € en doctorat,
auxquels s'ajoute la contribution de vie étudiante et de campus (CVEC) de 105 €. Mais une année dans une " business school " ou une école privée d'ingénieurs peut facilement être facturée 10 000 €, soit la bagatelle de 50 000 € en prenant en compte l'ensemble du cursus en cinq ans (avec les deux années préparatoires intégrées).
Il est utile de se poser notamment les questions suivantes :
- L'enfant pourra-t-il rester au domicile familial ?
- Faudra-t-il financer un logement ?
- L'établissement envisagé est-il public ou privé ?
- Des études ou des stages à l'étranger sont-ils probables ?
- Quelles dépenses quotidiennes devront être prises en charge ?
Ces éléments permettent d'obtenir un ordre de grandeur du budget à prévoir et de mesurer l'écart avec l'épargne déjà constituée.
Les livrets d'épargne : une solution sans risque ni frais
Les livrets d'épargne réglementés sont une solution peu contraignante et sans frais pour épargner en toute sécurité, en particulier lorsque l'horizon de placement est relativement court (3 à 5 ans avant le début des études). En 2026, le Livret A et le Livret de Développement Durable et Solidaire (LDDS) restent les piliers de cette épargne sécurisée.
Le Livret A est le plus connu : il permet de placer jusqu'à 22 950 € par personne, de manière totalement sécurisée, sans frais d'entrée ni de gestion. Les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux, ce qui en fait un support idéal pour l'épargne de précaution dédiée aux études. Depuis le 1er août 2026, son taux de rémunération net se situe autour de 1,70 %, après plusieurs ajustements liés à l'inflation et aux décisions des pouvoirs publics.
Le Livret de Développement Durable et Solidaire (LDDS) permet quant à lui de verser jusqu'à 12 000 €, avec la même fiscalité avantageuse que le Livret A : intérêts exonérés d'impôt sur le revenu et de prélèvements sociaux. Réservé aux majeurs domiciliés fiscalement en France, il constitue un bon complément au Livret A, permettant de cumuler jusqu'à 34 950 € défiscalisés sur ces deux livrets. Pour les jeunes de 12 à 25 ans, le livret jeune offre également une rémunération au moins égale à celle du Livret A, avec un plafond de 1 600 € et une exonération totale d'impôts sur les intérêts.
Enfin, le Plan d'Épargne Logement (PEL) offre la possibilité de préparer un futur projet immobilier, par exemple l'acquisition d'un logement étudiant (studio, petit appartement) ou un premier achat immobilier plus tard. Les PEL ouverts en 2026 sont plafonnés à 61 200 €, avec un taux brut autour de 1,75 à 2 % et une fiscalité de type prélèvement forfaitaire unique (PFU), ce qui ramène le taux net aux alentours de 1,4 %. Ils donnent droit à un prêt épargne logement dont le taux est fixé contractuellement, autour de 3,4–3,5 % sur 15 ans pour les nouvelles ouvertures, ce qui peut s'inscrire dans une stratégie globale logement + études.
N'hésitez pas à comparer les livrets bancaires afin d'optimiser la rémunération de votre épargne de court terme, tout en conservant une liquidité immédiate. Les livrets réglementés restent des supports sans risque de perte en capital, mais au rendement modéré, peu adaptés à une préparation sur 15 ou 20 ans.
L'assurance vie : une solution pour dynamiser votre épargne
L'assurance vie est une solution d'épargne à long terme particulièrement adaptée lorsque l'on commence à épargner tôt pour les études des enfants (dès leur naissance ou leur jeune enfance).
Elle permet d'épargner à son rythme, via des versements libres ou programmés, en choisissant la formule d'investissement la plus adaptée :
- fonds en euros pour une épargne sécurisée, avec effet cliquet sur les intérêts ;
- unités de compte (OPCVM, SCPI, ETF, etc.) pour rechercher un meilleur rendement, en contrepartie d'un risque de perte en capital ;
- ou une allocation mixte (fonds en euros + unités de compte) adaptée à l'horizon de temps et au profil de risque.
Les unités de compte regroupent différents supports financiers ou immobiliers, comme des organismes de placement collectif en valeurs mobilières (OPCVM), des ETF ou des parts de SCPI, et permettent de diversifier le portefeuille selon le profil de risque. Il convient toutefois d'être vigilant : les unités de compte présentent un risque de fluctuation à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures, et le capital n'est pas garanti sur ces supports.
Plusieurs stratégies sont possibles :
- Souscrire une assurance vie à son nom et effectuer des rachats partiels au moment de financer les études ;
- Souscrire l'assurance vie au nom de l'enfant, qui pourra disposer du capital constitué à sa majorité, soit pour financer ses études, soit pour un premier projet (installation, achat immobilier, etc.).
Grâce à sa fiscalité avantageuse après 8 ans (abattement annuel sur les gains, taxation allégée en cas de rachat) et à sa grande souplesse (possibilité de modifier l'allocation en cours de vie du contrat), l'assurance vie reste en 2026 l'un des placements phares pour préparer les études supérieures. Les contrats d'assurance vie intégrant des parts de SCPI figurent d'ailleurs parmi les combinaisons les plus recherchées par les épargnants.
L'immobilier locatif : un investissement patrimonial pour générer des revenus
Investir dans l'immobilier locatif peut également permettre de préparer l'avenir des enfants en générant des revenus complémentaires réguliers grâce aux loyers encaissés. Cette approche patrimoniale repose sur l'acquisition d'un bien (appartement, studio, petite maison) financé le plus souvent à crédit, afin de profiter de l'effet de levier : les loyers contribuent au remboursement du prêt, tandis que l'on constitue progressivement un patrimoine immobilier.
Deux approches sont particulièrement intéressantes dans la perspective des études supérieures :
- Louer le logement pour dégager des revenus, puis utiliser ces loyers pour verser une pension alimentaire à l'enfant majeur ou pour prendre en charge une partie de ses frais (loyer, transports, assurance, etc.) ;
- Effectuer une donation temporaire d'usufruit du bien à l'enfant, afin qu'il perçoive directement les loyers pendant la durée de ses études, tout en optimisant éventuellement la fiscalité du patrimoine.
L'usufruit est un droit réel qui permet à une personne (l'usufruitier) de jouir d'un bien et d'en percevoir les revenus, sans en être propriétaire. Lorsque l'on conserve la nue-propriété du bien, on reste propriétaire des murs et peut organiser la transmission, tandis que l'enfant, usufruitier temporaire, perçoit les loyers sur la période de ses études. Ce démembrement de propriété (séparation entre nue-propriété et usufruit) est largement utilisé en gestion de patrimoine pour adapter les flux de revenus et la transmission aux besoins de chaque génération.
L'immobilier locatif reste un investissement patrimonial de long terme, qui peut combiner préparation des études, constitution de patrimoine et diversification des revenus. Il suppose toutefois une gestion active : entretien du bien, suivi des locataires, risque de vacance locative ou d'impayés, et exposition aux évolutions du marché immobilier.
La pierre-papier : une solution indirecte pour bénéficier de revenus locatifs
Les sociétés civiles de placement immobilier (SCPI de rendement) permettent d'investir indirectement dans l'immobilier locatif et de bénéficier de revenus réguliers grâce aux loyers encaissés, sans avoir à gérer ni entretenir directement les bâtiments. Une SCPI est un véhicule d'investissement collectif qui mutualise les capitaux de nombreux épargnants pour acquérir un portefeuille diversifié de biens immobiliers, géré par une société de gestion agréée par l'Autorité des marchés financiers (AMF). Les associés perçoivent des revenus locatifs proportionnels au nombre de parts détenues, ce qui constitue la base du rendement de la SCPI.
En 2025, le taux de distribution moyen du marché des SCPI, calculé par l'ASPIM, s'établit autour de 4,9 %, en légère hausse par rapport à 2024, ce qui confirme l'intérêt de ce support pour générer des revenus potentiels complémentaires. Les SCPI de rendement visent principalement le versement régulier de dividendes issus des loyers, tandis que certaines SCPI de plus-value privilégient la valorisation du capital à long terme.
En 2026, les SCPI restent une solution intéressante pour les parents qui souhaitent :
- se constituer une rente potentielle pour financer tout ou partie des études ;
- diversifier leur patrimoine immobilier sur différents secteurs (bureaux, santé, logistique, résidentiel) et zones géographiques ;
- bénéficier d'une gestion entièrement déléguée, la société de gestion s'occupant de sélectionner les actifs, de les administrer et de redistribuer les revenus.
Le rendement d'une SCPI est un indicateur clé qui mesure la performance de l'investissement : il correspond au rapport entre les revenus annuels versés aux associés et le prix d'achat d'une part. Ce rendement doit être mis en perspective avec le risque de perte en capital et la liquidité moins immédiate qu'un livret, notamment en cas de baisse du marché immobilier ou de ralentissement des demandes de souscription et de rachat.
Il est également possible de donner temporairement l'usufruit de parts de SCPI à un enfant pour lui permettre de financer ses études pendant quelques années, tout en conservant la nue-propriété et donc la propriété à long terme des parts. Le démembrement temporaire de parts de SCPI est précisément conçu pour répartir la jouissance des revenus et la détention du capital entre deux personnes (nu-propriétaire et usufruitier) pendant une durée déterminée. Cette stratégie peut offrir une optimisation patrimoniale en orientant les flux de revenus vers l'étudiant pendant ses années d'études, tout en préservant le patrimoine à long terme.
Solutions d'épargne | Avantages | Inconvénients |
|---|---|---|
Livrets d'épargne | Sans risque, sans frais, liquidité immédiate, fiscalité exonérée sur Livret A et LDDS, plafond cumulé de 34 950 € | Rendement faible, peu adapté au très long terme, sensibilité aux décisions de l'État sur les taux |
Assurance vie | Souplesse de gestion, fiscalité attractive après 8 ans, large choix de supports (fonds en euros, unités de compte, SCPI), versements programmés | Risque de perte en capital sur les unités de compte, durée de détention conseillée, frais de gestion et d'arbitrage possibles |
Immobilier locatif | Investissement patrimonial, revenus potentiellement réguliers, effet de levier du crédit, possibilité de démembrement (nue-propriété / usufruit) | Gestion et entretien du bien, risques de vacance locative et d'impayés, exposition au marché immobilier, fiscalité parfois lourde sur les revenus fonciers |
Pierre-papier (SCPI) | Revenus locatifs sans gestion directe, diversification immobilière, mutualisation du risque, possibilité de démembrement temporaire de parts | Risque de perte en capital, rendement non garanti, liquidité moins immédiate qu'un livret, sensibilité au cycle immobilier |
Il existe de nombreuses solutions d'épargne pour financer les études supérieures en 2026. La bonne stratégie repose souvent sur une combinaison de plusieurs placements (livrets, assurance vie, immobilier, SCPI), adaptée à l'horizon de temps, à la capacité d'épargne et à l'appétence au risque. Les livrets réglementés (Livret A, LDDS, PEL) constituent une base sécurisée pour la trésorerie de court terme, l'assurance vie permet de dynamiser le capital sur le long terme avec une fiscalité avantageuse, tandis que l'immobilier locatif et la pierre-papier via les SCPI offrent des revenus complémentaires potentiels pour financer les études. N'hésitez pas à prendre conseil auprès de votre banquier ou de votre conseiller en investissement financier pour choisir la solution la mieux adaptée, en intégrant si besoin des mécanismes de démembrement (nue-propriété, usufruit) pour adapter les flux de revenus à la période des études.
À retenir
- En 2026, la rentrée universitaire coûte en moyenne 3 240 € pour un étudiant non boursier quittant le domicile familial (Fage), soit +25 % depuis 2020 ; le budget annuel peut atteindre 10 000 à 15 000 €.
- Commencer à épargner dès la naissance permet d'étaler l'effort sur 18 ans ; même 50 € par mois constituent un capital appréciable sur cette durée.
- Les livrets réglementés (Livret A, LDDS, PEL) sont idéaux pour une épargne sécurisée et disponible à court terme, avec un plafond cumulé de 34 950 € défiscalisés sur le Livret A et le LDDS.
- L'assurance vie permet de dynamiser le capital sur le long terme avec une fiscalité attractive, grâce à une allocation combinant fonds en euros et unités de compte (OPCVM, SCPI, ETF).
- L'immobilier locatif et les SCPI (taux de distribution moyen ~4,9 % en 2025) offrent des revenus complémentaires potentiels ; le démembrement temporaire (nue-propriété / usufruit) permet d'orienter ces revenus vers l'enfant pendant la durée de ses études.
Conseil d'expert
En tant qu'expert en gestion de patrimoine, il est recommandé de démarrer une épargne dédiée aux études dès la naissance de l'enfant, en combinant un fonds en euros d'assurance vie et un peu de pierre-papier via des SCPI de rendement, afin de lisser les versements dans le temps et de profiter de la diversification immobilière. À l'approche de la majorité, il convient de sécuriser progressivement le capital (livrets, fonds en euros, réduction de l'exposition aux unités de compte) pour réduire les aléas de marché et permettre la disponibilité des fonds au moment des premières dépenses universitaires. Le recours au démembrement (nue-propriété / usufruit), que ce soit sur un bien immobilier en direct ou sur des parts de SCPI, peut être envisagé pour diriger les revenus vers l'enfant pendant ses années d'études tout en préservant le patrimoine à long terme. Enfin, ne pas négliger le don familial de sommes d'argent (jusqu'à 31 865 € exonérés par grand-parent) pour abonder l'épargne au moment opportun.
À propos de l'auteur

La SCPI Epsicap Nano vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.