Cette actualité en 30 secondes
- CORUM EuroLife délivre 4,10 % en 2025 sans bonus conditionnel, soit 3,39 % nets de prélèvements sociaux, loin devant la moyenne marché à 2,6 %.
- Impossible d'y placer plus de 25 % de son contrat : la diversification en SCPI et fonds obligataires est obligatoire.
- Aucun frais d'entrée, de sortie ni d'arbitrage ; frais de gestion limités à 0,6 % sur le fonds euro, 0 % sur les unités de compte.
- Le Livret A à 1,50 %–1,70 % début 2026 est largement dépassé, même après fiscalité sur l'assurance-vie.
- Ce fonds ne convient pas aux profils 100 % défensifs : les unités de compte obligatoires impliquent un risque de perte en capital.
Dans un paysage de fonds euros traditionnels où les taux 2025 tournent en moyenne autour de 2,6 %, CORUM EuroLife continue de s'imposer comme une exception remarquable. Selon les données publiées début 2026, CORUM a confirmé un rendement de 4,10 % pour 2025, net de frais de gestion et sans recours à un mécanisme de bonus conditionnel, ce qui le positionne parmi les stars des fonds euros performants et transparents.
Le rendement net après prélèvements sociaux de certains fonds en euros performants s'établit autour de 3,39 %, confirmant un écart significatif avec la moyenne du marché des fonds euros classiques, validée à 2,60 % au titre de 2025. Dans le même temps, le Livret A a affiché un taux moyen pondéré de 2,46 % sur l'ensemble de l'année 2025, avant d'être abaissé à 1,50 % au 1er février 2026, puis relevé à 1,70 % à compter du 1er août 2026.
Ce fonds, lancé dans un contexte de remontée des taux obligataires, bouscule les codes en combinant garantie du capital (diminué des frais de gestion), frais maîtrisés et gestion obligataire active, tout en étant limité à 25 % de l'allocation du contrat d'assurance-vie CORUM Life, du contrat de capitalisation pour personnes physiques et du PER. Cette logique de plafond reste au cœur de la philosophie de CORUM : préserver la performance du fonds euro, imposer une diversification vers des unités de compte et éviter l'effet de " tout fonds euro " qui caractérise nombre de contrats historiques.
Un message simple : un fonds euro performant, sans artifice
CORUM met en avant une approche lisible et sans complexité : un taux servi brut de prélèvements sociaux et fiscaux, net de frais de gestion, sans bonification temporaire liée à des quotas d'unités de compte, à une période de souscription ou à des conditions de versement. Contrairement à de nombreux concurrents qui affichent des taux boostés sous conditions (pourcentage minimal en unités de compte, bonus limité dans le temps), CORUM EuroLife délivre ses performances de manière directe, sans " effet de bonus ", nettes de frais de gestion.
Dans l'univers des fonds euros " nouvelle génération ", certains assureurs comme Spirica continuent par exemple à proposer des offres de bonus temporaires sur leur Fonds Euro Nouvelle Génération, liées à des montants de versement et à des périodes spécifiques, illustrant la différence de positionnement de CORUM EuroLife, qui revendique le " sans boost " comme élément central de sa promesse.
Cette transparence séduit les épargnants en quête de simplicité et de lisibilité dans un univers souvent opaque, où les mécanismes de bonus peuvent rendre les comparaisons difficiles. Elle renforce également le positionnement du fonds comme support à faible volatilité, conçu pour délivrer une rémunération supérieure à la moyenne du marché sans recourir à des artifices commerciaux. Dans le lexique de l'épargne, on parle ici de support à faible volatilité pour désigner un placement dont la valeur évolue peu au fil du temps, avec un couple rendement/risque relativement stable, ce qui correspond à la vocation de CORUM EuroLife dans une allocation d'actifs équilibrée.
Les chiffres clés à retenir
Rendements annoncés
- 2023 : 4,45 % (annualisé net de frais de gestion, hors prélèvements sociaux et fiscaux).
- 2024 : 4,65 % (premier du palmarès selon plusieurs médias spécialisés, net de frais de gestion, sans boost).
- 2025 : 4,10 % (servi sans boost, net de frais de gestion de 0,6 %, brut des prélèvements sociaux et fiscaux).
En 2025, le rendement net après prélèvements sociaux ressort autour de 3,39 %, ce qui le place très au-dessus de la moyenne des fonds euros du marché, établie à environ 2,60 % nets de frais de gestion. Cette performance confirme la capacité du fonds à maintenir un rendement supérieur à 4 % sur ses premières années d'existence, dans un environnement pourtant marqué par la normalisation des taux et la baisse progressive des rendements des fonds euros traditionnels.
Accès et plafond
- Accessible dès 50 € (versement initial, libre ou programmé), ce qui le rend abordable pour une large typologie d'épargnants.
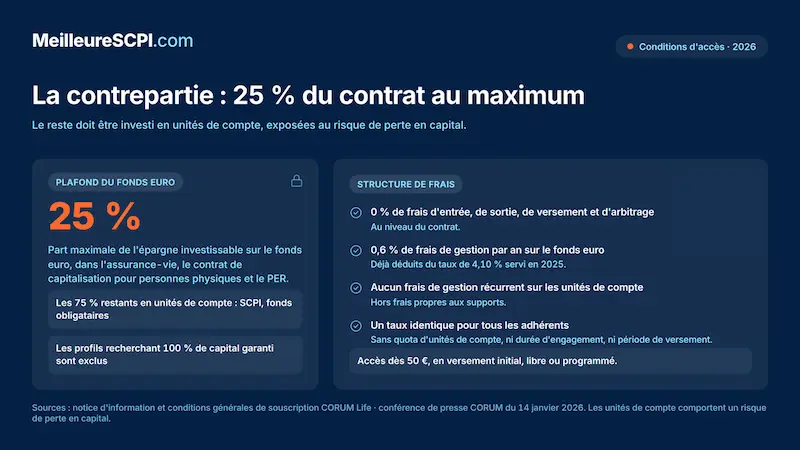
- Limité à 25 % de l'allocation du contrat d'assurance-vie, du contrat de capitalisation pour personnes physiques et du PER, afin de préserver la performance et d'imposer une logique de diversification vers des unités de compte.
Frais
- 0 % de frais d'entrée, de sortie, de versement et d'arbitrage au niveau du contrat, ce qui reste en deçà de nombreux contrats du marché de l'assurance-vie.
- Frais de gestion sur le fonds euro : 0,6 % par an.
- Absence de frais de gestion récurrents sur les unités de compte, ce qui permet aux porteurs de SCPI et de fonds obligataires de ne pas subir de ponction annuelle au niveau du contrat.
Ces chiffres placent CORUM EuroLife largement au-dessus de la moyenne du marché, avec une performance annualisée sur ses premières années supérieure à 4 %, soutenue par une stratégie obligataire opportuniste. Dans l'environnement actuel, il se classe en tête des comparatifs de fonds euros sans bonus conditionnels et fait partie des meilleurs fonds " nouvelle génération " mis en avant par la presse spécialisée, alors que la moyenne de marché se stabilise autour de 2,6 % pour les fonds euros des PER et des contrats d'assurance-vie.
Pourquoi CORUM met en avant " sans boost "
Le " boost " désigne une bonification conditionnelle du taux de rendement, souvent liée à un minimum d'unités de compte dans le contrat, à une durée d'engagement ou à des versements réalisés sur une période précise. CORUM EuroLife s'en distingue par un taux servi unique, sans prime temporaire ni condition de structure d'allocation, et une règle claire de plafonnement à 25 % de l'épargne investie.
Cette stratégie évite la dilution des rendements pour les épargnants qui ne rempliraient pas les conditions de bonus et maintient une lisibilité totale : chaque adhérent bénéficie du même taux, net de frais de gestion, indépendamment de la part d'unités de compte détenue. Elle permet également de positionner le fonds comme un support de rendement durable plutôt qu'un outil de promotion ponctuelle. À l'inverse, les offres de bonus sur certains fonds euros nouvelle génération (comme ceux proposés par Spirica) restent dépendantes de critères de versement et de montant, ce qui rend la comparaison plus complexe pour l'épargnant et renforce l'intérêt d'un positionnement " sans boost " pour CORUM EuroLife.
Ce qui explique la logique de CORUM EuroLife
Un fonds euro récent dans un monde de taux remontés
Lancé en 2023, au moment où les taux obligataires se redressaient, le fonds bénéficie d'un portefeuille composé d'obligations à coupons élevés, contrairement à de nombreux fonds historiques encore chargés d'obligations anciennes à faibles rendements. Cette construction de portefeuille permet de profiter pleinement du " nouveau monde " des taux, tout en conservant les caractéristiques essentielles du fonds euro : capital garanti (hors frais de gestion), gestion prudente et exposition maîtrisée aux risques.
Une gestion qui revendique une collecte maîtrisée
Le plafond de 25 % et la politique de collecte volontairement encadrée, avec une capacité à ralentir les souscriptions pour attendre de meilleures opportunités de marché, évitent une collecte massive qui diluerait les rendements. Les dirigeants de CORUM rappellent régulièrement l'importance de " savoir quand investir et quand ralentir " pour préserver la performance du fonds euro et éviter l'effet d'inertie qui pénalise traditionnellement les grands fonds historiques, dont le stock d'obligations anciennes reste lourd à gérer dans un environnement de taux mouvant.
L'appui des expertises obligataires du groupe
Géré en interne par CORUM Life, avec une diversification européenne en obligations et une exposition contrôlée à l'immobilier au travers des supports en unités de compte (SCPI et fonds obligataires notamment), ce fonds tire parti des compétences obligataires et de gestion de taux du groupe CORUM. La stratégie repose sur une allocation sur des titres à coupons attractifs et une gestion active des échéances, afin de maintenir un rendement supérieur aux placements de trésorerie classiques. Dans cette logique, CORUM EuroLife s'inscrit pleinement dans une démarche d'allocation d'actifs réfléchie, orientée vers l'optimisation du couple rendement/risque, en associant un socle garanti à des unités de compte dynamiques.
Les atouts concrets pour un épargnant
Lisibilité
Capital garanti, diminué des frais de gestion, et taux net de frais de gestion annoncés clairement année après année. L'épargnant sait précisément quel rendement il perçoit sur la poche sécurisée de son contrat, sans devoir décoder de multiples conditions de bonus ou de taux différenciés. Cette lisibilité est renforcée par la communication régulière de CORUM sur les performances et sur la stratégie de gestion obligataire.
Frais annoncés comme contenus
L'absence de frais d'entrée, de sortie, de versement et d'arbitrage au niveau du contrat, combinée à des frais de gestion limités à 0,6 % sur le fonds euro et à l'absence de frais de gestion sur les unités de compte, se situe en deçà de la moyenne du marché de l'assurance-vie. Cette structure de frais améliore mécaniquement le rendement net à long terme, en particulier pour les épargnants qui combinent fonds euro et unités de compte (SCPI, fonds obligataires, supports à faible volatilité). À noter que les frais de gestion désignent les frais prélevés périodiquement pour rémunérer la société de gestion ; leur niveau constitue un paramètre clé dans l'appréciation de la performance réelle d'un produit d'épargne.
Un rôle clair dans une allocation
Le fonds est idéal pour :
- Stabiliser un contrat (poche tampon à faible volatilité) au sein d'une assurance-vie ou d'un PER.
- Financer un projet à court ou moyen terme avec une visibilité accrue sur le capital.
- Compléter des unités de compte diversifiées (dont des SCPI) dans une logique d'allocation équilibrée, associant supports à capital garanti et supports dynamiques.
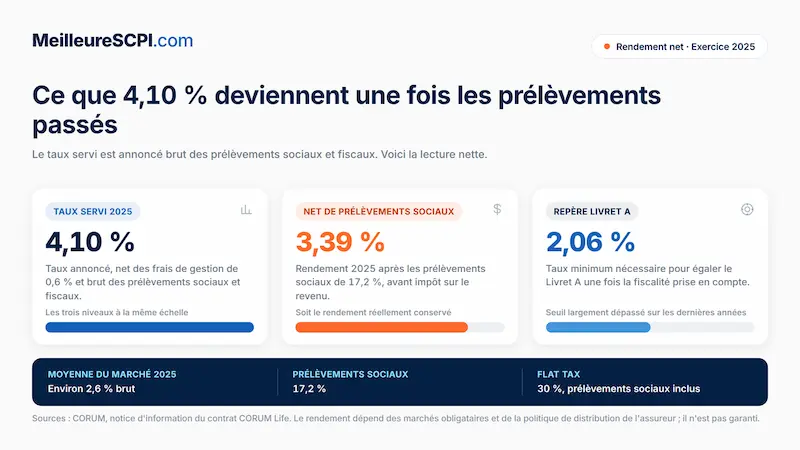
Comparé au Livret A, dont le taux moyen en 2025 est inférieur aux rendements des meilleurs fonds euros, CORUM EuroLife offre un rendement net supérieur, même après prise en compte des prélèvements sociaux et, le cas échéant, de la fiscalité sur les revenus de l'assurance-vie. En 2025, un taux d'au moins 2,06 % est nécessaire pour égaler le Livret A après fiscalité ; avec 4,10 % brut des prélèvements sociaux et environ 3,39 % nets de ces prélèvements, CORUM EuroLife dépasse largement ce seuil.
Les limites à expliquer sans détour
Plafond de 25 %
Il est impossible de placer 100 % de son contrat en fonds euro : la part de CORUM EuroLife ne peut dépasser 25 % de l'épargne investie dans le contrat d'assurance-vie, le contrat de capitalisation pour personnes physiques ou le PER. Le reste doit être investi en unités de compte (SCPI, fonds obligataires, autres supports), exposées à un risque de perte en capital. Cette contrainte est aussi le cœur de la logique de CORUM : garantir une diversification minimale et éviter que le fonds euro ne devienne l'unique moteur de performance. Dans cette approche, les SCPI sont considérées comme des unités de compte intégrées dans une enveloppe d'assurance-vie, permettant de diversifier la poche d'investissement aux côtés du fonds en euros.
Fiscalité et prélèvements
Les gains sont soumis aux prélèvements sociaux de 17,2 %, ainsi qu'à l'impôt sur le revenu ou à la flat tax (prélèvement forfaitaire unique de 30 % incluant prélèvements sociaux) selon la situation fiscale de l'épargnant et l'ancienneté du contrat. Le rendement doit donc être apprécié en net de fiscalité, notamment pour les comparaisons avec des produits défiscalisés ou à fiscalité différente (livrets réglementés, PEA, etc.). La comparaison avec le Livret A, dont le taux net est fixé par l'État (1,50 % début 2026, puis 1,70 % à compter du 1er août 2026), doit intégrer cette différence de traitement fiscal, mais reste globalement favorable à CORUM EuroLife pour les profils soumis à la flat tax.
Un rendement qui peut varier
Le rendement dépend :
- des marchés obligataires (risque de baisse en cas de réinvestissement à des taux plus bas),
- de la politique de l'assureur en matière de distribution des résultats (niveau de mise en réserve ou de redistribution),
- du niveau de réserves techniques constituées au fil des ans.
Les fonds récents comme celui-ci, dont la performance a été construite dans un environnement de taux élevés, pourraient voir leur rendement reculer plus vite que certains fonds historiques si l'environnement de taux se retournait ou si la collecte devenait trop importante. Inversement, leur souplesse de gestion et leur absence de stock d'anciennes obligations peu rémunératrices peuvent constituer un avantage tant que les taux restent élevés.
À qui s'adresse CORUM EuroLife ?
Profils pour lesquels l'outil est cohérent
- Épargnant cherchant à sécuriser une partie de son capital avec un rendement attractif, supérieur aux placements de trésorerie classiques (Livret A, livrets bancaires, comptes à terme de court terme).
- Investisseur acceptant une allocation mixte (socle garanti + diversification en unités de compte), notamment via des SCPI et des fonds obligataires, pour construire une allocation équilibrée.
- Personnes visant une poche stable dans un contrat d'assurance-vie ou un PER simple à comprendre, avec un fonds euro lisible et des supports en unités de compte sans frais de gestion récurrents au niveau du contrat.
Profils pour lesquels il faut être vigilant
- Épargnant voulant 100 % garanti : le plafond de 25 % l'empêche de concentrer toute son épargne sur le fonds euro, ce qui peut être incompatible avec un profil très défensif refusant toute exposition aux marchés financiers.
- Profils très averses au risque : les unités de compte (SCPI, fonds obligataires, autres supports) peuvent fluctuer à la baisse, même si certains sont à faible volatilité, et impliquent un risque de perte en capital.
Conclusion
En 2025, CORUM EuroLife sert 4,10 % sans boost, confirmant son statut de leader des fonds euros nouvelle génération avec une règle simple de 25 % maximum par contrat et par enveloppe (assurance-vie, capitalisation pour personnes physiques, PER). Ce fonds s'inscrit dans une logique d'allocation équilibrée plutôt que de placement unique, grâce à son lancement opportuniste dans un environnement de taux élevés, à sa gestion obligataire active et à sa politique de frais optimisée. Il continue en 2026 de se démarquer dans un contexte où la moyenne des fonds euros reste autour de 2,6 % et où les livrets réglementés, comme le Livret A, offrent des taux compris entre 1,5 % et 1,7 % selon la période.
Il représente une alternative solide aux fonds euros classiques, mais impose une diversification en unités de compte et une vigilance sur les évolutions de taux, la collecte et la politique de distribution de l'assureur. Les épargnants doivent intégrer ces paramètres pour apprécier le rendement en nette comparaison avec les autres supports disponibles sur le marché, en particulier les solutions d'assurance-vie en SCPI et les fonds obligataires, qui complètent le rôle de poche sécurisée occupé par CORUM EuroLife.
Synthèse des éléments clés
- 4,10 % en 2025, net de frais de gestion de 0,6 %, brut des prélèvements sociaux et fiscaux, sans bonus conditionnel.
- Capital garanti, diminué des frais de gestion, au sein d'un contrat sans frais d'entrée, de sortie, de versement et d'arbitrage
- Accès dès 50 € et plafond à 25 % du contrat d'assurance-vie, du contrat de capitalisation pour personnes physiques et du PER.
- Absence de frais de gestion sur les unités de compte, avec un accent particulier sur les SCPI et les fonds obligataires comme supports complémentaires, dans une logique d'allocation d'actifs diversifiée.
À retenir
CORUM EuroLife se distingue par un rendement élevé sans boost (4,10 % en 2025), une structure de frais compétitive, une gestion obligataire opportuniste et un positionnement clairement assumé comme support à faible volatilité. Le fonds offre une poche sécurisée performante au sein du contrat CORUM Life et des autres enveloppes du groupe CORUM, tout en imposant un plafond de 25 % qui oblige à diversifier en unités de compte (dont des SCPI) et en supports obligataires.
Il convient particulièrement aux épargnants prêts à combiner sécurité partielle et diversification, dans une optique de moyen ou long terme, en intégrant la logique de " supports à faible volatilité " pour la partie sécurisée et de SCPI pour la partie immobilière de leur allocation. Cette réflexion renvoie à une véritable démarche d'allocation d'actifs, articulant un fonds euro nouvelle génération, des SCPI et des unités de compte obligataires pour optimiser le couple rendement/risque, tout en maîtrisant les frais de gestion. En revanche, il n'est pas adapté à ceux qui recherchent un support 100 % garanti ou qui souhaitent éviter toute exposition aux marchés financiers.
Conseil d'expert
En tant qu'expert en SCPI et en allocation d'actifs, je recommande d'envisager CORUM EuroLife comme un pilier défensif au sein d'un contrat CORUM Life, d'un contrat de capitalisation pour personnes physiques ou d'un PER, et non comme un placement autonome. Utilisez le plafond de 25 % pour sécuriser une partie de votre capital dans ce support à faible volatilité, puis complétez avec des unités de compte diversifiées (dont des SCPI et des fonds obligataires) en veillant à adapter le niveau de risque à votre horizon de placement et à votre tolérance aux fluctuations. Pensez à réviser votre allocation au moins une fois par an : dans un contexte de taux changeant rapidement, la capacité à rééquilibrer entre fonds euro, obligations et immobilier peut faire la différence sur votre performance globale à long terme.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.