Cette actualité en 30 secondes
- Le PFU passe de 30 % à 31,4 % dès le 1er janvier 2026 : dividendes, intérêts, plus-values mobilières, crypto et produits structurés sont directement pénalisés.
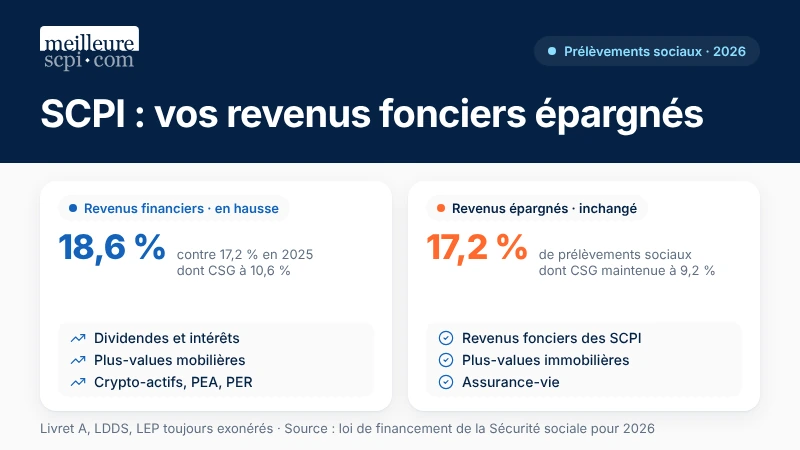
- Les SCPI ne sont pas concernées : leurs revenus fonciers restent soumis à 17,2 % de prélèvements sociaux, avec une CSG inchangée à 9,2 %, ce qui renforce leur avantage relatif.
- Assurance-vie, Livret A, LDDS, LEP et immobilier locatif direct sont également préservés : la réforme cible exclusivement les revenus du capital financier.
- À rendement brut égal (ex. 5 %), une SCPI génère désormais un meilleur rendement net qu'un placement financier soumis à la nouvelle flat tax de 31,4 %.
- Stratégie recommandée : réallouer vers les SCPI (en direct, en assurance-vie ou via IS) et les enveloppes exonérées pour compenser l'érosion fiscale sur vos placements financiers.
La hausse de la contribution sociale généralisée (CSG) en 2026 modifie la fiscalité de nombreux placements. Pour les revenus concernés, le taux de CSG passe de 9,2 % à 10,6 %, portant les prélèvements sociaux de 17,2 % à 18,6 %. Dividendes, intérêts bancaires fiscalisés et certaines plus-values mobilières sont notamment concernés. En revanche, plusieurs revenus immobiliers et produits d'épargne conservent leur taux antérieur. Cette réforme, issue de la loi de financement de la Sécurité sociale pour 2026, introduit des différences fiscales importantes selon la nature des revenus. Elle nécessite une attention particulière pour les détenteurs de SCPI, les investisseurs en actions et les propriétaires bailleurs.
Pourquoi la CSG augmente-t-elle en 2026 ?
La contribution sociale généralisée participe au financement de la protection sociale. Elle est prélevée sur différentes catégories de revenus, notamment les revenus professionnels, les pensions et les revenus du capital. L'article 12 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale pour 2026 modifie le taux applicable à certains revenus du patrimoine et produits de placement. Cette augmentation de 1,4 point concerne exclusivement la CSG. Les taux de la contribution au remboursement de la dette sociale (CRDS) et du prélèvement de solidarité restent inchangés.
Prélèvement | Avant la réforme | Taux 2026 |
|---|---|---|
CSG | 9,2 % | 10,6 % |
CRDS | 0,5 % | 0,5 % |
Prélèvement de solidarité | 7,5 % | 7,5 % |
Total | 17,2 % | 18,6 % |
Le taux de 18,6 % constitue le nouveau régime général pour les revenus concernés. Il ne s'applique pas uniformément à l'ensemble de l'épargne.
À partir de quand la hausse s'applique-t-elle ?
La loi distingue deux catégories de revenus. Pour les revenus du patrimoine relevant de l'article L. 136-6 du Code de la sécurité sociale, la hausse s'applique, dans le cas général, à compter de l'imposition des revenus de 2025, déclarés en 2026. Pour les produits de placement relevant de l'article L. 136-7, le nouveau taux s'applique en principe à compter du 1er janvier 2026. Des exceptions et dispositions transitoires subsistent. Les revenus de placement ayant déjà supporté les prélèvements sociaux lors de leur versement en 2025 ne doivent donc pas être assimilés automatiquement aux revenus imposés en 2026.
Quels placements financiers sont concernés ?
Actions : une fiscalité plus élevée sur les dividendes
Les dividendes perçus sur un compte-titres ordinaire figurent parmi les revenus soumis au nouveau taux.
Pour les revenus imposés au prélèvement forfaitaire unique, également appelé flat tax, la fiscalité comprend :
- 12,8 % d'impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Le taux global du PFU atteint ainsi 31,4 %, contre 30 % auparavant. Les plus-values mobilières imposables, notamment celles réalisées lors de la vente d'actions, peuvent également relever de ce taux. La hausse n'affecte pas la performance brute des titres, mais réduit le gain conservé après imposition.
Comptes à terme et livrets bancaires fiscalisés
Les intérêts des comptes à terme, des obligations et des livrets bancaires non réglementés sont également concernés lorsqu'ils relèvent du régime général des revenus de capitaux mobiliers. Le taux d'intérêt annoncé par un établissement financier correspond généralement à une rémunération brute. Pour apprécier le montant réellement perçu, il faut tenir compte des prélèvements fiscaux et sociaux applicables. Cette distinction est particulièrement importante lorsque des produits fiscalisés sont comparés à des livrets réglementés exonérés.
PEA : un régime particulier à préserver
Le plan d'épargne en actions (PEA) conserve ses règles propres. Après cinq ans, les gains retirés sont en principe exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Le nouveau taux de 18,6 % peut s'appliquer aux gains relevant du régime général en 2026. Toutefois, certaines fractions de gains bénéficient encore de règles historiques, notamment dans des situations antérieures à 2018. Le calcul des prélèvements sociaux dépend alors de la date d'ouverture du plan, de la période de constitution des gains et des dispositions applicables. Il serait donc inexact d'appliquer systématiquement le taux de 18,6 % à l'intégralité des gains d'un ancien PEA.
Quels produits d'épargne échappent à la hausse ?
Assurance-vie : maintien du taux de 17,2 % dans le cas général
Les produits des contrats d'assurance-vie bénéficiant du régime dérogatoire conservent une CSG de 9,2 %, soit 17,2 % de prélèvements sociaux. Cette stabilité ne signifie pas que l'assurance-vie est totalement exonérée d'impôt. Le traitement fiscal des gains dépend notamment de l'ancienneté du contrat, de la date des versements et des sommes retirées. Le moment du prélèvement des contributions sociales varie également selon les supports. Sur les fonds en euros, elles sont généralement prélevées lors de l'inscription des produits en compte. Pour les unités de compte, elles interviennent notamment lors d'un rachat. Certains contrats spécifiques peuvent relever de dispositions différentes. Le taux de 17,2 % ne doit donc pas être présenté comme universel pour toutes les formes d'assurance-vie.
Livret A, LDDS et LEP : aucune conséquence fiscale directe
Les intérêts du Livret A, du livret de développement durable et solidaire (LDDS) et du livret d'épargne populaire (LEP) restent exonérés d'impôt sur le revenu et de prélèvements sociaux. La réforme n'a donc pas d'incidence fiscale directe sur les intérêts de ces produits. Leur rémunération peut néanmoins évoluer selon les règles propres à chaque livret, indépendamment de la hausse de la CSG.
PEL et CEL : des taux sociaux maintenus
Les produits des plans d'épargne logement (PEL) et des comptes épargne logement (CEL) bénéficient du maintien du taux global de prélèvements sociaux de 17,2 %, conformément au régime dérogatoire présenté par Service-Public. Il convient de distinguer ce taux de prélèvements sociaux de l'éventuelle imposition des intérêts à l'impôt sur le revenu. Cette dernière dépend notamment du type de produit et de sa date d'ouverture.
Immobilier : une différence entre location nue et location meublée
Revenus fonciers : le taux reste fixé à 17,2 %
Les revenus issus de la location nue, imposés dans la catégorie des revenus fonciers, ne sont pas concernés par l'augmentation de la CSG. Le taux global des prélèvements sociaux reste fixé à 17,2 %. Ces prélèvements portent sur le revenu foncier net imposable, déterminé selon les règles du régime fiscal applicable. Le montant effectivement dû dépend notamment des charges déductibles, des intérêts d'emprunt et du régime d'imposition retenu. La réforme ne modifie donc pas le taux des prélèvements sociaux applicable à cette catégorie de revenus.
Location meublée non professionnelle : une hausse applicable
Les revenus de location meublée non professionnelle (LMNP) sont fiscalement classés parmi les bénéfices industriels et commerciaux (BIC). Lorsqu'ils relèvent des prélèvements sociaux sur les revenus du patrimoine, ils sont soumis au nouveau taux de 18,6 %. L'assiette imposable dépend notamment du régime micro-BIC ou du régime réel. Cette différence de traitement entre location nue et location meublée illustre l'importance de la qualification fiscale des revenus. Les locations soumises à des cotisations sociales professionnelles suivent des règles distinctes et ne doivent pas être assimilées automatiquement au régime des prélèvements sociaux sur le patrimoine.
Plus-values immobilières : maintien du taux antérieur
Les plus-values immobilières relevant du régime des particuliers conservent également des prélèvements sociaux de 17,2 %. Le montant imposable dépend des règles propres aux cessions immobilières, notamment des abattements pour durée de détention et des exonérations éventuelles. La réforme n'entraîne donc pas d'augmentation générale des prélèvements sociaux sur les plus-values immobilières relevant de ce régime.
SCPI : quel impact concret de la hausse de la CSG ?
Les sociétés civiles de placement immobilier (SCPI) permettent d'investir indirectement dans des actifs immobiliers. Leur fiscalité dépend de la nature des revenus perçus et du mode de détention des parts.
Les revenus fonciers français restent à 17,2 %
Pour un associé personne physique résident fiscal français détenant directement des parts d'une SCPI relevant du régime fiscal des sociétés de personnes, la quote-part de revenus fonciers français conserve le taux de prélèvements sociaux de 17,2 %. La hausse de la CSG ne modifie donc pas directement la fiscalité sociale de cette catégorie de revenus. Il faut néanmoins distinguer les distributions versées par la SCPI des revenus fiscalement attribués à l'associé. Les montants imposables sont communiqués par la société de gestion dans les documents fiscaux annuels.
Les revenus financiers peuvent relever du nouveau taux
Une SCPI peut percevoir des produits financiers, notamment au titre de placements de trésorerie. Lorsque ces produits sont fiscalement qualifiés de revenus de capitaux mobiliers et relèvent du régime général, ils peuvent être soumis aux prélèvements sociaux de 18,6 %. La qualification fiscale des sommes est donc déterminante. Une distribution provenant d'une SCPI ne relève pas nécessairement, dans son intégralité, du régime des revenus fonciers.
SCPI européennes et détention en assurance-vie
Les SCPI investies à l'étranger peuvent percevoir des revenus soumis à des règles fiscales spécifiques. Les conventions fiscales internationales et les mécanismes destinés à éviter les doubles impositions doivent être pris en compte pour déterminer le traitement applicable à chaque associé. Par ailleurs, les unités de compte représentatives de SCPI détenues dans un contrat d'assurance-vie relèvent du cadre fiscal de ce contrat pour le souscripteur. Ces particularités rendent nécessaire une analyse distincte des SCPI détenues en direct, des SCPI européennes et de celles intégrées à une assurance-vie.
Deux exemples pour comprendre l'effet de la réforme
Les simulations suivantes sont théoriques. Elles supposent une personne physique résidente fiscale française et ne tiennent pas compte des situations particulières.
Exemple 1 : 2 000 € de dividendes soumis au PFU
Un contribuable perçoit 2 000 € de dividendes bruts sur un compte-titres ordinaire. L'intégralité des revenus est supposée relever du PFU, sans exonération ni autre particularité fiscale.
Calcul | Ancien régime | Régime 2026 |
|---|---|---|
Dividendes bruts | 2 000 € | 2 000 € |
Taux du PFU | 30 % | 31,4 % |
Impôt et prélèvements sociaux | 600 € | 628 € |
Montant net | 1 400 € | 1 372 € |
Calculs :
- 2 000 € × 30 % = 600 €.
- 2 000 € × 31,4 % = 628 €.
- Différence : 28 € d'imposition supplémentaire.
À dividendes bruts identiques, la hausse réduit donc le montant net de 28 €.
Exemple 2 : 3 000 € de revenus fonciers de SCPI
Un associé détenant directement des parts de SCPI déclare 3 000 € de revenus fonciers nets imposables de source française. L'intégralité de cette somme est supposée relever des prélèvements sociaux de 17,2 %.
Calcul | Montant |
|---|---|
Revenus fonciers nets imposables | 3 000 € |
Taux de prélèvements sociaux | 17,2 % |
Prélèvements sociaux | 516 € |
Montant après prélèvements sociaux | 2 484 € |
Calcul : 3 000 € × 17,2 % = 516 €. Le taux applicable à ces revenus ne change pas en 2026. Les 2 484 € correspondent uniquement à un montant théorique après prélèvements sociaux. Ils ne tiennent pas compte de l'impôt sur le revenu et ne représentent pas nécessairement les distributions effectivement versées par la SCPI.
Comment intégrer la hausse de la CSG dans une stratégie d'épargne ?
Comparer les placements sur une base fiscale cohérente
La comparaison entre placements doit tenir compte de leur fiscalité, mais également de leurs caractéristiques financières. Un rendement brut ne correspond pas nécessairement au montant conservé par l'épargnant après imposition. La nature des revenus, les frais et le régime fiscal du foyer influencent le résultat net.
Étudier l'option pour le barème progressif
Pour certains revenus mobiliers, une option pour le barème progressif de l'impôt sur le revenu peut être envisagée à la place du PFU. Cette option peut notamment permettre, sous conditions, de bénéficier d'un abattement de 40 % sur certains dividendes. Une fraction de la CSG peut également être déductible du revenu imposable. La fraction déductible reste fixée à 6,8 %, y compris lorsque le taux global de CSG est porté à 10,6 %. L'option au barème s'apprécie globalement pour les revenus et gains entrant dans son champ. Son intérêt dépend donc de la situation fiscale du foyer.
Ne pas négliger les risques des placements
Une fiscalité plus favorable ne suffit pas à établir qu'un placement est mieux adapté. Les actions présentent un risque de fluctuation des cours. Les placements bancaires peuvent comporter des contraintes de disponibilité ou de durée. Les SCPI comportent notamment un risque de perte en capital, des revenus non garantis et un risque de liquidité. Leur horizon de placement recommandé est généralement long et dépend des caractéristiques de chaque SCPI. La fiscalité doit donc être appréciée parmi l'ensemble des critères d'une décision patrimoniale.
Conclusion : identifier les revenus avant de comparer les placements
La hausse de la CSG en 2026 ne concerne pas uniformément tous les revenus du capital. Elle renforce les différences fiscales entre placements financiers, immobilier locatif et produits d'épargne bénéficiant d'exceptions. Pour les détenteurs de SCPI, l'analyse doit porter sur la composition fiscale des revenus plutôt que sur le seul montant distribué. Les documents fiscaux annuels, les caractéristiques des supports et la situation du foyer permettent d'évaluer les conséquences réelles de la réforme, sans confondre rendement brut et revenu disponible après imposition.
FAQ : hausse de la CSG en 2026
La hausse de la CSG concerne-t-elle les SCPI ?
Les revenus fonciers français des SCPI détenues directement par des personnes physiques conservent, dans le cas général, des prélèvements sociaux de 17,2 %. Certains produits financiers perçus par les SCPI peuvent toutefois relever du taux de 18,6 %.
Le PFU est-il passé à 31,4 % en 2026 ?
Oui, pour les revenus concernés par la hausse et soumis au PFU de droit commun. Il comprend 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Certaines catégories de produits conservent des régimes dérogatoires.
La hausse de la CSG concerne-t-elle les revenus de 2025 ?
Oui, pour certains revenus du patrimoine imposés en 2026 au titre de 2025. Les produits de placement prélevés à la source suivent des règles d'entrée en vigueur distinctes, généralement à compter du 1er janvier 2026. Les exceptions légales restent applicables.
À retenir
- La CSG passe de 9,2 % à 10,6 % sur les revenus du capital concernés par la réforme.
- Les prélèvements sociaux atteignent 18,6 %, contre 17,2 % auparavant.
- Le prélèvement forfaitaire unique (PFU) atteint 31,4 % pour les revenus relevant du nouveau taux.
- Les revenus fonciers, les plus-values immobilières et les produits d'assurance-vie relevant du régime dérogatoire conservent des prélèvements sociaux de 17,2 %.
- Les revenus de location meublée non professionnelle soumis aux prélèvements sociaux sur le patrimoine sont concernés par la hausse.
- Pour les SCPI, l'incidence fiscale dépend de la nature des revenus et des modalités de détention des parts.
Conseil de l'expert
La hausse de la CSG ne constitue pas, à elle seule, un motif suffisant pour modifier une allocation patrimoniale. Pour les SCPI, la priorité consiste à distinguer les revenus fonciers français, les éventuels produits financiers et les revenus immobiliers étrangers, puis à examiner le mode de détention des parts. Une simulation fiscale globale, associée à une analyse des risques, des frais et de l'horizon d'investissement, permet une comparaison plus pertinente qu'un simple rapprochement des taux de prélèvements sociaux.
À propos de l'auteur