La valeur actuelle nette (VAN) est un indicateur financier utilisé pour évaluer la rentabilité économique d’un investissement. Elle permet de déterminer si les flux de trésorerie futurs attendus compensent le capital initialement engagé, en tenant compte du temps et d’un taux d’actualisation.
Employée dans l’analyse des projets d’entreprise, cette méthode peut également être appliquée à l’investissement immobilier. Elle apporte un éclairage complémentaire aux indicateurs de rendement traditionnels, notamment lorsque les recettes et les dépenses sont réparties sur plusieurs années.
Qu’est-ce que la valeur actuelle nette (VAN) ?
Définition et principe de l’actualisation
La valeur actuelle nette mesure la valeur économique qu’un investissement est susceptible de créer, compte tenu d’un rendement minimal exigé. Elle repose sur le principe de l’actualisation : une somme disponible aujourd’hui n’a pas la même valeur financière qu’une somme identique reçue dans plusieurs années. Un capital immédiatement disponible peut être placé, tandis qu’un encaissement futur implique une période d’attente et comporte des incertitudes. L’actualisation consiste à convertir les flux financiers futurs en leur équivalent à une date de référence, généralement celle de l’investissement initial. À titre d’exemple, 1 050 € reçus dans un an correspondent à une valeur actuelle de 1 000 € avec un taux d’actualisation annuel de 5 %. La VAN est exprimée en euros. Elle représente la différence entre la valeur actualisée des flux nets attendus et le montant investi au départ.
Dans quels cas utiliser la VAN ?
La VAN intervient principalement dans les décisions nécessitant un engagement financier sur plusieurs années. Elle peut notamment servir à évaluer l’acquisition d’un bien immobilier locatif, un programme de rénovation, un projet de développement d’entreprise ou un investissement générant des revenus réguliers. Son intérêt est de prendre en compte le calendrier des encaissements et des décaissements. Deux projets produisant le même montant total de recettes peuvent présenter des valeurs actuelles nettes différentes si leurs revenus ne sont pas perçus aux mêmes dates. La VAN permet ainsi d’apprécier la rentabilité économique prévisionnelle d’un projet, sans se limiter à la différence entre les sommes investies et les montants encaissés.
Comment calculer la valeur actuelle nette ?
La formule de calcul de la VAN
La formule générale est la suivante : VAN = − I₀ + Σ [Fₜ / (1 + r)ᵗ], pour t allant de 1 à n.
Les différents éléments correspondent à :
- I₀ : l’investissement initial ;
- Fₜ : le flux net de trésorerie attendu à la période t ;
- r : le taux d’actualisation par période ;
- t : la période considérée ;
- n : la durée totale du projet.
Les flux nets de trésorerie correspondent à la différence entre les encaissements et les décaissements. Selon le projet étudié, ils peuvent intégrer les revenus d’exploitation, les charges, les dépenses de travaux, la fiscalité et le produit net d’une éventuelle revente. Cette formule suppose que l’investissement initial intervient immédiatement et que les flux suivants sont encaissés ou décaissés en fin de période. Le taux d’actualisation doit être exprimé sur la même base temporelle que les flux. Par exemple, des flux annuels nécessitent un taux annuel.
Exemple 1 : calculer la VAN d’un investissement de 10 000 €
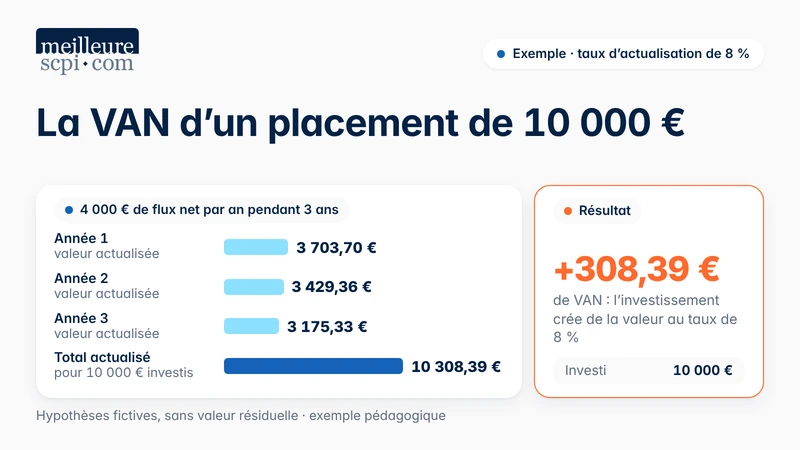
Une entreprise envisage un projet nécessitant un investissement initial de 10 000 €. Elle prévoit de percevoir un flux net de trésorerie de 4 000 € à la fin de chacune des trois prochaines années.
Les hypothèses de cette simulation sont les suivantes :
Investissement initial : 10 000 € ;
- Durée du projet : 3 ans ;
- Flux annuel net : 4 000 € ;
- Taux d’actualisation : 8 % ;
- Aucune valeur résiduelle en fin de projet.
Les montants sont fictifs et servent exclusivement à illustrer le calcul.
Année | Flux net attendu | Valeur actualisée |
|---|---|---|
1 | 4 000 € | 3 703,70 € |
2 | 4 000 € | 3 429,36 € |
3 | 4 000 € | 3 175,33 € |
Total | 12 000 € | 10 308,39 € |
Le calcul est le suivant : VAN = −10 000 + (4 000 / 1,08) + (4 000 / 1,08²) + (4 000 / 1,08³)
VAN = +308,39 €
Le résultat est positif. Selon les hypothèses retenues, le projet présente une création de valeur théorique de 308,39 € par rapport au rendement minimal exigé de 8 %. Ce montant ne correspond ni à un bénéfice comptable ni à une somme immédiatement disponible. Il représente une valeur économique calculée à la date initiale.
Comment choisir le taux d’actualisation ?
Le taux d’actualisation traduit le rendement exigé pour immobiliser un capital dans un investissement. Il dépend notamment du coût des ressources financières, des possibilités de placement alternatives et des risques associés au projet. Pour une entreprise, il peut être déterminé à partir du coût du capital, notamment du coût moyen pondéré du capital lorsque cette approche est adaptée.
Dans l’immobilier, son choix doit tenir compte des caractéristiques de l’actif, de sa localisation, de la stabilité des revenus attendus et de la durée de détention envisagée. Il ne doit pas être automatiquement assimilé au taux d’un crédit immobilier. Le coût de l’emprunt constitue une donnée financière importante, mais ne reflète pas nécessairement l’ensemble des risques supportés par l’investisseur.
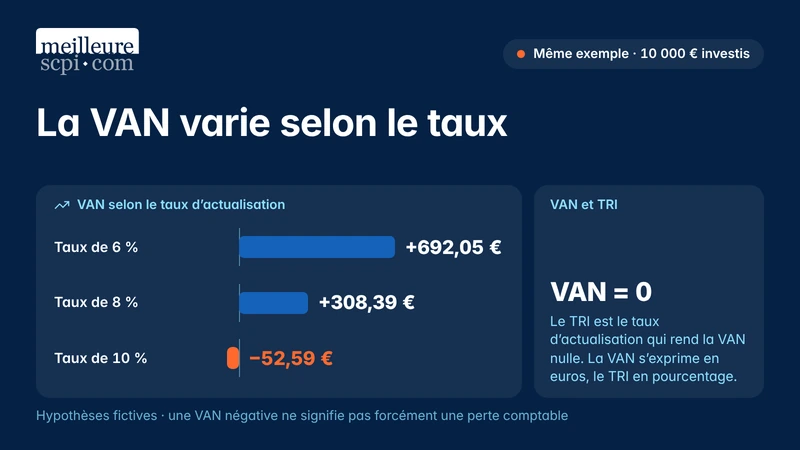
Le choix du taux influence directement la VAN. Pour le projet précédent, les résultats varient ainsi :
Taux d’actualisation | VAN |
|---|---|
6 % | +692,05 € |
8 % | +308,39 € |
10 % | −52,59 € |
Ces taux sont des hypothèses pédagogiques et ne constituent pas des références de marché pour 2026. Le tableau montre qu’un projet peut présenter une VAN positive ou négative selon le rendement minimal exigé. Il est donc essentiel de justifier le taux choisi et de tester plusieurs scénarios.
Comment interpréter le résultat d’une VAN ?
VAN positive : un investissement potentiellement créateur de valeur
Une VAN supérieure à zéro signifie que la valeur actualisée des flux futurs attendus dépasse l’investissement initial. Le projet devrait alors générer une rentabilité supérieure au taux d’actualisation retenu, sous réserve de la réalisation des prévisions. Ce résultat constitue un élément favorable à l’analyse, sans suffire à lui seul pour prendre une décision d’investissement.
VAN négative : un rendement inférieur à l’objectif
Une VAN inférieure à zéro indique que les flux futurs actualisés ne compensent pas le capital engagé au regard du rendement exigé. Cette situation ne signifie pas nécessairement que le projet entraîne une perte comptable ou que les encaissements seront inférieurs aux décaissements. Elle indique que la rentabilité économique prévisionnelle reste insuffisante par rapport au taux retenu.
VAN nulle : un équilibre économique
Une VAN égale à zéro signifie que la valeur actualisée des flux attendus correspond exactement au montant investi. Le projet atteint alors le rendement exigé, sans générer de valeur économique supplémentaire par rapport à cette référence. Ce résultat représente un équilibre théorique, susceptible d'évoluer si les hypothèses financières changent.
Comment appliquer la VAN à l’investissement immobilier ?
Exemple 2 : évaluer un investissement locatif
La valeur actuelle nette peut être utilisée pour analyser un projet immobilier en intégrant les revenus locatifs, les dépenses et le produit net d’une éventuelle revente.
Prenons le cas fictif d’un investisseur acquérant un bien pour un coût total de 100 000 €, frais d’acquisition inclus.
Le projet repose sur les hypothèses suivantes :
- Investissement initial : 100 000 € ;
- Durée de détention : 3 ans ;
- Flux net annuel : 5 000 € ;
- Produit net de revente à la fin de la troisième année : 105 000 € ;
- Taux d’actualisation : 6 % ;
- Aucun financement par emprunt.
Les flux annuels sont supposés nets des charges et de la fiscalité applicables. Le produit de revente est également supposé net des frais et prélèvements éventuels.
Le calcul devient : VAN = −100 000 + (5 000 / 1,06) + (5 000 / 1,06²) + (110 000 / 1,06³)
Le dernier flux de 110 000 € comprend le revenu net de la troisième année et le produit net de la vente.
VAN = +1 525,08 €
Le projet présente une VAN légèrement positive au taux d’actualisation de 6 %.
Cette marge reste toutefois limitée. Une diminution du prix de revente, une période de vacance locative ou des travaux imprévus pourraient modifier le résultat.
L’exemple illustre également le poids de la valeur de sortie dans un investissement immobilier. Sur une période de détention relativement courte, la revente peut représenter une part importante des flux financiers.
Peut-on utiliser la VAN pour analyser un investissement en SCPI ?
La méthode peut être appliquée à un investissement en parts de société civile de placement immobilier (SCPI), à condition de disposer d’hypothèses suffisamment détaillées. L’analyse peut intégrer le montant initial de souscription, les distributions nettes attendues, les éventuels versements complémentaires et le produit net estimé de la cession des parts. La VAN ne doit cependant pas être confondue avec la valeur de reconstitution d’une SCPI. La valeur de reconstitution est un indicateur réglementaire fondé notamment sur la valeur du patrimoine immobilier et les frais nécessaires pour le reconstituer. La VAN repose, quant à elle, sur l’actualisation des flux financiers futurs d’un investissement. Les deux indicateurs répondent donc à des objectifs différents. Dans le cas des SCPI, les distributions futures peuvent évoluer selon les loyers encaissés, les charges supportées et la situation locative des immeubles. Le prix auquel les parts pourront être cédées reste également incertain. L’Autorité des marchés financiers rappelle que les SCPI comportent des risques de perte en capital et de liquidité. Les revenus distribués ne sont pas garantis. Une simulation de VAN fondée sur des distributions constantes et un prix de sortie déterminé à l’avance doit donc être interprétée comme un scénario financier, et non comme une prévision certaine de performance.
Quels sont les avantages et les limites de la VAN ?
Un indicateur utile pour comparer des projets
La VAN permet de réunir dans un même calcul des flux financiers intervenant à différentes dates. Elle peut faciliter la comparaison de plusieurs projets lorsque leurs hypothèses sont cohérentes et que les taux d’actualisation reflètent correctement leurs risques respectifs. Elle apporte également une information différente de celle d’un simple rendement annuel, puisqu’elle prend en compte les flux de trésorerie sur l’ensemble de l’horizon étudié. Son utilisation reste particulièrement pertinente pour des projets dont les recettes et les dépenses peuvent être estimées de manière suffisamment détaillée.
Des prévisions qui restent incertaines
La principale limite de la VAN réside dans sa dépendance aux hypothèses retenues. Les revenus peuvent être surestimés, les charges sous-évaluées ou les délais de réalisation plus longs que prévu. Dans l’immobilier, la vacance locative, les travaux imprévus, l’évolution de la fiscalité ou les fluctuations du marché peuvent modifier les flux financiers. Pour mesurer cette sensibilité, plusieurs scénarios peuvent être établis : favorable, central et défavorable. Cette approche permet d’identifier les variables ayant le plus d’influence sur le résultat, sans prétendre supprimer l’incertitude.
VAN, TRI et rendement : quelles différences ?
La valeur actuelle nette, le taux de rentabilité interne (TRI) et le rendement courant sont trois indicateurs complémentaires.
Indicateur | Ce qu’il mesure | Expression |
|---|---|---|
Valeur actuelle nette (VAN) | Valeur économique créée par rapport à un taux d’actualisation donné | Euros |
Taux de rentabilité interne (TRI) | Taux d’actualisation qui rend la VAN égale à zéro | Pourcentage |
Rendement courant | Rapport entre un revenu périodique et une valeur de référence | Pourcentage |
Le TRI permet d’exprimer la rentabilité d’un projet sous la forme d’un taux. Il présente néanmoins certaines limites, notamment lorsque les flux de trésorerie changent plusieurs fois de signe.
La VAN mesure un montant de valeur économique. Un projet mobilisant un capital important peut ainsi présenter une VAN supérieure à celle d’un projet plus modeste, sans nécessairement être plus adapté aux ressources disponibles.
Le rendement courant, pour sa part, ne tient pas toujours compte des dépenses initiales, des variations de valeur ou de l’ensemble des flux futurs.
Le choix des indicateurs dépend donc de la nature de l’investissement et de l’objectif de l’analyse.
Conclusion
La valeur actuelle nette constitue un outil d’aide à la décision pour évaluer la rentabilité économique prévisionnelle d’un investissement. Elle permet notamment d’apprécier si les flux financiers attendus compensent le capital engagé au regard d’un rendement exigé. Dans l’immobilier comme dans d’autres secteurs, sa pertinence dépend de la qualité des prévisions et de la cohérence du taux d’actualisation. Pour éclairer une décision, la VAN doit être associée à une analyse des risques, des besoins de trésorerie, de l’horizon d’investissement et des possibilités de sortie. Elle constitue un indicateur d’évaluation, et non une garantie de performance.
FAQ
Comment calculer la valeur actuelle nette ?
La VAN se calcule en additionnant les flux nets de trésorerie futurs actualisés, puis en soustrayant l'investissement initial. Le résultat dépend notamment du taux d'actualisation et du calendrier des flux.
Une VAN positive signifie-t-elle qu'un investissement est rentable ?
Une VAN positive indique que le projet devrait dépasser le rendement exigé, à condition que les hypothèses financières se réalisent. Elle ne garantit pas les résultats futurs.
Quelle différence entre VAN et TRI ?
La VAN exprime en euros la valeur économique créée par un investissement. Le TRI exprime en pourcentage le taux d'actualisation qui rend cette valeur actuelle nette égale à zéro.
À retenir
- La valeur actuelle nette (VAN) permet d'évaluer la rentabilité économique prévisionnelle d'un investissement en tenant compte du temps.
- Le calcul de la VAN repose sur les flux nets de trésorerie futurs, le montant initial investi et un taux d'actualisation.
- Une VAN positive indique une création de valeur théorique par rapport au rendement exigé, tandis qu'une VAN négative traduit une rentabilité insuffisante.
- Le taux d'actualisation influence directement le résultat et doit être adapté aux caractéristiques et aux risques du projet.
- Dans l'immobilier et les SCPI, la VAN constitue un outil d'analyse complémentaire, sans garantir les revenus ni la valeur de revente.
Conseil de l'auteur
Avant d'évaluer un investissement à partir de sa VAN, il est essentiel de retenir des hypothèses réalistes concernant les revenus, les charges, la fiscalité et la valeur de sortie. La comparaison de plusieurs scénarios permet de mesurer la sensibilité du résultat aux variations du marché. Une VAN positive ne doit jamais constituer le seul critère de décision : les risques, la liquidité et l'horizon de placement doivent également être examinés.
À propos de l'auteur
La SCPI Remake Live vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.