L'épargne liquide désigne les fonds que l'on peut transformer rapidement en argent disponible, sans perte importante ni délai significatif. Elle correspond à l'argent mis de côté pour faire face à des dépenses imprévues, financer un projet à court terme ou saisir une opportunité d'investissement, dans un contexte où le taux d'épargne des ménages reste élevé et où l'inflation demeure marquée en 2026.
Qu'est-ce que l'épargne liquide ?
L'épargne liquide est une somme d'argent conservée sur un compte bancaire, un livret d'épargne ou, dans certains cas, un fonds monétaire. Elle peut être retirée ou utilisée rapidement pour effectuer des paiements. Les supports les plus liquides permettent généralement d'accéder aux fonds à tout moment, sans pénalité de retrait anticipé.
En France, l'épargne liquide comprend notamment les comptes à vue, les livrets réglementés (Livret A, LDDS, LEP, Livret Jeune, etc.), les livrets bancaires non réglementés et certains fonds monétaires. Ces supports servent souvent de compte tampon pour gérer les dépenses courantes et constituer une épargne de précaution.
Selon la Banque de France, le taux d'épargne des ménages a atteint 17,9 % du revenu disponible brut au premier trimestre 2026, après 17,5 % au trimestre précédent. Le taux d'épargne financière, qui mesure la part consacrée aux placements financiers, s'est établi à 9,5 %, contre 9,1 % fin 2025. Ces données confirment la place importante de l'épargne dans le budget des ménages français.
Les différents types d'épargne liquide
Il existe différents types d'épargne liquide, notamment :
- Les comptes courants : ce sont les comptes bancaires utilisés pour les opérations quotidiennes (virements, prélèvements, paiements par carte, retraits). La plupart ne sont pas rémunérés ou proposent une rémunération faible. Certaines banques commercialisent néanmoins des comptes à vue rémunérés ou des offres promotionnelles temporaires. Ces offres doivent être examinées avec attention, car le taux annoncé peut être limité dans le temps, plafonné en montant et soumis à des conditions spécifiques.
- Les livrets d'épargne : il s'agit de comptes d'épargne réglementés ou non réglementés.
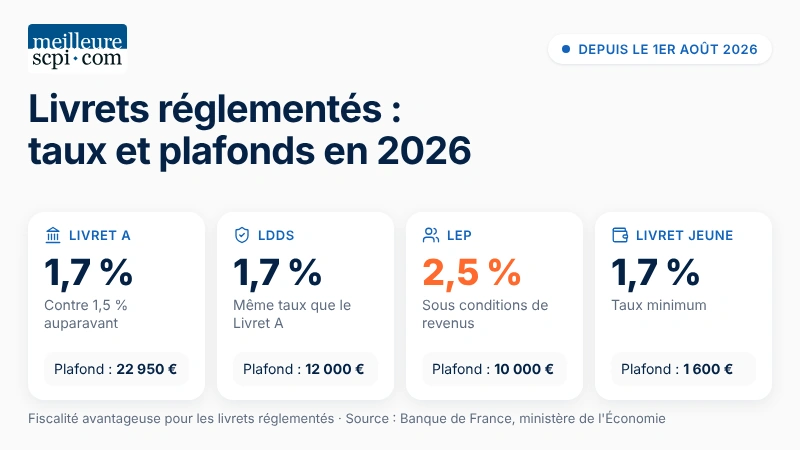
- Depuis le 1er août 2026, le Livret A affiche un taux de 1,7 %, contre 1,5 % auparavant. Son plafond reste fixé à 22 950 €.
- Le LDDS bénéficie du même taux de 1,7 %, avec un plafond de 12 000 €, sa rémunération étant directement liée à celle du Livret A.
- Le Livret d'épargne populaire (LEP) est rémunéré à 2,5 % depuis le 1er août 2026, avec un plafond de 10 000 €. Il est réservé aux personnes respectant certaines conditions de revenus.
- Le Livret Jeune reste plafonné à 1 600 € et son taux ne peut pas être inférieur à celui du Livret A, soit 1,7 % depuis le 1er août 2026. Les banques peuvent toutefois proposer un taux supérieur.
- Les fonds monétaires : souvent présentés comme des fonds de trésorerie, ils investissent principalement dans des instruments financiers à court terme (titres de créance, certificats de dépôt, bons du Trésor). Ils peuvent constituer une solution de placement temporaire pour des liquidités qui ne sont pas immédiatement nécessaires. Contrairement aux livrets réglementés et aux dépôts bancaires, leur valeur liquidative peut fluctuer et le capital n'est pas garanti.
Les avantages de l'épargne liquide
L'épargne liquide présente plusieurs avantages, notamment :
- La disponibilité immédiate : les fonds peuvent être utilisés rapidement en cas de dépense imprévue, de baisse de revenus ou de projet à court terme. Cette disponibilité évite de devoir céder dans l'urgence un placement à long terme.
- La sécurité : les dépôts bancaires éligibles détenus auprès d'un établissement couvert par le Fonds de garantie des dépôts et de résolution (FGDR) sont garantis jusqu'à 100 000 € par déposant et par établissement. Cette limite s'apprécie séparément pour chaque établissement adhérent et ne signifie pas que tous les produits financiers bénéficient automatiquement de la même protection.
- La flexibilité : il est possible de modifier à tout moment les montants placés sur le compte courant, les livrets ou les supports monétaires, en fonction des dépenses, des projets et de l'évolution des taux d'intérêt.
L'épargne liquide est donc adaptée à la gestion du budget courant et à la constitution d'un matelas de sécurité. Une réserve correspondant à 3 à 6 mois de dépenses est souvent retenue comme ordre de grandeur, mais le montant approprié dépend de la stabilité des revenus, de la situation familiale, du niveau d'endettement et des charges fixes.
Les inconvénients de l'épargne liquide
Cependant, l'épargne liquide présente également des inconvénients, tels que :
- Les taux d'intérêt limités : même après la remontée du taux du Livret A à 1,7 % au 1er août 2026, la rémunération des supports liquides reste généralement inférieure au potentiel de rendement de placements plus risqués ou investis sur un horizon plus long. Les taux promotionnels proposés par certaines banques peuvent atteindre temporairement des niveaux élevés, mais ils sont souvent plafonnés et ne reflètent pas la rémunération durable du produit.
- L'inflation : lorsque la hausse des prix est supérieure au rendement net de l'épargne, le pouvoir d'achat du capital diminue. La Banque de France indique que l'inflation harmonisée en France a atteint 2,8 % en mai 2026, après 2,5 % en avril. Dans ses projections de juin, une inflation annuelle de 2,5 % en 2026 était anticipée. Dans ce contexte, un placement rémunéré à 1,7 % présente un rendement réel négatif si l'inflation effectivement constatée reste supérieure à ce niveau.
- Le risque de confusion entre liquidité et absence de risque : un fonds monétaire peut être facilement négociable, mais il n'offre pas nécessairement une garantie du capital. Il est donc important de distinguer la liquidité, qui désigne la facilité de récupérer son argent, de la sécurité, qui concerne le risque de perte en capital.
Comment choisir son épargne liquide ?
Le choix de l'épargne liquide dépend des besoins financiers, du niveau de revenus, des charges fixes, des objectifs à court terme et du niveau de risque accepté.
À court terme, la priorité est de constituer une épargne de précaution sur des supports accessibles et peu risqués. Le Livret A et le LDDS peuvent convenir pour une épargne disponible sans condition de revenus. Le LEP offre une rémunération supérieure, mais son accès dépend du respect des plafonds de revenus. Le compte courant doit principalement servir aux dépenses quotidiennes, tandis que les sommes qui ne sont pas nécessaires immédiatement peuvent être transférées vers un livret d'épargne.
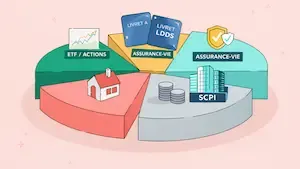
Au-delà du coussin de sécurité, l'excédent de liquidités peut être progressivement orienté vers des placements moins liquides correspondant à un horizon plus long, comme l'assurance vie, le plan d'épargne en actions (PEA), les obligations, l'immobilier ou les SCPI. Cette répartition doit tenir compte de la durée d'investissement, des frais, de la fiscalité, du risque de perte en capital et de la possibilité de récupérer les fonds rapidement.
Il est également important de comparer le taux proposé, sa durée d'application, les plafonds de dépôt, la fiscalité, les frais éventuels, les conditions de versement et la facilité de retrait. Pour les fonds monétaires, il convient en outre de vérifier le niveau de risque, les frais de gestion et les modalités de souscription et de rachat.
L'épargne illiquide est l'opposé de l'épargne liquide. Elle correspond à des investissements qui ne peuvent pas être convertis rapidement en espèces sans délai, décote ou risque de perte. L'immobilier détenu en direct, les investissements en capital-risque, certaines parts de SCPI et certains placements à long terme appartiennent à cette catégorie. Ces investissements peuvent offrir un potentiel de rendement supérieur, mais ils nécessitent un horizon suffisamment long et ne doivent pas être financés avec l'argent destiné aux dépenses urgentes.
En conclusion, l'épargne liquide constitue une base essentielle de la gestion financière personnelle. Elle permet de faire face aux imprévus, de financer des projets à court terme et de conserver une marge de manœuvre dans un environnement économique incertain. Elle doit toutefois rester proportionnée aux besoins réels, car une épargne trop importante sur des supports faiblement rémunérés peut perdre du pouvoir d'achat lorsque l'inflation dépasse le rendement obtenu. L'épargne liquide s'intègre ainsi dans une stratégie de gestion de patrimoine plus large, aux côtés de placements moins liquides mais potentiellement plus rémunérateurs.
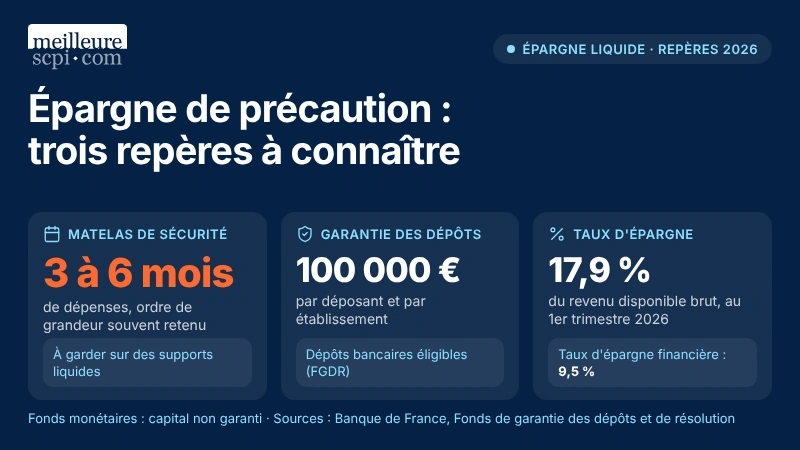
Tableau comparatif des différents types d'épargne liquide
Type d'épargne liquide | Avantages | Inconvénients |
|---|---|---|
Compte courant (non rémunéré ou faiblement rémunéré) | Disponibilité immédiate, facilité d'utilisation, absence de fluctuation de valeur | Rémunération nulle ou faible, érosion possible du pouvoir d'achat |
Compte courant ou compte à vue rémunéré | Disponibilité immédiate, gestion centralisée, versement d'intérêts selon les conditions de l'offre | Taux souvent promotionnels et limités dans le temps ou en montant, fiscalité des intérêts, conditions d'utilisation |
Livret d'épargne (réglementé ou bancaire) | Liquidité rapide, sécurité des dépôts bancaires éligibles, fiscalité avantageuse pour les livrets réglementés (Livret A, LDDS, LEP, Livret Jeune) | Plafonds de dépôts, rendement limité, fiscalité des livrets non réglementés, rendement réel parfois inférieur à l'inflation |
Livret A et LDDS | Taux de 1,7 % depuis le 1er août 2026, exonération fiscale, disponibilité des fonds | Plafonds respectifs de 22 950 € et 12 000 €, rendement potentiellement inférieur à l'inflation |
LEP | Taux de 2,5 %, exonération fiscale, adapté à l'épargne de précaution des personnes éligibles | Conditions de revenus, plafond de 10 000 € |
Fonds d'investissement en liquidité (fonds monétaires) | Placement de trésorerie diversifié, liquidité généralement élevée, rendement lié aux taux de marché | Risque de perte en capital, frais de gestion, valeur liquidative pouvant fluctuer |
Il est important de noter que le choix de l'épargne liquide dépend des besoins et des objectifs de chacun, ainsi que du niveau de risque accepté et de la sensibilité à l'inflation. Il est recommandé de comparer les caractéristiques des produits, de distinguer rendement affiché, rendement net de fiscalité et rendement réel après inflation, et, si besoin, de se faire accompagner pour mettre en place une répartition équilibrée entre épargne liquide et placements de plus long terme.
À retenir sur l'épargne liquide en 2026
- L'épargne liquide sert principalement de matelas de sécurité pour 3 à 6 mois de dépenses.
- Le taux d'épargne des ménages atteint 17,9 % au premier trimestre 2026 et le taux d'épargne financière s'établit à 9,5 %.
- Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7 %, tandis que le LEP est rémunéré à 2,5 %.
- Les offres promotionnelles des banques sont généralement temporaires, plafonnées et soumises à conditions.
- L'inflation prévue à 2,5 % en moyenne en 2026 peut réduire le rendement réel des supports rémunérés à 1,7 %.
- Les fonds monétaires sont liquides, mais leur capital n'est pas garanti comme celui d'un dépôt bancaire couvert par le FGDR.
- Au-delà de l'épargne de précaution, il peut être pertinent de diversifier progressivement vers des placements à plus long terme (assurance vie, PEA, immobilier, SCPI).
Conseil de l'auteur (expert en gestion de patrimoine)
En 2026, calibrer d'abord l'épargne de précaution sur des livrets réglementés auxquels il est possible d'être éligible, puis vérifier que la part conservée sur le compte courant correspond réellement aux dépenses prévisibles. L'excédent peut être déployé progressivement vers des solutions diversifiées (assurance vie, PEA, obligations, SCPI, immobilier) en ligne avec l'horizon de placement et la tolérance au risque, afin de préserver une réserve immédiatement disponible tout en limitant l'érosion du pouvoir d'achat à long terme.
À propos de l'auteur
La SCPI Upeka vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.