La crise immobilière de 2008 et les tensions observées entre 2023 et 2026 ont profondément affecté les conditions de financement et les valorisations immobilières. Pourtant, leurs origines diffèrent. La première s'est propagée à partir des crédits hypothécaires américains et du système bancaire international. La seconde résulte principalement de la remontée rapide des taux d'intérêt et de ses conséquences sur la capacité d'emprunt et les prix des actifs. Cette comparaison permet d'identifier les mécanismes propres à chaque période et d'en tirer des enseignements pour l'investissement immobilier et les SCPI.
Crise immobilière de 2008 : quelles étaient les causes ?
Les crédits subprime et la contagion financière
La crise de 2008 trouve son origine dans les déséquilibres du marché immobilier américain, où de nombreux prêts hypothécaires avaient été accordés à des ménages présentant des capacités de remboursement fragiles. Ces financements comprenaient notamment des crédits dits « subprime », destinés à des emprunteurs considérés comme plus risqués. Certains contrats prévoyaient des taux variables ou des conditions de remboursement susceptibles d'augmenter les mensualités. Lorsque les prix immobiliers américains ont commencé à diminuer, les difficultés de remboursement se sont multipliées. La valeur des logements ne suffisait plus toujours à couvrir les sommes restant dues, aggravant les pertes des prêteurs. La titrisation a amplifié la propagation de ces difficultés. Cette technique consistait à regrouper des crédits immobiliers dans des produits financiers ensuite commercialisés auprès d'investisseurs. La dégradation des prêts sous-jacents a entraîné des pertes pour de nombreux établissements financiers. La faillite de Lehman Brothers, en septembre 2008, a marqué une aggravation de la crise bancaire internationale. La défiance entre établissements financiers et les tensions sur les marchés du crédit ont progressivement affecté l'économie réelle.
Les conséquences sur l'immobilier français
En France, la crise s'est traduite par un ralentissement des transactions immobilières, une baisse des prix dans plusieurs marchés et un durcissement des conditions d'accès au financement. La diminution de l'activité économique a également affecté la demande immobilière, notamment dans certains segments de l'immobilier professionnel.
Le marché français présentait toutefois des différences importantes avec le marché américain. Les prêts immobiliers à taux fixe occupaient une place prépondérante, tandis que les banques examinaient généralement la capacité de remboursement des emprunteurs. Ces caractéristiques ont limité certains mécanismes de fragilisation observés aux États-Unis, sans empêcher les conséquences économiques et immobilières de la crise internationale. Les effets ont par ailleurs varié selon les territoires et les catégories de biens. La crise de 2008 ne s'est donc pas traduite par une baisse identique des prix sur l'ensemble du marché immobilier français.
Crise immobilière de 2023-2026 : le rôle des taux d'intérêt
La remontée des taux a réduit la capacité d'emprunt
La période 2023-2026 se distingue par un changement rapide des conditions de financement. Après plusieurs années de taux d'intérêt historiquement faibles, la Banque centrale européenne a engagé un cycle de resserrement monétaire à partir de 2022. Cette évolution s'est répercutée sur les crédits immobiliers accordés aux ménages français. D'après la Banque de France, le taux moyen des nouveaux crédits à l'habitat hors renégociations est passé de 2,12 % en décembre 2022 à 4,04 % en décembre 2023, avant de revenir à 3,32 % en septembre 2026. Ces taux correspondent aux intérêts bancaires et ne comprennent pas l'ensemble des frais intégrés au taux annuel effectif global (TAEG). La hausse du coût du crédit a directement réduit les montants que les ménages pouvaient emprunter à mensualité constante. Elle a également modifié les conditions d'acquisition pour les investisseurs immobiliers.
Exemple : l'incidence des taux sur la capacité d'emprunt
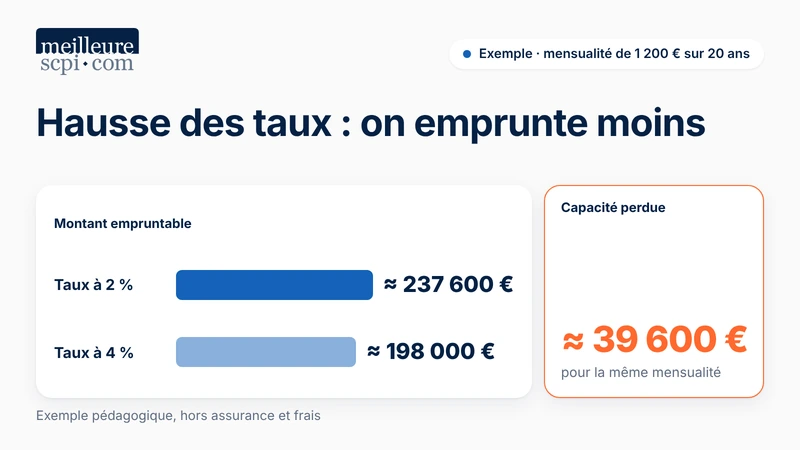
Un ménage souhaite consacrer 1 200 € par mois au remboursement d'un crédit immobilier sur une durée de 20 ans. Dans une première hypothèse, le taux d'intérêt annuel fixe est de 2 %. Avec des mensualités constantes, le capital empruntable atteint environ 237 600 €, hors assurance et frais annexes. Dans une seconde hypothèse, le taux passe à 4 %, sans modification de la durée ni de la mensualité. Le montant empruntable diminue alors à environ 198 000 €. La différence représente près de 39 600 € de capacité d'emprunt. Cette simulation illustre l'effet du taux d'intérêt sur le financement d'une acquisition immobilière. Les taux retenus sont des hypothèses pédagogiques et ne correspondent pas à des offres bancaires particulières.
Des prix immobiliers en baisse, puis des évolutions contrastées
Le ralentissement du marché résidentiel français s'est particulièrement manifesté en 2023 et 2024. D'après l'Insee, les prix des logements anciens ont diminué de 4,9 % sur un an au deuxième trimestre 2024, après un recul de 5,2 % au premier trimestre. La correction n'a toutefois pas été continue. Après plusieurs trimestres de progression en 2025, les prix ont de nouveau enregistré un recul au deuxième trimestre 2026. À cette date, les prix des logements anciens diminuent de 1,0 % sur trois mois et de 0,8 % sur un an en France hors Mayotte. Cette baisse annuelle concerne davantage les maisons, avec un recul de 1,3 %, que les appartements, dont les prix diminuent de 0,1 %.
Ces données, encore provisoires pour le deuxième trimestre 2026, montrent que l'évolution du marché dépend notamment de la période observée et du type de logement. La situation ne peut donc pas être résumée à une baisse ininterrompue des prix entre 2023 et 2026.
Crises immobilières de 2008 et 2023-2026 : quelles différences ?
Si les deux périodes ont affecté le financement et les valorisations immobilières, leurs mécanismes économiques ne sont pas identiques.
Critères | Crise de 2008 | Tensions de 2023-2026 |
|---|---|---|
Origine principale | Crédits subprime américains et crise financière | Remontée des taux et renchérissement du crédit |
Mécanisme de transmission | Titrisation, pertes bancaires et contraction du financement | Réduction de la capacité d'emprunt et ajustement des valorisations |
Dimension de la crise | Crise financière internationale | Tensions immobilières différenciées selon les marchés |
Principaux risques | Défauts de paiement et contagion bancaire | Baisse des valeurs, refinancement et liquidité |
Conséquences en France | Recul de l'activité immobilière et durcissement du crédit | Correction des prix et évolution des conditions d'acquisition |
En 2008, les difficultés immobilières ont contribué à une crise systémique du secteur financier. La période récente correspond davantage à un ajustement des marchés immobiliers face à un changement des conditions monétaires. Cette différence est essentielle pour interpréter les risques, sans supposer que les évolutions observées lors d'une crise se reproduiront nécessairement lors d'une autre.
Comment les tensions immobilières affectent-elles les SCPI ?
Les SCPI sont directement exposées aux évolutions des marchés immobiliers. La valeur de leur patrimoine, les revenus locatifs et les possibilités de revente des parts peuvent être affectés par les changements économiques et financiers.
Des corrections de prix de parts variables selon les SCPI
La remontée des taux d'intérêt a modifié les conditions de valorisation de certains actifs immobiliers. Les investisseurs exigeant des rendements plus élevés pour acquérir des immeubles, les prix de transaction et les valeurs d'expertise ont pu être révisés à la baisse. Ces ajustements ont notamment concerné les SCPI investies dans l'immobilier de bureaux, même si leur ampleur varie selon les caractéristiques des patrimoines détenus.
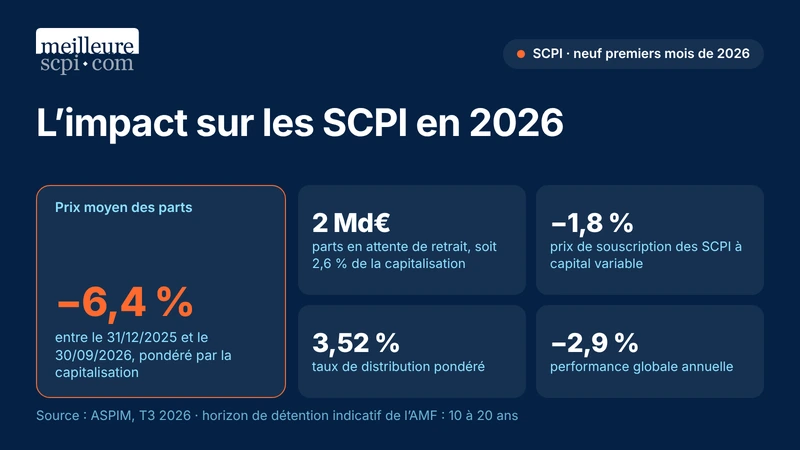
D'après les données de l'ASPIM, le prix moyen des parts de SCPI, pondéré par la capitalisation, a reculé de 6,4 % entre le 31 décembre 2025 et le 30 septembre 2026. Pour les seules SCPI à capital variable, la baisse moyenne pondérée des prix de souscription atteint 1,8 % sur les neuf premiers mois de 2026. Ces deux indicateurs ne recouvrent pas exactement le même périmètre. Le premier intègre également les SCPI à capital fixe, dont les prix peuvent évoluer sur le marché secondaire.
La baisse des prix de parts ne doit donc pas être assimilée à une diminution uniforme de la valeur des immeubles détenus par l'ensemble des SCPI.
La liquidité : un enjeu pour les associés souhaitant vendre
Contrairement aux actions cotées en Bourse, les parts de SCPI ne bénéficient pas d'un marché assurant une possibilité de revente immédiate. Pour les SCPI à capital variable, les demandes de retrait sont notamment confrontées aux possibilités de compensation par de nouvelles souscriptions, selon les modalités propres à chaque fonds. Lorsque les demandes de retrait dépassent les capacités de compensation, des parts peuvent rester en attente.
Au 30 septembre 2026, la valeur des parts de SCPI en attente de retrait atteignait 2 milliards d'euros, soit 2,6 % de la capitalisation totale du marché, selon l'ASPIM. Ce montant représentait une augmentation de 8 % par rapport au trimestre précédent.
Ces difficultés ne concernent pas toutes les SCPI dans les mêmes proportions. Certaines disposent de conditions de liquidité plus favorables, tandis que d'autres enregistrent des délais de retrait importants.
L'Autorité des marchés financiers rappelle qu'une demande de retrait peut être exécutée dans un délai indéterminé. La possibilité de récupérer son capital dépend notamment de la situation du marché et des modalités de fonctionnement de la SCPI.
Pourquoi une distribution positive ne suffit-elle pas à mesurer la performance ?
Le taux de distribution constitue un indicateur des revenus versés aux associés, mais il ne mesure pas à lui seul l'évolution de la valeur de leur investissement. Les statistiques de l'ASPIM illustrent cette distinction. Sur les neuf premiers mois de 2026, le taux de distribution pondéré des SCPI atteignait 3,52 %, tandis que la performance globale annuelle ressortait à -2,9 % sur la période considérée. La performance globale prend en compte les revenus distribués et l'évolution des prix de parts, selon la méthodologie retenue par l'ASPIM. Un investisseur peut ainsi percevoir des distributions tout en constatant une diminution de la valeur de son patrimoine.
Exemple : l'incidence d'une baisse du prix des parts
Un épargnant réalise un investissement initial de 10 000 € dans une SCPI. Dans cette simulation, la valeur de ses parts diminue de 8 % sur une année, tandis qu'il perçoit 450 € de distributions brutes. À la fin de la période, la valeur théorique des parts atteint 9 200 €, soit une diminution de 800 € par rapport à l'investissement initial. En ajoutant les 450 € de revenus perçus, le résultat économique théorique s'établit à -350 €, correspondant à une variation de -3,5 % du montant initialement investi. Cette simulation est réalisée hors fiscalité et frais éventuels. Elle ne correspond pas aux résultats d'une SCPI particulière. Elle suppose également une valorisation théorique des parts, sans préjuger du prix qui pourrait effectivement être obtenu lors d'une revente.
Cet exemple montre l'importance d'examiner conjointement les distributions et l'évolution du capital pour apprécier le résultat d'un investissement immobilier.
Quelles leçons tirer des crises immobilières pour investir ?
Les crises de 2008 et de 2023-2026 mettent en évidence plusieurs facteurs à examiner avant de réaliser un investissement immobilier. Les enseignements concernent aussi bien les acquisitions en direct que les placements collectifs.
Évaluer la capacité de financement et l'endettement
Le recours au crédit permet de financer un investissement immobilier, mais il crée également des obligations de remboursement indépendantes de l'évolution des revenus locatifs. Avant une acquisition, il est nécessaire d'évaluer la capacité à supporter les mensualités, les charges courantes, les travaux éventuels et les périodes sans locataire. Pour les investissements financés à taux variable, une attention particulière doit être portée aux conséquences d'une hausse des taux d'intérêt. Dans le cas des SCPI, l'analyse de l'endettement concerne directement le fonds. Le niveau de dette, les échéances de remboursement et les conditions de refinancement peuvent influencer sa situation financière. Un endettement maîtrisé constitue un élément de solidité, sans supprimer les risques liés à l'évolution du marché immobilier.
Examiner la diversification réelle du patrimoine
La diversification permet de réduire la dépendance à un actif, à un locataire ou à une zone géographique particulière. Pour un investissement locatif direct, la concentration sur un seul logement expose notamment le propriétaire aux conséquences financières d'une vacance locative. Dans une SCPI, la répartition du patrimoine entre plusieurs immeubles, locataires et secteurs d'activité peut contribuer à mutualiser certains risques. Cette diversification doit toutefois être appréciée au regard de la composition effective du portefeuille. Une SCPI détenant de nombreux immeubles peut rester fortement exposée à un même segment immobilier. De même, une diversification géographique ne supprime pas les conséquences d'une évolution économique affectant plusieurs marchés simultanément.
Adapter l'horizon de placement aux besoins de liquidité
L'immobilier est généralement un investissement de long terme. Les délais de vente, les frais de transaction et les fluctuations de valorisation peuvent rendre une sortie rapide difficile ou financièrement défavorable. Pour les SCPI, l'AMF recommande généralement un horizon de détention de 10 à 20 ans. Cette durée indicative doit être rapprochée de la situation patrimoniale de l'investisseur et de ses besoins futurs. La constitution d'une épargne de précaution disponible permet également de limiter le risque de devoir céder un investissement immobilier dans des conditions défavorables.
Analyser le prix d'acquisition sans anticiper systématiquement un rebond
Une correction immobilière peut modifier les conditions d'acquisition et ouvrir des possibilités de négociation. Toutefois, un prix inférieur à celui observé quelques années auparavant ne signifie pas nécessairement qu'un actif est sous-évalué. La qualité de l'emplacement, l'état du bâtiment, les dépenses à prévoir, les conditions locatives et le financement doivent être examinés avant toute décision.
Pour une SCPI, l'analyse peut notamment porter sur la valeur de reconstitution, la composition du patrimoine, les frais et les conditions de liquidité. L'objectif n'est pas de prévoir précisément le point bas d'un marché, mais d'apprécier la cohérence du prix payé avec les caractéristiques de l'investissement et les risques associés.
Conclusion
Les crises immobilières rappellent l'importance d'une approche fondée sur la solidité du financement, la qualité des actifs et la capacité à conserver un placement dans la durée. Pour les épargnants, l'analyse des conditions d'acquisition doit s'accompagner d'une évaluation des risques et des possibilités de sortie. Les évolutions passées constituent des repères utiles, mais ne permettent pas de prévoir avec certitude les prochaines phases du marché immobilier.
FAQ : crises immobilières de 2008 et 2023-2026
La crise immobilière de 2023-2026 est-elle aussi grave que celle de 2008 ?
Les deux périodes ne peuvent pas être comparées uniquement à partir des baisses de prix. La crise de 2008 a entraîné une crise financière internationale, tandis que les tensions récentes en France sont principalement liées au changement des conditions de financement et aux ajustements des valorisations. Leur gravité dépend également des indicateurs et des marchés étudiés.
Une baisse des taux d'intérêt entraîne-t-elle automatiquement une hausse des prix immobiliers ?
Non. Une diminution des taux peut améliorer la capacité d'emprunt et soutenir la demande immobilière. Toutefois, les prix dépendent également de l'offre disponible, des revenus des ménages, de l'emploi et des caractéristiques locales du marché.
Comment évaluer les risques d'une SCPI pendant une crise immobilière ?
L'analyse doit notamment porter sur la composition du patrimoine, la situation locative, l'endettement, l'évolution des valeurs d'expertise et les conditions de liquidité. Les revenus distribués doivent également être distingués de la performance globale du placement.
À retenir
- Deux crises immobilières aux origines différentes : celle de 2008 résulte principalement des crédits subprime américains et de leur propagation au système financier, tandis que les tensions de 2023-2026 sont notamment liées à la remontée des taux d'intérêt.
- Un impact direct sur le financement : la hausse des taux réduit la capacité d'emprunt des ménages et modifie les conditions d'acquisition des biens immobiliers.
- Des conséquences variables sur les prix : les corrections immobilières diffèrent selon les territoires, les catégories d'actifs et les périodes observées.
- Des SCPI également concernées : les ajustements de valorisation, les difficultés de liquidité et l'évolution des revenus locatifs peuvent affecter les associés.
- Des enseignements pour les épargnants : la maîtrise de l'endettement, la diversification et l'adaptation de l'horizon de placement restent essentielles pour gérer les risques immobiliers.
Sources :
- Banque de France — La crise de 2008.
- Banque de France — Taux des crédits nouveaux à l'habitat aux particuliers. Série statistique mensuelle, mise à jour le 6 octobre 2026.
- Insee — Au deuxième trimestre 2024, les prix des logements anciens baissent de 0,5 %.
- Insee — Au deuxième trimestre 2026, les prix des logements anciens reculent de 1,0 %.
- ASPIM — Collecte et performance des fonds immobiliers grand public au troisième trimestre 2026.
- Autorité des marchés financiers — SCPI : un autre moyen d'investir dans l'immobilier.
- Autorité des marchés financiers — SCPI : une demande de retrait, même régulière, peut être exécutée dans un délai indéterminé.
💡 Conseil de l'expert en gestion de patrimoine
Les périodes de correction immobilière peuvent offrir de nouvelles possibilités d'acquisition, mais une baisse des prix ne constitue pas, à elle seule, un critère d'investissement suffisant. Avant toute décision, il convient d'examiner la qualité des actifs, leur potentiel locatif, les conditions de financement et les frais associés. Pour les SCPI, l'analyse doit également intégrer la situation financière du fonds, l'évolution de la valeur des parts et les possibilités de retrait. L'objectif est de privilégier la cohérence de l'investissement avec un projet patrimonial plutôt que de chercher à anticiper le rebond du marché.
À propos de l'auteur
La SCPI Aestiam Agora vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.