

Je suis très satisfait de votre accompagnement pour l'acquisition des parts SCPI remake live. Mon dossier a été réalisé avec efficacité. De plus, j'apprécie vos compétences et votre amabilité. Bien cordialement Monsieur Gérard Delegove
SCPI à crédit : Financement, effet de levier et fiscalité
Investir en SCPI à crédit, c'est utiliser l'emprunt bancaire pour acquérir des parts de SCPI et bénéficier de l'effet de levier : les loyers perçus remboursent en partie votre crédit, tandis que les intérêts d'emprunt réduisent votre imposition sur les revenus fonciers. Ce guide complet vous explique tout : fonctionnement, effet de levier, fiscalité et profils adaptés.
Simulateur SCPI à crédit
Revenus SCPI mensuels
813 €/mois
Effort d'épargne mensuel
260 €/mois
Simulation fournie à titre indicatif : les scénarios ne constituent ni un indicateur exact ni une garantie des performances futures. Risque de perte en capital, revenus non garantis ; la fiscalité dépend de la situation de chacun.
Durée standard du crédit
10 à 25 ansselon l'offre et le profil
TMI minimale pour optimiser via le crédit
30 %grâce à la déduction des intérêts d'emprunt
SCPI finançables à crédit
140base Rock-n-Data · T1 2026
L'essentiel en 30 secondes
- Investir en SCPI à crédit consiste à financer l'achat de parts par un emprunt bancaire, plutôt qu'en mobilisant son épargne.
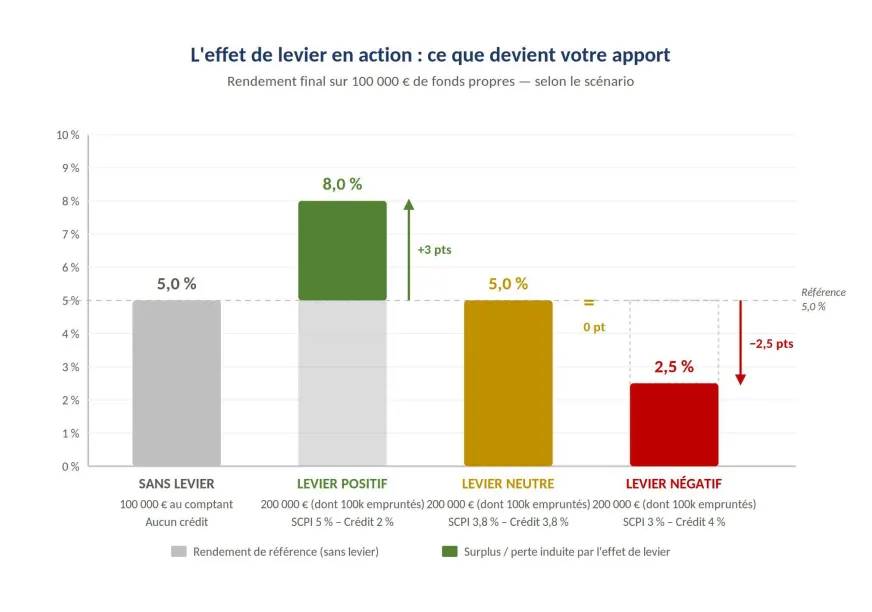
- L'effet de levier est positif quand le taux de distribution de la SCPI dépasse le coût total du crédit (taux + assurance).
- Les intérêts d'emprunt sont déductibles des revenus fonciers au régime réel — un levier d'autant plus fort que votre TMI est élevée.
- Cadre idéal : un horizon de 15 à 25 ans et une TMI d'au moins 30 %.
Qu'est-ce qu'un investissement en SCPI à crédit ?
Définition et principe
Investir en SCPI à crédit consiste à financer l'acquisition de parts de SCPI (Sociétés Civiles de Placement Immobilier) par un emprunt bancaire, plutôt qu'en mobilisant son épargne disponible.
Concrètement, vous souscrivez un crédit auprès d'un établissement partenaire, et les fonds obtenus servent à acheter des parts de SCPI. Vous remboursez ensuite le prêt sur une durée déterminée — généralement entre 10 et 25 ans — en utilisant, en tout ou partie, les revenus fonciers distribués par la SCPI.
Ce mécanisme repose sur un principe simple : les loyers perçus viennent réduire — voire couvrir — l'effort de remboursement mensuel. Plus le différentiel entre le taux de distribution de la SCPI et le taux du crédit est favorable, plus l'opération est rentable.
Différence entre achat à crédit et achat au comptant
L'achat au comptant consiste à investir directement ses liquidités disponibles en SCPI, sans recourir à l'emprunt. C'est la voie naturelle pour les investisseurs disposant d'un capital constitué — retraités, héritiers, vendeurs immobiliers.
L'achat à crédit s'adresse à une logique différente : celle de l'investisseur actif qui souhaite se constituer un patrimoine immobilier sans mobiliser son épargne, en s'appuyant sur sa capacité d'endettement. Les deux approches ne sont pas exclusives — certains investisseurs combinent un apport partiel et un financement bancaire.
Pourquoi utiliser l'emprunt pour acheter des parts de SCPI
- Préserver sa trésorerie : l'investisseur conserve son épargne pour d'autres projets ou pour faire face aux imprévus.
- Amplifier le rendement sur fonds propres : en investissant davantage que ses liquidités permettraient, l'investisseur augmente la base de revenus générés.
- Avantage fiscal : les intérêts d'emprunt sont déductibles des revenus fonciers, ce qui réduit l'imposition effective sur les loyers perçus — un levier d'autant plus puissant que votre tranche marginale d'imposition est élevée.
- Effet inflation : en remboursant un crédit à taux fixe pendant que les loyers et la valeur des parts évoluent, l'inflation joue mécaniquement en faveur de l'emprunteur.
Lisser le risque dans le temps : l'argument fort de la SCPI à crédit
Lorsque vous achetez un bien immobilier à crédit, vous prenez une position unique à un instant T : un seul bien, un seul marché local, un seul momentum de prix. Si vous avez acheté au mauvais moment — prix hauts, taux hauts — vous subissez ce risque sur toute la durée de détention.
La SCPI à crédit offre une alternative puissante : vous pouvez réaliser plusieurs opérations successives, à différents moments du cycle de marché. Par exemple, quatre opérations de 50 000 € étalées sur trois à quatre ans, plutôt qu'une seule opération de 200 000 € en une fois.
Chaque tranche est souscrite à un prix de part différent, dans un contexte de taux différent, sur un portefeuille immobilier qui s'est lui-même renouvelé. C'est l'équivalent du dollar-cost averaging appliqué à l'immobilier : vous lissez votre prix de revient moyen et réduisez l'exposition au risque de momentum.
À retenir
👉 Un seul crédit immobilier classique = un seul bien, un seul risque, un seul moment de marché. Plusieurs opérations SCPI à crédit = diversification des moments d'entrée, des SCPI, des marchés géographiques. C'est l'un des arguments les plus sous-estimés en faveur de la SCPI à crédit.
Comment fonctionne l'effet de levier en SCPI ?
Rendement de la SCPI vs coût du crédit
L'effet de levier positif repose sur un différentiel favorable : le taux de distribution de la SCPI doit être supérieur au taux d'intérêt du crédit. Plus cet écart est large, plus l'opération est rentable.
Ce différentiel varie selon le niveau des taux d'intérêt du marché et les performances des SCPI sélectionnées. Il convient de le calculer précisément avant toute souscription, en intégrant le coût réel du crédit (assurance emprunteur incluse).
Principe
Si le taux de distribution de la SCPI est supérieur au coût total du crédit (taux + assurance), l'effet de levier est positif. Dans le cas contraire, c'est la déductibilité fiscale des intérêts qui doit compenser l'écart.
Pour approfondir
Effort d'épargne mensuel
L'effort d'épargne désigne le montant que l'investisseur doit débourser chaque mois de sa poche, après encaissement des dividendes SCPI.
Formule
Effort d'épargne = Mensualité du crédit (+ assurance) – Revenus SCPI mensuels nets
L'objectif est de minimiser cet effort grâce à la combinaison des revenus SCPI et de l'économie fiscale générée par la déduction des intérêts d'emprunt.
Cash-flow positif, neutre ou négatif
- Cash-flow positif : les revenus SCPI couvrent intégralement la mensualité et dégagent un surplus. Situation favorable, atteignable avec les SCPI les plus performantes et les offres de crédit les plus compétitives.
- Cash-flow neutre : l'autofinancement est quasi-total. L'investisseur constitue son patrimoine sans effort mensuel significatif.
- Cash-flow négatif : l'investisseur complète chaque mois de sa poche. C'est un effort consenti pour constituer un patrimoine, partiellement compensé par la déduction fiscale des intérêts.
Visualisation : évolution de l'effort net sur la durée du crédit
Le graphique ci-dessous illustre la dynamique de l'opération sur 15 ans. Trois phénomènes se combinent pour réduire progressivement l'effort réel de l'investisseur :
- La mensualité reste fixe (taux fixe) mais les intérêts diminuent chaque année au fur et à mesure de l'amortissement du capital.
- Les revenus SCPI sont relativement stables (voire en légère progression avec l'indexation des loyers).
- L'économie fiscale (déduction des intérêts) diminue progressivement — mais l'effort net reste contenu.
- À l'échéance : les parts sont entièrement libérées. Les revenus SCPI sont perçus en totalité, sans aucun remboursement.
Note
Simulation indicative sur 15 ans à taux fixe et TD stable. Les données réelles dépendent de la SCPI choisie, du taux obtenu et de votre situation fiscale. Utilisez notre simulateur pour une projection personnalisée.
Quand l'effet de levier devient défavorable
L'effet de levier se retourne lorsque le coût total du crédit dépasse le rendement net de la SCPI. Trois situations peuvent le déclencher :
- Baisse du taux de distribution : la SCPI réduit ses dividendes suite à une vacance locative ou une révision de valorisation.
- Hausse du coût du crédit : en cas de taux variable, ou si l'assurance emprunteur est sous-estimée.
- Dépréciation du capital : la valeur des parts baisse, effaçant tout ou partie de la plus-value latente.
Attention
En période de taux élevés, la dimension fiscale (déductibilité des intérêts) peut seule justifier l'opération pour les contribuables fortement imposés. C'est pourquoi une analyse personnalisée est indispensable avant tout engagement.
Comparatif des SCPI finançables à crédit
Quelles SCPI sont accessibles à crédit ?
Toutes les SCPI ne sont pas finançables à crédit. Les établissements prêteurs publient des listes agréées, mises à jour régulièrement. Pour figurer sur ces listes, une SCPI doit généralement répondre à plusieurs critères :
- Être à capital variable, gérée par une société de gestion agréée AMF
- Afficher un historique de distribution solide sur plusieurs années
- Présenter un taux d'occupation financier (TOF) satisfaisant
- Disposer d'une capitalisation et d'une liquidité suffisantes
MeilleureSCPI.com tient à jour la liste des SCPI finançables à crédit auprès de ses partenaires. Consultez notre sélection actualisée ci-dessous.
| SCPI | Société de gestion | Catégorie | TD 2025 |
|---|---|---|---|
| Wemo One | WEMO Reim | Diversifiée | 15,27 % |
| Reason | MNK Partners | Diversifiée | 12,90 % |
| Iroko Atlas | Iroko | Diversifiée | 9,40 % |
| MomenTime | Arkea REIM | Diversifiée | 9,25 % |
| Sofidynamic | Sofidy | Diversifiée | 9,04 % |
| Comète | Alderan | Diversifiée | 9,00 % |
| Edmond de Rothschild EUROPA | Edmond de Rothschild REIM | Diversifiée | 8,75 % |
| Elevation Tertiom | Elevation Capital Partners | Diversifiée | 8,25 % |
| Imarea Pierre | BNP Paribas REIM | Diversifiée | 8,17 % |
| Mistral Sélection | Swiss Life AM | Diversifiée | 8,07 % |
| EDEN | Advenis REIM | Diversifiée | 8,00 % |
| Pierre Sélection | BNP Paribas REIM | Commerce | 7,98 % |
| Corum USA | Corum AM | Diversifiée | 7,70 % |
| Capiforce | Fiducial Gérance | Diversifiée | 7,62 % |
| Transitions Europe | Arkea REIM | Diversifiée | 7,60 % |
| Darwin RE01 | Darwin Invest | Diversifiée | 7,54 % |
| PERIAL Opportunités Territoires | Perial AM | Diversifiée | 7,50 % |
| Soprorente | Fiducial Gérance | Diversifiée | 7,41 % |
| Iroko Zen | Iroko | Diversifiée | 7,16 % |
| France Investipierre | BNP Paribas REIM | Diversifiée | 7,14 % |
Source
Rock-n-Data T1 2026. Sélection parmi 140 SCPI finançables à crédit identifiées dans la base. Les performances passées ne préjugent pas des performances futures. Cette sélection est mise à jour trimestriellement.
Tableau comparatif des SCPI à crédit
140 SCPI de rendement sont identifiées comme finançables à crédit dans la base Rock-n-Data au T1 2026. Elles se répartissent ainsi par catégorie :
| Catégorie | Nombre de SCPI |
|---|---|
| Diversifiée | 83 |
| Bureau | 22 |
| Commerce | 13 |
| Santé et éducation | 7 |
| Résidentielle | 5 |
| Hôtels, tourisme, loisirs | 3 |
| Logistique et locaux d'activités | 2 |
| Santé | 2 |
| Alternatifs | 1 |
| Locaux d'activités | 1 |
| Européenne | 1 |
Sélection MeilleureSCPI des SCPI à crédit
La sélection ci-dessous regroupe les SCPI finançables à crédit répondant aux deux critères cumulatifs de notre équipe : taux de distribution 2025 ≥ 5 % ET taux d'occupation financier ≥ 90 %. Ces 20 SCPI constituent notre liste de référence pour un investissement à crédit (classées par TD décroissant).
| SCPI | Société de gestion | Catégorie | TD 2025 |
|---|---|---|---|
| Wemo One | WEMO Reim | Diversifiée | 15,27 % |
| Reason | MNK Partners | Diversifiée | 12,90 % |
| Iroko Atlas | Iroko | Diversifiée | 9,40 % |
| MomenTime | Arkea REIM | Diversifiée | 9,25 % |
| Sofidynamic | Sofidy | Diversifiée | 9,04 % |
| Comète | Alderan | Diversifiée | 9,00 % |
| Edmond de Rothschild EUROPA | Edmond de Rothschild REIM | Diversifiée | 8,75 % |
| Elevation Tertiom | Elevation Capital Partners | Diversifiée | 8,25 % |
| Imarea Pierre | BNP Paribas REIM | Diversifiée | 8,17 % |
| Mistral Sélection | Swiss Life AM | Diversifiée | 8,07 % |
| EDEN | Advenis REIM | Diversifiée | 8,00 % |
| Pierre Sélection | BNP Paribas REIM | Commerce | 7,98 % |
| Corum USA | Corum AM | Diversifiée | 7,70 % |
| Capiforce | Fiducial Gérance | Diversifiée | 7,62 % |
| Transitions Europe | Arkea REIM | Diversifiée | 7,60 % |
| Darwin RE01 | Darwin Invest | Diversifiée | 7,54 % |
| PERIAL Opportunités Territoires | Perial AM | Diversifiée | 7,50 % |
| Soprorente | Fiducial Gérance | Diversifiée | 7,41 % |
| Iroko Zen | Iroko | Diversifiée | 7,16 % |
| NCap Continent | Norma Capital | Diversifiée | 7,10 % |
À retenir
Sélection basée sur les données Rock-n-Data au T1 2026 (TD annuel 2025, TOF T1 2026). Les performances passées ne préjugent pas des performances futures. Cette sélection est mise à jour trimestriellement.
SCPI adaptées à un financement long terme
Pour un crédit sur 15 à 25 ans, la stabilité prime sur la performance court terme. Les SCPI diversifiées (bureaux, commerces, résidentiel européen) offrent en général une meilleure visibilité sur la durée que les SCPI thématiques dont les revenus peuvent être plus cycliques.
SCPI à crédit ou comptant : que choisir ?
Avantages de l'achat à crédit
- Constitution de patrimoine sans mobiliser son épargne disponible.
- Déduction des intérêts d'emprunt des revenus fonciers au régime réel — avantage d'autant plus fort que la TMI est élevée.
- Discipline d'épargne : le remboursement mensuel contraint l'investisseur à capitaliser régulièrement.
- Effet levier : possibilité d'investir un montant supérieur à ses liquidités disponibles.
Avantages de l'achat au comptant
- Cash-flow immédiat : tous les dividendes sont disponibles dès la souscription, sans aucun remboursement à honorer.
- Aucun risque lié au niveau des taux d'intérêt.
- Simplicité : pas de dossier bancaire, pas d'assurance emprunteur, pas de frais de nantissement.
- Ratio d'endettement personnel préservé pour d'autres projets (résidence principale, entreprise...).
Comparatif selon votre fiscalité
| Tranche marginale d'imposition (TMI) | Orientation recommandée |
|---|---|
| 11 % ou moins | Comptant généralement préférable — la déduction d'intérêts génère un avantage fiscal insuffisant pour compenser l'effort mensuel |
| 30 % | Crédit pertinent si le différentiel entre taux de distribution et coût du crédit reste favorable — à simuler au cas par cas |
| 41 % ou 45 % | Crédit souvent avantageux — la déduction des intérêts génère une économie fiscale significative qui améliore substantiellement le rendement net |
Comparatif selon votre horizon d'investissement
- Horizon court (moins de 10 ans) : crédit déconseillé — les frais de souscription SCPI (environ 8 à 10 %) et les intérêts bancaires ne sont pas suffisamment amortis.
- Horizon moyen (10 à 15 ans) : crédit envisageable avec une SCPI solide et une offre de financement compétitive.
- Horizon long (15 à 25 ans) : cadre idéal — l'effet de levier fiscal et l'amortissement progressif du capital jouent pleinement.
Quels types de crédits pour investir en SCPI ?
Crédit amortissable
C'est le financement le plus courant et le plus accessible. Chaque mensualité rembourse à la fois une partie du capital et les intérêts. La charge financière diminue progressivement au fil du temps.
- Avantages : sécurisant, capital remboursé progressivement, intérêts déductibles chaque année, large choix de durées (de 10 à 25 ans).
- Inconvénients : mensualités plus élevées en début de crédit, effort d'épargne initial plus important.
Crédit in fine
Le capital est remboursé en une seule fois à l'échéance. Pendant toute la durée, l'emprunteur ne paie que les intérêts, ce qui maximise le cash-flow mensuel.
- Avantages : mensualités réduites, intérêts déductibles sur la totalité de l'encours pendant toute la durée.
- Inconvénients : nécessite un adossement (assurance-vie, épargne constituée) pour rembourser le capital in fine ; taux généralement plus élevé ; offre rare et sur-mesure.
Bon à savoir
Le crédit in fine est aujourd'hui une solution de niche, réservée aux dossiers patrimoniaux complexes. Consultez nos conseillers pour évaluer sa pertinence dans votre situation.
Crédit consommation affecté
Accessible sans hypothèque ni garantie immobilière, il permet de financer de petits tickets d'entrée en SCPI. Les démarches sont simplifiées et accessibles à plus de profils.
- Avantages : rapidité de mise en place, accessibilité.
- Inconvénients : taux plus élevés que le crédit immobilier, intérêts non déductibles fiscalement dans ce cadre.
Astuce : les crédits en ligne pour de petits tickets
Certaines banques en ligne et établissements de crédit proposent des prêts personnels à des conditions parfois attractives, mobilisables rapidement pour financer un premier investissement en SCPI. C'est une option à considérer pour tester l'investissement avec un montant limité.
Attention cependant à une nuance fiscale importante : pour que les intérêts d'emprunt soient déductibles de vos revenus fonciers, le crédit doit être expressément affecté à l'acquisition de parts de SCPI. Un prêt personnel généraliste, même si vous utilisez les fonds pour acheter des parts, ne remplit pas cette condition.
Règle fiscale à retenir
Seul un crédit dont l'objet contractuel est l'acquisition de parts de SCPI ouvre droit à la déduction des intérêts d'emprunt sur les revenus fonciers (régime réel). Un crédit consommation non affecté ou un prêt personnel généraliste ne le permet pas, même si les fonds sont effectivement utilisés pour des SCPI.
Crédit Lombard
Consiste à nantir un portefeuille d'actifs financiers existants (assurance-vie, compte-titres) pour obtenir une avance de trésorerie affectée à l'achat de SCPI.
- Avantages : rapidité, souplesse, pas de cession d'actifs, taux potentiellement compétitifs.
- Inconvénients : risque d'appel de marge si la valeur des actifs nantis baisse ; réservé aux patrimoines déjà constitués.
Quel financement selon votre profil ?
| Profil investisseur | Type de financement conseillé |
|---|---|
| Primo-investisseur, revenus stables, propriétaire | Crédit amortissable classique, sans contrepartie |
| Investisseur fortement imposé avec épargne constituée | Crédit in fine adossé ou crédit Lombard |
| Petit ticket, rapidité souhaitée | Crédit consommation affecté |
| Investisseur via SCI familiale | Crédit amortissable dédié personnes morales |
| Expatrié ou non-résident | Offres spécifiques — nous consulter |
Fiscalité des SCPI achetées à crédit
Déduction des intérêts d'emprunt
C'est l'un des atouts fiscaux majeurs de l'achat à crédit. Les intérêts d'emprunt sont déductibles des revenus fonciers générés par les parts de SCPI, dans le cadre du régime réel d'imposition.
Cette déduction s'applique aux intérêts du crédit, aux frais de dossier et primes d'assurance emprunteur (sous conditions), ainsi qu'aux frais de garantie bancaire.
Condition indispensable
Pour être déductibles, les intérêts doivent provenir d'un crédit expressément affecté à l'acquisition de parts de SCPI. Un prêt personnel généraliste, un découvert bancaire ou un crédit renouvelable — même utilisés pour acheter des parts — ne permettent pas cette déduction. L'affectation doit figurer dans le contrat de prêt.
Impact de la tranche marginale d'imposition
La déductibilité des intérêts est d'autant plus avantageuse que votre TMI est élevée. Combinée aux prélèvements sociaux, l'économie fiscale par euro d'intérêt déduit est significative :
| TMI | Prélèvements sociaux | Économie fiscale par euro d'intérêt déduit |
|---|---|---|
| 30 % | 17,2 % | ~47 centimes |
| 41 % | 17,2 % | ~58 centimes |
| 45 % | 17,2 % | ~62 centimes |
Plus votre imposition est élevée, plus le crédit devient un outil d'optimisation fiscale efficace, indépendamment de l'effet de levier brut.
Revenus fonciers et régime réel
- Micro-foncier (moins de 15 000 € de revenus fonciers par an) : abattement forfaitaire de 30 % — les intérêts d'emprunt ne sont pas déductibles dans ce régime.
- Régime réel : obligatoire au-delà de 15 000 €, ou sur option en dessous. Permet de déduire les charges réelles, dont les intérêts d'emprunt.
Conseil
En cas d'achat à crédit, optez systématiquement pour le régime réel. C'est cette option qui rend l'avantage fiscal effectif.
Exemple de calcul fiscal simplifié
Le principe est le suivant : les intérêts d'emprunt viennent en déduction des revenus fonciers imposables. Plus les intérêts sont élevés (en début de crédit), plus la base imposable est réduite — voire nulle les premières années.
En pratique, un investisseur à TMI 30 % peut voir sa charge fiscale sur les revenus SCPI quasi-annulée les premières années grâce à cette déduction. L'économie fiscale diminue progressivement au fur et à mesure que les intérêts décroissent avec l'amortissement du capital.
Conditions pour financer des SCPI à crédit
Montant minimum d'emprunt
Les établissements spécialisés dans le financement de SCPI fixent généralement un montant minimum à partir de quelques dizaines de milliers d'euros. Ce seuil varie selon l'offre choisie et le profil de l'emprunteur (propriétaire ou locataire, avec ou sans apport).
En dessous de ce seuil, le crédit consommation affecté reste une option, à des conditions de taux différentes. Nos conseillers vous orientent vers l'offre adaptée à votre ticket d'investissement.
Durée du crédit
La durée standard pour un crédit SCPI dédié oscille entre 10 et 25 ans. Plus la durée est longue, plus les mensualités sont faibles (meilleur cash-flow mensuel), mais plus le coût total du crédit est élevé en raison des intérêts cumulés.
La durée optimale dépend de votre objectif : si vous préparez votre retraite dans 15 ans, un crédit de 15 ans vous permettra d'être propriétaire de parts libérées au moment souhaité. Un différé d'amortissement partiel est souvent possible les premiers mois.
Apport éventuel
Certaines offres de financement permettent d'emprunter sans apport, le nantissement des parts de SCPI servant de garantie. D'autres requièrent un apport couvrant les frais de souscription (généralement autour de 10 % du montant souscrit). Un apport plus conséquent peut permettre d'améliorer le taux obtenu.
Assurance emprunteur
Une assurance emprunteur (décès, invalidité) est exigée par les établissements prêteurs. Son coût varie selon votre âge, la durée du crédit et les garanties choisies. Il s'ajoute à la mensualité et doit impérativement être intégré dans le calcul de votre effort d'épargne réel.
Pour un investisseur jeune (moins de 40 ans), l'impact est modeste. Au-delà de 50 ans, il peut représenter une part significative du coût total du financement.
Contreparties demandées par les établissements
Les offres spécialisées dans le financement de SCPI présentent un avantage notable par rapport aux banques de réseau classiques : elles ne requièrent généralement ni ouverture de compte bancaire, ni domiciliation de revenus. Le nantissement des parts de SCPI constitue la garantie principale.
Certaines offres peuvent néanmoins demander un adossement sur un contrat d'assurance-vie existant, notamment pour les montants importants ou les profils spécifiques.
Quels sont les risques des SCPI à crédit ?
Baisse du rendement
Le taux de distribution d'une SCPI peut baisser dans le temps suite à une hausse de la vacance locative, une révision des loyers ou des arbitrages de patrimoine. Si les dividendes diminuent, l'effort d'épargne mensuel augmente mécaniquement. Sur un crédit de 15 à 20 ans, les performances passées ne garantissent pas les revenus futurs.
Niveau des taux d'intérêt
Le niveau des taux d'emprunt influence directement la rentabilité de l'opération. Plus les taux sont élevés, plus le différentiel avec le taux de distribution se réduit, et plus l'avantage fiscal devient le principal moteur de rentabilité. Un taux fixe permet de se protéger contre une éventuelle remontée ultérieure des taux.
Cash-flow négatif durable
Un effort d'épargne mensuel négatif ponctuel est acceptable dans une logique patrimoniale de long terme. En revanche, un cash-flow structurellement très négatif sur l'ensemble de la durée du crédit peut peser sur votre budget quotidien. Il convient de simuler plusieurs scénarios, dont des scénarios de stress (baisse de distribution, hausse de charges).
Revente insuffisante pour rembourser le crédit
En cas de revente des parts ou de baisse des revenus distribués, le produit de la vente et les dividendes perçus peuvent ne pas suffire à rembourser le capital restant dû. Le souscripteur reste alors tenu de la dette : il ne faut pas dépendre exclusivement des revenus des parts pour honorer les échéances. En cas de défaillance, les parts peuvent être vendues à l'initiative du prêteur, le cas échéant à un prix décoté si le marché est défavorable.
Liquidité des parts
Les parts de SCPI nanties au profit de la banque ne peuvent pas être revendues librement pendant la durée du crédit sans accord de l'établissement prêteur. En cas de besoin urgent de liquidités avant l'échéance, la situation peut être contraignante. Il convient de s'assurer de disposer d'une épargne de précaution suffisante par ailleurs.
Endettement excessif
Souscrire un crédit SCPI s'ajoute à votre endettement global et peut réduire votre capacité à emprunter pour d'autres projets (résidence principale, investissement locatif, projet personnel). Il est indispensable d'intégrer cet élément dans une réflexion patrimoniale globale avant tout engagement.
Simulation d'un investissement SCPI à crédit
Pourquoi simuler avant d'investir
La simulation permet de visualiser concrètement l'effort mensuel réel sur toute la durée du crédit, le coût fiscal annuel après déduction des intérêts, le capital accumulé à terme, et les différents scénarios de stress. Elle est indispensable avant tout engagement.
Une simulation incomplète ou trop optimiste est souvent à l'origine des déceptions des investisseurs. Elle doit intégrer l'assurance emprunteur, les frais de nantissement, la durée de jouissance (délai avant premiers loyers), et l'impact fiscal réel selon votre tranche d'imposition.
Les variables clés à intégrer dans votre simulation
- Montant emprunté et durée du crédit
- Taux d'intérêt et coût de l'assurance emprunteur selon votre âge
- Taux de distribution cible de la SCPI sélectionnée
- Votre tranche marginale d'imposition (pour calculer l'économie fiscale réelle)
- Durée de jouissance avant premiers loyers (variable selon la SCPI, généralement de 3 à 6 mois)
- Frais de souscription et frais bancaires
Les scénarios à tester impérativement
- Scénario central : hypothèses raisonnables sur la base des performances récentes de la SCPI
- Scénario de stress : baisse du taux de distribution de 0,5 à 1 point
- Scénario conservateur : revalorisation nulle des parts sur la durée du crédit
- Scénario de sortie anticipée : revente des parts à mi-parcours et impact sur le capital restant dû
Comment interpréter les résultats
L'indicateur clé est l'effort d'épargne net mensuel après optimisation fiscale : c'est le montant réel que vous devez débourser chaque mois, déduction faite des revenus SCPI et de l'économie d'impôt annualisée. C'est sur cet indicateur que se fonde la décision d'investir.
Un second indicateur essentiel est le TRI (taux de rendement interne) sur la durée totale de l'opération, qui intègre l'ensemble des flux : remboursements, revenus, fiscalité, et valeur terminale des parts.
Pour quel profil investir en SCPI à crédit ?
Investisseur actif avec capacité d'endettement
Le profil idéal est celui d'un actif entre 35 et 50 ans, avec des revenus stables, un taux d'endettement actuel raisonnable, et un horizon d'investissement de 15 à 20 ans. Ce profil peut accéder aux meilleures offres de financement et bénéficier à la fois d'un effet de levier résiduel et d'une forte déductibilité fiscale.
Investisseur fortement imposé
À partir de 30 % de TMI, la déductibilité des intérêts améliore significativement le rendement net de l'opération. À 41 % ou 45 %, l'achat à crédit peut devenir plus rentable que l'achat comptant, même quand le différentiel de taux brut est faible. Le crédit fonctionne alors principalement comme un outil d'optimisation fiscale.
Investisseur préparant sa retraite
Un investisseur de 40 à 50 ans souscrivant un crédit sur 15 à 20 ans se retrouvera propriétaire de parts pleinement libérées au moment de la retraite, générant des revenus complémentaires sans charge de remboursement. C'est l'une des stratégies de préparation à la retraite les plus efficientes, à condition d'avoir une TMI actuelle d'au moins 30 %.
Cas où l'achat à crédit n'est pas adapté
- TMI à 0 % ou 11 % : la déduction d'intérêts génère une économie fiscale insuffisante pour justifier l'effort mensuel.
- Taux d'endettement global déjà élevé, limitant la capacité d'emprunt supplémentaire.
- Horizon d'investissement inférieur à 10 ans : les frais ne sont pas amortis.
- Revenus instables ou irréguliers : les établissements prêteurs exigent des revenus réguliers et justifiables.
- Besoin de liquidités prévisible à court terme : les parts sont nanties pendant toute la durée du crédit.
Comment investir en SCPI à crédit ?
Définir son projet patrimonial
Avant toute démarche bancaire, définissez clairement votre objectif (revenus complémentaires, préparation retraite, transmission), votre horizon d'investissement, le montant que vous souhaitez investir, et votre capacité d'épargne mensuelle résiduelle après prise en compte de l'effort mensuel réel.
Comparer les SCPI finançables
Sélectionnez des SCPI figurant sur les listes agréées des établissements partenaires et affichant un taux de distribution au-dessus de la moyenne du marché. La cohérence entre l'offre de crédit choisie et la liste des SCPI acceptées est déterminante.
Obtenir une simulation de financement
Faites réaliser une simulation personnalisée intégrant le coût réel du crédit, les revenus estimés de la SCPI cible, l'optimisation fiscale selon votre TMI, et les différents scénarios de stress. Cette étape est non négociable avant tout engagement.
Souscrire avec MeilleureSCPI
MeilleureSCPI.com accompagne les investisseurs de A à Z dans leur projet SCPI à crédit :
- Analyse de votre situation patrimoniale et fiscale
- Sélection des SCPI adaptées à votre profil et finançables à crédit
- Mise en relation avec les établissements partenaires spécialisés
- Suivi de votre dossier de financement jusqu'à la souscription
FAQ sur les SCPI à crédit
Avertissement : les informations de cette page sont fournies à titre indicatif et ne constituent pas un conseil en investissement personnalisé. Investir en SCPI est un placement de long terme (durée de détention recommandée d'au moins 8 à 10 ans) qui comporte un risque de perte en capital. La liquidité des parts est limitée. Les revenus ne sont pas garantis et dépendent de l'évolution du marché immobilier. Les performances passées ne préjugent pas des performances futures. Le traitement fiscal dépend de la situation individuelle de chacun et peut évoluer.
Achat de parts de SCPI à crédit : un crédit vous engage et doit être remboursé.
- En cas de revente des parts ou de baisse des revenus, le produit de la vente et les dividendes perçus peuvent ne pas suffire à rembourser le crédit.
- L'acquéreur ne doit pas dépendre exclusivement des revenus issus des parts pour rembourser ses échéances.
- En cas de défaillance de remboursement, les parts peuvent être vendues à l'initiative du prêteur, et le souscripteur reste tenu de la dette.
- Une revente contrainte peut se faire à un prix décoté, notamment en cas de marché défavorable.
MeilleureSCPI.com est conseiller en investissements financiers (CIF) enregistré sous le n° ORIAS 13000814, adhérent d'une association agréée par l'Autorité des marchés financiers (AMF). Avant toute décision, il est recommandé de solliciter un conseil adapté à votre situation.
Vous souhaitez discuter de votre projet ?
Nos conseillers sont à votre disposition du lundi au vendredi de 8h à 20h pour vous accompagner dans la découverte de l'épargne immobilière qui correspond à votre projet.
Écrivez-nous 01 84 25 52 15
Ce que disent nos investisseurs
Confié par plus de 6 000 épargnants à travers toute la France.
Très bon contact avec M. Petit-Lambert, connaissance du marché des SCPI très avisée en ces temps compliqués, respect de mes objectifs d'investissements. Pas trop d'administratif grace à la signature électronique.
Excellente plate-forme avec des conseillers réactifs et à l'écoute. Les souscriptions sont rapides et fluides. À recommander pour tous ceux qui veulent investir en SCPI.
Avis publiés sous la responsabilité de leurs auteurs. Investir en SCPI présente un risque de perte en capital.
Actualités
Les actualités de la pierre papier
Suivez l'actualité des SCPI et du marché immobilier indirect : analyses de tendances, nouveautés réglementaires, performances des fonds, et conseils d'experts pour investir en toute sérénité.
Un immeuble de bureaux stratégique au cœur de la technopole rennaiseAu sein du marché des SCPI diversifiées en régions, la SCPI NCap Régions se positionne sur des actifs ciblés, implantés dans des…
SCPI
ESG Tendances Pierre, société civile immobilière gérée par Swiss Life Asset Managers France, a réalisé l'acquisition d'un retail park de 4 935 m² à Treillières, au sein de la métropole nantaise. Cet actif…
Le marché immobilier
Anna Wozniak intègre l'équipe Asset Management d'Altarea Investment Managers et prend ses fonctions d'Analyste Asset Management à l'occasion de la rentrée du 1er septembre. Cette évolution professionnelle…
Le marché immobilier