Dans l'univers de la planification financière et de la retraite, la règle des 4 % constitue un repère largement utilisé pour estimer le montant qu'un épargnant peut retirer chaque année de son portefeuille. Elle ne garantit toutefois ni le maintien du capital ni un revenu de retraite constant jusqu'au décès. Son efficacité dépend de l'horizon de placement, de l'allocation d'actifs, de l'inflation, des frais et de la fiscalité applicable.
En France, ce raisonnement doit être replacé dans un environnement réglementaire évolutif. La réforme des retraites de 2023 prévoit notamment le relèvement progressif de l'âge légal jusqu'à 64 ans et l'allongement de la durée d'assurance requise. Les paramètres de retraite et d'épargne doivent donc être vérifiés régulièrement à partir des textes officiels. Pour les versements effectués en 2026, l'administration fiscale indique que le plafond de déduction du PER est calculé à partir des revenus professionnels de l'année précédente, avec un minimum de 4 710 € et un maximum de 37 680 € pour les salariés, sous réserve de la situation individuelle et des plafonds disponibles.
Cet article revient sur les origines de la règle des 4 %, son fonctionnement, ses limites et ses principales variantes, avant d'examiner son application dans le contexte français et européen, en intégrant la fiscalité de l'épargne, les SCPI et les dispositifs d'épargne retraite.
Origines et fondements de la règle des 4 %
Genèse et étude Trinity
La règle des 4 % est généralement associée à William Bengen. Dans une étude publiée en 1994, il a analysé différents portefeuilles américains composés d'actions et d'obligations. Son approche consistait à retirer 4 % de la valeur du portefeuille au début de la retraite, puis à revaloriser le montant du retrait en fonction de l'inflation.
L'objectif était de vérifier si le portefeuille pouvait financer environ 30 années de retraits sans tomber à zéro. Cette méthode ne visait pas nécessairement à préserver intégralement le capital pour les héritiers : le critère principal était que le portefeuille reste positif jusqu'à la fin de la période étudiée.
Des travaux ultérieurs ont proposé des taux de retrait différents. Dans ses analyses plus récentes, Bengen a notamment évoqué des taux supérieurs à 4 % dans certaines hypothèses, en intégrant une allocation d'actifs adaptée, une plus grande souplesse dans les retraits et la possibilité de réduire les dépenses lors des périodes défavorables. Ces taux supposent une forte capacité d'adaptation et peuvent conduire à une consommation importante du capital.
L'étude Trinity, publiée en 1998 par Cooley, Hubbard et Walz, a prolongé cette réflexion en étudiant différents taux de retrait, allocations d'actifs et horizons historiques. Elle a contribué à populariser l'idée qu'un retrait initial compris entre 3 % et 4 % pouvait constituer un repère raisonnable sur une période d'environ 30 ans, selon les marchés retenus et les hypothèses de l'étude.
Le mécanisme est simple : le premier retrait correspond à un pourcentage du portefeuille au moment du départ, puis le montant en euros est généralement augmenté chaque année en fonction de l'inflation. Le taux de retrait effectif, calculé sur la valeur actualisée du portefeuille, peut donc augmenter fortement après une baisse des marchés.
Hypothèses sous-jacentes
La règle repose sur plusieurs hypothèses :
- un portefeuille diversifié entre actions et obligations ;
- un horizon de décaissement prédéfini, souvent fixé à 30 ans ;
- des rendements futurs comparables à certaines périodes historiques ;
- une inflation suffisamment maîtrisée pour que les retraits puissent être revalorisés ;
- une discipline de gestion évitant les retraits exceptionnels trop fréquents ;
- une fiscalité et des frais suffisamment faibles pour ne pas absorber une part excessive du rendement.
Ces hypothèses sont importantes, car les études initiales portent principalement sur les marchés américains. Elles ne peuvent pas être transposées automatiquement à un portefeuille français composé d'assurance-vie, de PER, de PEA, d'immobilier ou de SCPI. Elles constituent néanmoins un point de départ utile pour réfléchir à la soutenabilité des retraits.
Fonctionnement concret et mathématiques simplifiées
Mécanisme de retrait
Le fonctionnement de base peut être résumé ainsi :
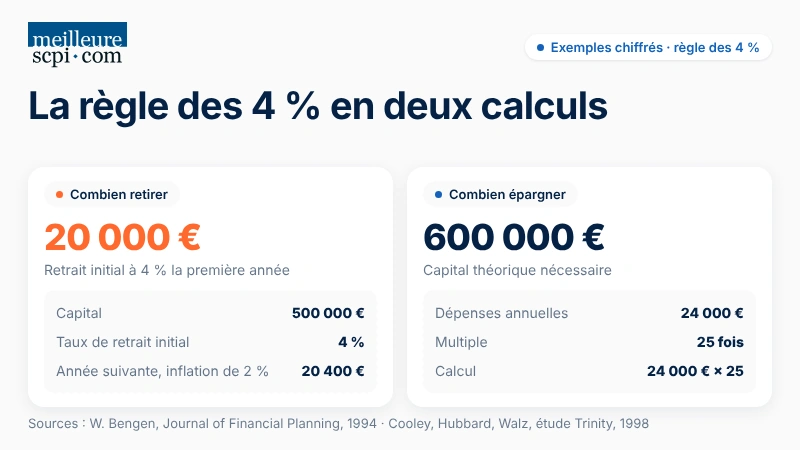
- À l'année 1, un épargnant retire 4 % de la valeur du portefeuille. Avec un capital de 500 000 €, le retrait initial atteint 20 000 €.
- Les années suivantes, ce montant est généralement revalorisé selon le taux d'inflation. Avec une inflation de 2 %, le retrait passerait théoriquement à 20 400 € l'année suivante.
- Le montant peut rester identique en valeur réelle même si le portefeuille baisse, ce qui augmente le taux de retrait effectif et peut accélérer l'érosion du capital.
- Lorsque les marchés progressent, le retrait n'augmente pas automatiquement au même rythme que le portefeuille, sauf en cas de stratégie plus flexible.
Cette méthode vise à préserver le pouvoir d'achat, mais elle peut accentuer l'érosion du capital lorsque les premières années de retraite sont marquées par une forte baisse des marchés. Le risque de séquence des rendements devient alors central dans l'analyse.
Limite du capital et " échec "
Dans les études historiques, la stratégie échoue lorsque le portefeuille atteint zéro avant la fin de la période prévue. Cette définition ne signifie pas nécessairement que l'épargnant se retrouve immédiatement sans ressources : il peut encore percevoir une pension de retraite, réduire ses dépenses ou disposer d'autres actifs. Elle mesure uniquement la capacité du portefeuille étudié à financer les retraits prévus.
La règle des 4 % ne garantit donc pas la conservation du capital. Elle cherche surtout à limiter le risque d'épuisement prématuré sur un horizon donné. Un épargnant souhaitant transmettre un patrimoine devra retenir un taux plus prudent ou intégrer explicitement un objectif successoral.
Les retraits doivent également être calculés en net. Les impôts, les prélèvements sociaux, les frais de gestion et les éventuels frais de sortie réduisent le montant réellement disponible. Un taux de 4 % sur le portefeuille ne correspond donc pas nécessairement à 4 % de revenu net.
Forces, limites et critiques
Pourquoi la règle des 4 % est utile
- Simplicité : elle fournit un repère facile à comprendre et à communiquer.
- Discipline : elle limite les retraits impulsifs et aide à structurer un budget de retraite.
- Point de départ : elle permet d'estimer rapidement le capital nécessaire pour financer une partie des dépenses.
- Adaptabilité : elle peut être combinée avec une stratégie dynamique, une réserve de liquidités ou des revenus complémentaires.
À titre indicatif, un retrait initial de 4 % correspond à environ 25 fois les dépenses annuelles. Pour financer 24 000 € par an avant impôts, il faudrait donc un capital théorique de 600 000 €. Ce calcul ne tient pas compte des pensions, de la fiscalité, des frais ni de l'évolution des dépenses dans le temps.
Critiques et défis
- Séquence des rendements : deux portefeuilles ayant le même rendement moyen sur 30 ans peuvent produire des résultats très différents selon l'ordre des performances. Une forte baisse au début de la retraite, combinée à des retraits réguliers, peut réduire durablement le capital disponible.
- Retraites longues : pour une retraite de 40 ans ou davantage, notamment en cas de départ précoce, un retrait initial de 4 % peut être trop élevé. Un taux inférieur ou des dépenses variables deviennent alors nécessaires.
- Inflation : une hausse rapide des prix entraîne une augmentation mécanique des retraits si ceux-ci sont indexés. À l'inverse, ne pas revaloriser les retraits protège le portefeuille mais réduit le pouvoir d'achat.
- Différences de marchés : les données historiques américaines ne reflètent pas directement les contraintes françaises. Les enveloppes fiscales, la fiscalité des retraits, les frais des contrats et la composition du portefeuille peuvent modifier sensiblement le résultat.
- Fiscalité française hétérogène : le prélèvement forfaitaire unique de 30 % s'applique à de nombreux placements financiers, mais le PEA, l'assurance-vie, les livrets réglementés, le PER et l'immobilier disposent de règles spécifiques. Le traitement dépend de l'enveloppe, de la durée de détention, de l'origine des versements et du mode de sortie.
- Absence d'ajustement automatique : la règle classique ne prévoit pas de mécanisme intégré pour réduire les retraits en cas de crise prolongée ni pour les augmenter lorsque le portefeuille progresse fortement.
Des travaux récents proposent des modèles plus sophistiqués, avec des retraits adaptatifs ou conditionnels à la performance du portefeuille. L'objectif est de mieux gérer le risque d'épuisement du capital tout en conservant une certaine lisibilité pour l'épargnant.
Variantes et ajustements possibles
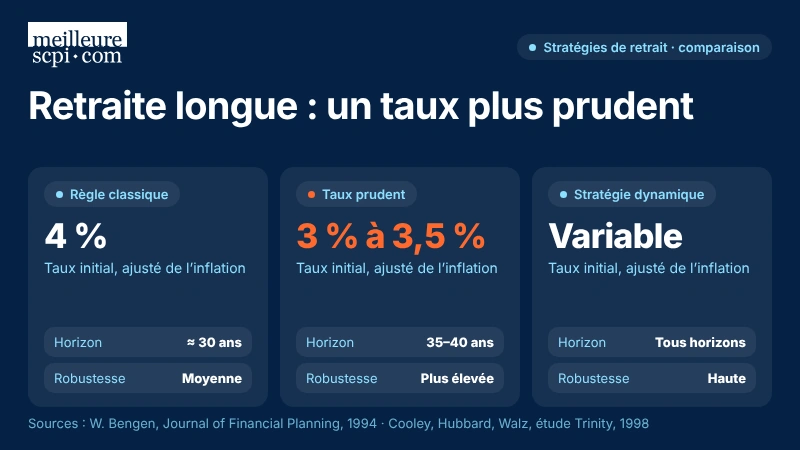
Taux moins agressifs : 3 % ou 3,5 %
Un taux initial compris entre 3 % et 3,5 % offre une marge de sécurité plus importante qu'un retrait de 4 %. Cette approche peut être pertinente lorsque la retraite doit durer longtemps, lorsque le portefeuille est fortement exposé aux obligations ou lorsque l'objectif est de préserver une partie du capital.
Avec un portefeuille de 500 000 €, un taux de 3 % représente 15 000 € par an, tandis qu'un taux de 3,5 % représente 17 500 €. Ces montants sont bruts et doivent être ajustés en fonction de la fiscalité et des revenus déjà perçus.
Stratégie " seuil / plancher "
Une méthode flexible consiste à fixer un plancher et un plafond de retrait. Le plancher garantit un revenu minimal compatible avec les dépenses essentielles. Le plafond limite l'augmentation des retraits lorsque le portefeuille connaît une forte progression.
- En période de baisse, il est possible de suspendre la revalorisation liée à l'inflation ou de réduire temporairement les dépenses discrétionnaires.
- En période favorable, les retraits peuvent augmenter dans une limite prédéfinie, sans consommer de manière excessive le capital.
Ce type de stratégie permet de lisser la consommation et de limiter les excès dans les cycles de marché.
Retraits dynamiques (par formule)
Les stratégies dynamiques recalculent régulièrement le montant des retraits à partir de la valeur du portefeuille, de l'âge de l'épargnant et de l'espérance de vie restante. Le revenu devient plus variable, mais le risque d'épuisement du capital peut être réduit.
Une formule simple consiste à retirer chaque année un pourcentage fixe de la valeur du portefeuille. Si le capital diminue, le retrait baisse également. Cette méthode protège davantage le portefeuille, mais elle expose à des variations de revenus parfois importantes.
Retraits en pourcentage fixe
Une méthode proche consiste à définir un taux de retrait fixe (par exemple 3 ou 4 %) appliqué chaque année à la valeur du portefeuille, sans indexation automatique sur l'inflation. Le revenu suit alors les fluctuations du capital : il baisse en cas de marché défavorable et augmente lorsque les performances sont élevées.
Cette approche réduit le risque d'épuisement prématuré, mais elle ne garantit pas un niveau de vie stable. Elle peut convenir lorsque les dépenses essentielles sont déjà couvertes par des pensions ou d'autres revenus réguliers.
Ajustements liés à l'âge ou au portefeuille restant
Le taux peut être modulé au cours du temps. Un épargnant peut retenir un pourcentage plus élevé à un âge avancé si son horizon de placement est plus court, ou au contraire réduire ses retraits pour préserver un capital transmissible.
Cette approche doit être coordonnée avec les sorties du PER. Le plafond de déduction est calculé par l'administration fiscale et les plafonds non utilisés doivent être vérifiés sur l'avis d'impôt. Les versements restent possibles après 70 ans, mais leur traitement fiscal diffère et ils ne doivent pas être assimilés automatiquement à des versements déductibles dans les mêmes conditions.
Application pratique dans un contexte français / européen
Particularités du contexte européen
- Les rendements historiques américains ne sont pas directement transposables à la France. Le portefeuille français peut comprendre des actions internationales, des obligations en euros, des fonds en assurance-vie, un PEA, un PER, de l'immobilier direct ou des SCPI.
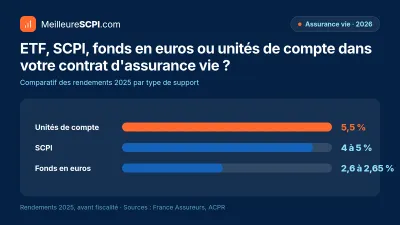
- Chaque support présente un profil différent. Les actions offrent un potentiel de rendement plus élevé mais avec une forte volatilité. Les obligations peuvent contribuer à stabiliser le portefeuille. Les SCPI peuvent produire des revenus distribués, mais elles comportent des risques de baisse du prix des parts, de diminution des distributions et de liquidité.
- La fiscalité doit être intégrée dès le départ. Une même performance brute peut produire un revenu net différent selon qu'elle est réalisée dans un PEA, une assurance-vie, un compte-titres, un PER ou un investissement immobilier.
- Le PER doit notamment être analysé selon le mode de sortie. Une sortie en capital peut être imposée différemment d'une sortie en rente, selon que les versements ont été déduits ou non du revenu imposable. Le plafond de déduction dépend des revenus professionnels, du plafond annuel de la Sécurité sociale et des plafonds non utilisés disponibles.
Il est donc nécessaire de consulter les montants indiqués par l'administration fiscale plutôt que d'appliquer un montant théorique identique à tous les épargnants, et de raisonner en rendement net plutôt qu'en rendement brut.
Adaptations recommandées
- Retenir un taux initial de 3 % à 3,5 % lorsque l'horizon est long ou que la priorité est la préservation du capital.
- Construire un portefeuille diversifié entre plusieurs classes d'actifs (actions, obligations, immobilier, SCPI, liquidités) et plusieurs zones géographiques.
- Réévaluer régulièrement les retraits, par exemple tous les ans ou tous les deux ans, en tenant compte des performances, de l'inflation, de la fiscalité et des dépenses.
- Conserver une réserve de liquidités permettant de financer plusieurs années de dépenses afin d'éviter de vendre des actifs risqués après une forte baisse.
- Intégrer les revenus immobiliers, les SCPI, une éventuelle rente viagère ou une activité à temps partiel dans le calcul du besoin réel de retrait.
- Utiliser le démembrement de propriété lorsque cela répond à des objectifs patrimoniaux spécifiques. En SCPI, l'usufruitier perçoit les revenus pendant la durée prévue, tandis que le nu-propriétaire ne perçoit pas de dividendes mais récupère la pleine propriété à l'issue du démembrement.
Dans ce cadre, la règle des 4 % doit être pensée en complément des revenus issus de l'assurance-vie, des PER, des SCPI et, plus largement, de la stratégie de retraite dans son ensemble.
Quand et comment utiliser la règle des 4 %
Scénarios favorables
- Retraite classique avec un horizon d'environ 25 à 35 ans.
- Portefeuille largement diversifié entre différentes classes d'actifs.
- Pensions de retraite couvrant une partie significative des dépenses.
- Capacité à réduire temporairement les dépenses en cas de baisse des marchés.
- Recherche d'un repère simple plutôt que d'une garantie de revenu.
Scénarios à éviter
- Retraite anticipée avec un horizon de 40 ans ou plus.
- Portefeuille concentré sur une seule classe d'actifs ou une seule zone géographique.
- Absence de réserve de liquidités pour faire face aux aléas.
- Dépendance totale au portefeuille financier pour les dépenses essentielles.
- Inflation durablement élevée ou fiscalité susceptible de réduire fortement le revenu net.
Bonnes pratiques
- Recalculer le taux de retrait sur la base du rendement net, après frais et fiscalité.
- Distinguer les dépenses essentielles des dépenses reportables ou discrétionnaires.
- Réduire ou suspendre l'indexation du retrait après une forte baisse des marchés.
- Conserver une réserve de sécurité adaptée à la situation personnelle.
- Diversifier les sources de revenus entre pensions, placements financiers, immobilier, SCPI et éventuellement rente viagère.
- Réaliser des simulations intégrant plusieurs scénarios de marché, y compris une baisse importante au début de la retraite.
Tableau récapitulatif : Comparaison de stratégies
Stratégie / Variante | Taux initial (approx.) | Ajustement inflation | Robustesse en marché faible | Flexibilité | Type d'horizon recommandé |
|---|---|---|---|---|---|
Règle des 4 % classique | 4 % | Oui | Moyenne | Faible | ≈ 30 ans |
Taux plus prudent (3–3,5 %) | 3,0–3,5 % | Oui | Plus élevée | Faible à modérée | Longue (35–40 ans) |
Pourcentage fixe (sans ajustement) | 3–4 % | Non | Élevée si taux faible | Moyenne | Moyenne à longue |
Stratégie dynamique / adaptative | Variable | Oui | Haute | Haute | Tous horizons |
Retrait plancher / plafond modulé | ≈ 3,5 % → plafond max | Oui | Moyenne | Modérée | Toute retraite |
Recommandations finales pour un investisseur éclairé
La règle des 4 % doit être utilisée comme un outil de planification, et non comme une promesse de rendement ou de revenu garanti. Elle permet d'estimer un ordre de grandeur, mais ne remplace pas une analyse personnalisée.
Dans un contexte français, le calcul doit intégrer :
- la fiscalité des retraits ;
- les frais des contrats et des supports ;
- les prélèvements sociaux applicables à chaque produit ;
- les règles propres au PER, à l'assurance-vie, au PEA et au compte-titres ;
- le montant et la revalorisation des pensions ;
- l'horizon réel de la retraite ;
- les objectifs de transmission.
Un taux de 3 % à 3,5 % peut constituer une base plus prudente que 4 % lorsque les rendements futurs sont incertains ou que la retraite doit durer longtemps. Une stratégie dynamique peut ensuite permettre d'augmenter ponctuellement les retraits lorsque la situation du portefeuille le permet.
La règle des 4 % face aux autres stratégies financières
La règle des 4 % est souvent associée au mouvement FIRE (Financial Independence, Retire Early). Ce courant vise à accumuler suffisamment de capital pour financer ses dépenses grâce aux revenus du patrimoine, parfois avant l'âge classique de départ à la retraite.
Dans cette logique, 4 % correspond à environ 25 fois les dépenses annuelles. Une personne ayant besoin de 30 000 € par an devrait donc théoriquement disposer de 750 000 €, avant prise en compte de la fiscalité, des frais et des autres revenus.
Le mouvement FIRE ne constitue toutefois pas une stratégie unique. Certains adeptes retiennent 3 % ou 3,5 % afin de tenir compte d'un horizon de 40 ans ou davantage. D'autres privilégient des revenus immobiliers, une activité réduite ou des retraits variables.
La règle des 50/30/20 intervient plutôt pendant la phase de constitution du patrimoine. Elle propose d'affecter environ 50 % des revenus aux besoins essentiels, 30 % aux dépenses discrétionnaires et 20 % à l'épargne ou au désendettement. Elle ne détermine pas le montant à retirer une fois la retraite commencée.
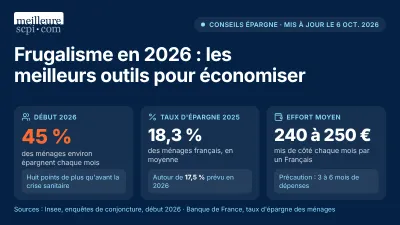
Le frugalisme repose quant à lui sur une réduction durable des dépenses. En diminuant le besoin annuel, il réduit mécaniquement le capital nécessaire pour atteindre l'indépendance financière.
La règle des 4 % est ainsi complémentaire de ces autres approches : elle offre une méthode de décaissement raisonné pour ceux qui ont déjà constitué leur capital, tandis que le FIRE, la règle des 50/30/20 ou le frugalisme s'intéressent davantage à la constitution et à la gestion de ce capital en amont.
Conclusion
La règle des 4 % reste un repère utile pour estimer le capital nécessaire à la retraite, mais elle ne constitue ni une loi financière ni une garantie de revenu. Son résultat dépend de l'horizon, de l'allocation d'actifs, de l'ordre des performances, de l'inflation, des frais et de la fiscalité.
En France, elle doit être appliquée en tenant compte des règles propres au PER, à l'assurance-vie, au PEA, aux placements immobiliers et aux SCPI. Les montants indiqués par l'administration fiscale pour les plafonds de déduction doivent être privilégiés aux estimations générales, car ils dépendent de la situation personnelle de chaque contribuable.
Pour un épargnant souhaitant limiter le risque d'épuisement du capital, une base comprise entre 3 % et 3,5 %, accompagnée de retraits flexibles et d'une réserve de liquidités, peut être plus prudente qu'une application rigide des 4 %. La diversification des revenus reste essentielle pour réduire la dépendance à la performance d'un seul portefeuille.
À retenir
- La règle des 4 % est un repère de planification fondé sur des données historiques, principalement américaines, et non une garantie de revenu viager.
- Elle ne garantit ni un revenu constant ni la préservation intégrale du capital ; un taux de 3 % à 3,5 % est souvent plus prudent pour une retraite longue.
- Les retraits doivent être calibrés en net, après frais, impôts et prélèvements sociaux, en intégrant les règles propres au PER, à l'assurance-vie, au PEA et aux SCPI.
- Une diversification des revenus (pensions, placements financiers, immobilier, SCPI, rente, activité complémentaire) réduit la pression exercée sur le portefeuille financier.
- Le PER doit être étudié selon le plafond de déduction personnel, l'origine des versements et le mode de sortie, en s'appuyant sur les montants figurant sur l'avis d'impôt.
Conseil d'expert
Les paramètres fiscaux et sociaux doivent être vérifiés régulièrement à partir des textes officiels et de l'avis d'impôt personnel. Une révision au moins tous les deux ans permet de tenir compte de l'évolution des pensions, des dépenses, des performances et de la fiscalité. Les décisions concernant le PER, l'assurance-vie, le PEA, les SCPI ou l'immobilier doivent être prises en raisonnant en revenu net et non en rendement brut.
À propos de l'auteur
La SCPI Upeka vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.