Cette actualité en 30 secondes
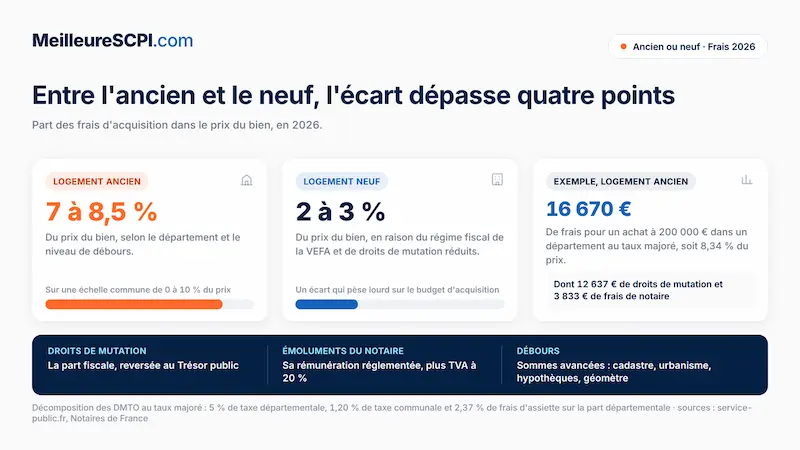
- En 2026, les frais de notaire dans l'ancien atteignent 7 à 8,5 % du prix : la hausse de 0,5 point votée par la quasi-totalité des départements explique ce niveau élevé.
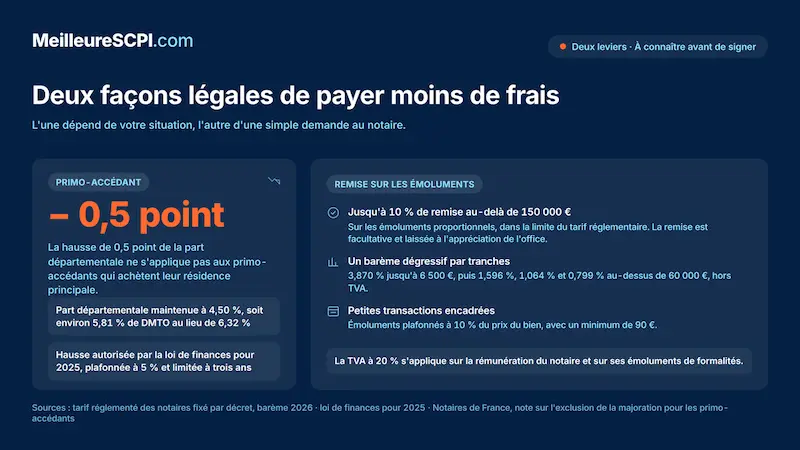
- Primo-accédants : la majoration de 0,5 point ne s'applique pas sur la fraction du prix ≤ 250 000 €, maintenant un taux global d'environ 5,81 % sur cette partie.
- Dans le neuf (VEFA), la taxe de publicité foncière est réduite à 0,715 %, portant les frais totaux à seulement 2 à 3 % du prix.
- Pour toute vente supérieure à 150 000 €, une remise jusqu'à 20 % sur les émoluments du notaire est négociable : un levier concret pour réduire la facture.
Les frais d'achat immobilier, couramment appelés à tort " frais de notaire ", correspondent pour l'essentiel à des droits et taxes collectés par le notaire pour le compte de l'État et des collectivités locales. Dans le vocabulaire professionnel, on parle de droits de mutation à titre onéreux (DMTO), qui forment la principale part fiscale des frais d'acquisition.
En 2026, le régime des droits de mutation demeure marqué par la hausse de 0,5 point autorisée par la loi de finances pour 2025, que la quasi-totalité des départements a désormais votée. Dans l'immobilier ancien, le taux global de DMTO atteint en moyenne :
- environ 6,32 % dans les départements ayant relevé leur part départementale au plafond de 5 % ;
- environ 5,81 % dans les départements restés au taux de 4,50 % ;
- environ 5,09 % dans les territoires conservant un taux réduit autour de 3,80 %.
La très grande majorité des départements applique aujourd'hui le taux maximal de 5 %, ce qui renforce la pression fiscale sur le coût d'acquisition dans l'ancien. Les primo-accédants achetant leur résidence principale continuent, en 2026, à être exonérés de la majoration de 0,5 point : pour la fraction de la valeur du bien inférieure ou égale à 250 000 €, ils conservent la part départementale historique de 4,50 %, soit un taux global de l'ordre de 5,81 % au lieu de 6,32 % pour les autres acquéreurs. Au-delà de 250 000 €, la hausse s'applique sur la fraction de prix excédentaire, ce qui introduit un seuil important dans la planification budgétaire des ménages.
Que comprennent les frais d'achat d'un bien immobilier ?
Le notaire, un officier public
Lors de l'acquisition d'un bien immobilier, le recours à un notaire est obligatoire. En tant qu'officier public, il garantit la sécurité juridique de la transaction et collecte pour le compte de l'État et des collectivités un ensemble de droits et taxes pour chaque acte notarié qu'il établit. Ces sommes sont ensuite reversées au Trésor public. Ce sont ces montants — majoritairement fiscaux — que l'on assimile par abus de langage aux " frais de notaire ", alors qu'ils ne constituent pas la rémunération propre du notaire.
Concrètement, les frais d'acquisition se composent de trois grandes catégories principales :
- les droits de mutation à titre onéreux (DMTO), également appelés taxe de publicité foncière ou droits d'enregistrement ;
- les émoluments du notaire, c'est-à-dire sa rémunération réglementée pour l'acte et les formalités ;
- les débours, soit les sommes avancées par le notaire pour le compte de l'acquéreur (documents d'urbanisme, cadastre, géomètre, hypothèques, contribution de sécurité immobilière, etc.).
À elle seule, la part fiscale (DMTO / taxe de publicité foncière) représente la plus grande portion des frais, la rémunération réelle du notaire ne pesant qu'une fraction du total. Dans une stratégie patrimoniale incluant de la nue-propriété, ces frais doivent être intégrés au calcul du prix acquéreur, c'est-à-dire le coût global d'achat tout compris.
Les droits de mutation en détail
Les droits de mutation ou Taxe de Publicité Foncière
Les droits de mutation ou d'enregistrement sont des frais fiscaux que le notaire collecte pour le compte du Trésor public et des collectivités locales. Également appelés taxe de publicité foncière (TPF), ils sont calculés en pourcentage du prix de vente du bien immobilier, avec un barème fixé par la loi et modulé par chaque département dans la limite des plafonds nationaux.
En 2026, dans l'immobilier ancien, les droits de mutation à titre onéreux varient selon le département :
- environ 5,09 % dans les départements au taux réduit (part départementale autour de 3,80 %) ;
- environ 5,81 % dans les départements restés au taux de 4,50 % de part départementale ;
- environ 6,32 % dans ceux ayant adopté la majoration maximale à 5 %.
La structure la plus courante se décompose ainsi dans les départements au taux majoré :
- 5,00 % de taxe départementale ;
- 1,20 % de taxe communale ;
- 2,37 % de frais d'assiette et de recouvrement sur la taxe départementale.
Dans la pratique, la grande majorité des départements s'est alignée sur ce plafond de 5 %, ce qui explique que la hausse des DMTO pèse plus fortement sur les achats dans l'ancien qu'auparavant. Les simulateurs et barèmes publics confirment que, pour de nombreux marchés résidentiels (Île-de-France, grandes métropoles, littoraux), les droits de mutation se situent au voisinage de 6,32 % du prix de vente.
Taxe additionnelle en Île‑de‑France sur certains locaux
Une taxe additionnelle au droit de vente est en vigueur dans tous les départements de l'Île-de-France depuis le 1er janvier 2016. Elle concerne principalement la vente de bureaux, locaux commerciaux, industriels ou de stockage " anciens " au sens fiscal, ainsi que certains immeubles neufs dans des cas spécifiques. Cette taxe s'ajoute aux DMTO classiques et renforce la fiscalité sur les transactions de locaux professionnels dans la région capitale.
Sous l'effet de cette taxe additionnelle, le taux global de droits de mutation pour la vente d'un immeuble ancien concerné est supérieur au taux de droit commun, tandis que le régime des immeubles neufs reste plus favorable. Cette taxe additionnelle ne s'applique pas aux mutations bénéficiant d'une exonération de droits d'enregistrement ou de taxe de publicité foncière.
Évolutions et contexte 2026
Depuis plusieurs années, les départements disposent d'une marge de manœuvre pour augmenter la taxe départementale sur les DMTO. La loi de finances pour 2025 a autorisé une hausse de 0,5 point du taux départemental, dans la limite de 5 %, pour une durée de trois ans. Le dispositif s'applique, en pratique, du 1er avril 2025 au 31 mars 2028. Cela a conduit la plupart des départements à relever leur taux au cours de 2025, stabilisant en 2026 un niveau de taxation nettement plus élevé dans l'ancien.
En parallèle, les pouvoirs publics maintiennent une différence de traitement significative entre l'ancien et le neuf : dans l'immobilier neuf, les droits de mutation sont réduits et, pour les ventes soumises à TVA (VEFA, première cession d'un bien achevé depuis moins de cinq ans), ils prennent la forme d'une taxe de publicité foncière au taux unique de 0,715 % sur le prix hors taxes. C'est cette spécificité qui explique des frais de notaire nettement plus faibles (en proportion du prix) dans le neuf que dans l'ancien.
Mesures 2026 en faveur des primo‑accédants
Dans la continuité des dispositifs d'accession à la propriété, la hausse de 0,5 point des DMTO ne s'applique pas aux primo-accédants qui achètent leur résidence principale, sous certaines conditions. En 2026, l'exclusion de la hausse est réservée aux acquéreurs qui :
- n'ont pas été propriétaires de leur résidence principale au cours des deux années précédant l'achat ;
- et destinent le bien acquis à un usage de résidence principale.
La protection porte sur la fraction de la valeur du bien inférieure ou égale à 250 000 € : en dessous de ce seuil, la part départementale reste à 4,50 % dans les départements ayant relevé leur taux, ce qui ramène le total des DMTO autour de 5,81 % pour cette partie du prix. Au-delà, la majoration à 5 % s'applique sur la fraction excédant 250 000 €, ce qui augmente progressivement le taux effectif pour les primo-accédants achetant des biens plus chers.
Dans certains départements, une réduction supplémentaire de la part départementale peut aussi être prévue pour les primo-accédants, sur décision locale et sous conditions d'occupation en résidence principale pendant plusieurs années. Ces dispositifs restent toutefois marginaux à l'échelle nationale ; en pratique, la protection la plus importante demeure l'exclusion de la hausse de 0,5 point sous le seuil de 250 000 €.
En 2026, en pratique, les frais totaux s'établissent autour des niveaux suivants :
- environ 7 à 8,5 % du prix pour un bien ancien, selon le département, le niveau de débours et le montant de la transaction ;
- environ 2 à 3 % du prix pour un bien neuf, en raison du régime fiscal particulier de la VEFA et de la taxe de publicité foncière réduite à 0,715 %.
Comment est calculée la rémunération du notaire ?
Les tranches d'émoluments
La rémunération du notaire pour l'acte de vente est encadrée par un tarif réglementé fixé par décret. Les émoluments proportionnels correspondent à un pourcentage du prix de vente du bien, appliqué par tranches, auxquelles s'ajoutent d'éventuels émoluments de formalités. Le barème applicable en 2026 reste très proche de celui des années précédentes. À ces montants s'ajoute la TVA au taux de 20 %, qui s'applique sur la rémunération du notaire et ses émoluments de formalités.
Tranches de prix | Pourcentage appliqué (hors TVA) | Montant à ajouter |
Jusqu'à 6 500 € | 3,870 % | — |
6 501 à 17 000 € | 1,596 % | 167,58 € |
17 001 à 60 000 € | 1,064 % | 457,52 € |
Au-dessus de 60 000 € | 0,799 % | 1 118,60 € |
Par ailleurs :
- pour les petites transactions, le coût global des émoluments du notaire est plafonné à 10 % du prix du bien, avec un minimum de 90 € ;
- pour les ventes d'un montant supérieur à 150 000 €, le notaire peut consentir une remise sur ses émoluments proportionnels, désormais possible jusqu'à 20 % du tarif réglementé (contre 10 % auparavant). Cette remise est facultative et laissée à l'appréciation de l'office, ce qui en fait un levier réel d'optimisation des frais pour l'acquéreur lorsque le montant de l'opération est significatif.
Le tableau ci-après présente une estimation actualisée pour 2026 (logement ancien, département appliquant le taux maximal de DMTO à 5 % de part départementale, hors dispositions particulières pour les primo‑accédants) :
| Hypothèse logement* | |||||||||
Prix de vente | 30 000 | 50 000 | 100 000 | 200 000 | 500 000 | 750 000 | 1 000 000 | 1 250 000 | 1 500 000 |
Contribution sécurité immobilière (≈ 0,10 %) | 30 | 50 | 100 | 200 | 500 | 750 | 1 000 | 1 250 | 1 500 |
| Droits de mutation (taux majoré — part départ. 5 %) | |||||||||
Taxe départementale (5,00 %) | 1 500 | 2 500 | 5 000 | 10 000 | 25 000 | 37 500 | 50 000 | 62 500 | 75 000 |
Taxe nationale (2,37 % de la taxe dép.) | 35,55 | 59,25 | 118,50 | 237,00 | 592,50 | 888,75 | 1 185,00 | 1 481,25 | 1 777,50 |
Taxe communale (1,20 %) | 360 | 600 | 1 200 | 2 400 | 6 000 | 9 000 | 12 000 | 15 000 | 18 000 |
Sous-total droits de mutation | 1 895,55 | 3 159,25 | 6 318,50 | 12 637,00 | 31 592,50 | 47 388,75 | 63 185,00 | 78 981,25 | 94 777,50 |
| Frais de notaire | |||||||||
Rémunération du notaire (émoluments proportionnels) | 382 | 478 | 955 | 2 394 | 5 985 | 8 977 | 11 970 | 14 962 | 17 955 |
Émoluments de formalités et frais généraux | 750 | 750 | 750 | 800 | 800 | 800 | 800 | 800 | 800 |
TVA (20 %) | 226 | 246 | 341 | 639 | 1 357 | 1 955 | 2 554 | 3 152 | 3 751 |
Sous-total frais de notaire | 1 358 | 1 474 | 2 046 | 3 833 | 8 142 | 11 732 | 15 324 | 18 914 | 22 506 |
Total estimatif | 3 283,55 | 4 683,25 | 8 464,50 | 16 670,00 | 40 235,00 | 59 120,75 | 78 509,00 | 97 895,25 | 117 283,50 |
% du bien | 10,95 % | 9,37 % | 8,46 % | 8,34 % | 8,05 % | 7,88 % | 7,85 % | 7,83 % | 7,82 % |
TVA | 20 % | ||||||||
Contribution sécurité immobilière | ≈ 0,10 % | ||||||||
Taxe départementale | 5,00 % | ||||||||
Taxe nationale | 2,37 % | ||||||||
Taxe communale | 1,20 % | ||||||||
*Logement situé dans un département appliquant le taux majoré de 5 % de part départementale, hors cas particuliers (primo-accédants, exonérations, taux réduits). Les primo-accédants conservent la part départementale à 4,50 % pour la fraction du prix ≤ 250 000 €, soit un taux global d'environ 5,81 % sur cette fraction ; la majoration s'applique au-delà.
Ce tableau illustre que la part relative des frais décroît en pourcentage à mesure que le prix du bien augmente, même si le montant absolu reste significatif, en particulier dans les départements ayant adopté le taux maximal de DMTO. Pour des transactions importantes, la combinaison d'un taux global élevé dans l'ancien et d'une assiette de prix élevée justifie une réflexion sur l'arbitrage ancien/neuf et, le cas échéant, sur l'usage de véhicules d'investissement comme les SCPI de rendement ou la nue-propriété de parts.
À retenir
Les " frais de notaire " regroupent principalement les droits de mutation à titre onéreux (DMTO) — taxe de publicité foncière et droits d'enregistrement — ainsi que les émoluments du notaire et les débours. En 2026, comptez en moyenne 7 à 8,5 % du prix pour un logement ancien et 2 à 3 % pour un logement neuf, avec des variations selon le département, la nature du bien (ancien soumis aux DMTO, neuf soumis à TVA et TPF réduite à 0,715 %) et le montant de la transaction. La hausse de 0,5 point de la part départementale, autorisée par la loi de finances 2025 pour trois ans (du 1er avril 2025 au 31 mars 2028), a été adoptée par la quasi-totalité des départements. Les primo-accédants achetant leur résidence principale restent exclus de cette majoration pour la fraction du prix ≤ 250 000 €, conservant ainsi un taux d'environ 5,81 % sur cette partie. Au-delà, la majoration s'applique, ce qui renforce l'intérêt d'un calibrage précis du budget d'achat. Pour les ventes supérieures à 150 000 €, une remise sur les émoluments du notaire est désormais possible jusqu'à 20 % du barème réglementé. Bien anticiper ces coûts permet de sécuriser le budget d'acquisition, d'optimiser les aides potentielles et de comparer efficacement ancien et neuf, que ce soit pour un achat en direct ou dans le cadre d'une stratégie d'investissement incluant de la nue-propriété ou des SCPI de rendement.
Conseil d'expert
En tant qu'expert en immobilier et SCPI, il est recommandé d'intégrer systématiquement les frais d'acquisition dans toute stratégie d'investissement immobilier et pierre-papier : comparez le coût global ancien vs neuf, en tenant compte des écarts de droits de mutation à titre onéreux selon les départements et du taux réduit de 0,715 % dans le neuf. Vérifiez attentivement l'éligibilité à l'exclusion de la hausse de 0,5 point pour les primo-accédants achetant leur résidence principale, en particulier sous le seuil de 250 000 € : au-delà, la majoration s'applique sur la fraction excédentaire, ce qui peut modifier sensiblement le budget global. Pour les montants supérieurs à 150 000 €, sollicitez une remise sur les émoluments auprès du notaire, désormais possible jusqu'à 20 % du barème réglementé. Enfin, pour tout investissement locatif ou en SCPI, raisonnez toujours en rendement net de frais d'acquisition et de fiscalité, en intégrant les spécificités de la nue-propriété et du démembrement, afin d'identifier les opérations réellement les plus performantes sur le long terme.
À propos de l'auteur

La SCPI Patrimmo Commerce vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.