Combien épargner chaque mois ? Quel montant conserver sur un livret et quelle somme consacrer à l’assurance-vie, aux ETF ou à l’immobilier ? En 2026, le choix d’un placement dépend autant du budget disponible que des objectifs poursuivis. Entre épargne de précaution, investissements financiers et SCPI, plusieurs solutions permettent de construire progressivement un patrimoine, à condition de tenir compte de leur horizon, de leurs frais et de leurs risques.
Combien épargner chaque mois en 2026 ?
Le montant à épargner dépend des revenus du foyer, de ses dépenses et de ses engagements financiers. Il n’existe pas de pourcentage universel à mettre de côté chaque mois.
Calculer sa capacité d’épargne réelle
La capacité d’épargne correspond à la somme disponible après le règlement des dépenses courantes et des charges prévisibles. Pour la déterminer, il convient de prendre en compte les dépenses régulières, comme le logement, l’alimentation, les transports ou les remboursements de crédit, mais également les dépenses occasionnelles : assurances annuelles, entretien du logement ou frais de santé non remboursés. Ces dernières peuvent être intégrées au budget sous forme de provisions mensuelles afin d’éviter de surestimer le montant disponible.
Selon l’INSEE, le taux d’épargne des ménages français atteignait 17,2 % du revenu disponible brut au deuxième trimestre 2026, contre 17,9 % au trimestre précédent. Sur la même période, le pouvoir d’achat du revenu disponible brut par unité de consommation a diminué de 0,6 %.
Ces indicateurs décrivent une tendance nationale. Ils ne constituent pas un objectif individuel : la capacité d’épargne varie considérablement selon la composition du foyer et ses dépenses.
Exemple 1 : combien épargner avec 3 200 € de revenus mensuels ?
Prenons le cas fictif d’un foyer percevant 3 200 € de revenus mensuels nets.
Poste budgétaire | Montant mensuel |
|---|---|
Logement et charges | 1 050 € |
Alimentation et dépenses courantes | 650 € |
Transports et assurances | 350 € |
Autres dépenses régulières | 450 € |
Provision pour dépenses occasionnelles | 300 € |
Total des dépenses | 2 800 € |
Le montant disponible atteint : 3 200 € − 2 800 € = 400 € par mois. Sur douze mois, une épargne régulière de 400 € permettrait de constituer 4 800 €, hors intérêts et sans retrait. Cette simulation suppose des revenus et des dépenses constants. En pratique, un changement de situation professionnelle, familiale ou financière peut nécessiter d’ajuster les versements. L’essentiel consiste à retenir un montant soutenable, plutôt qu’un objectif d’épargne trop élevé qui obligerait à puiser régulièrement dans les sommes mises de côté.
Quelle épargne de précaution conserver avant d’investir ?
L’épargne de précaution constitue une réserve destinée à faire face aux dépenses imprévues ou à une diminution temporaire des revenus. Elle doit pouvoir être mobilisée rapidement, sans dépendre de la revente d’un actif financier ou immobilier.
Combien de mois de revenus faut-il conserver ?
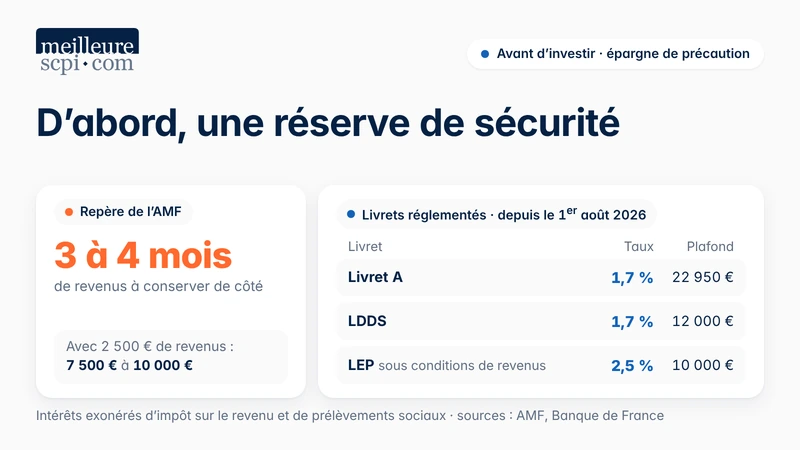
L’Autorité des marchés financiers (AMF) évoque généralement une réserve représentant trois à quatre mois de revenus. Ce repère reste indicatif. Le montant nécessaire dépend notamment de la stabilité professionnelle, des charges incompressibles et de la présence de personnes à charge. Pour un revenu mensuel de 2 500 €, une réserve correspondant à trois mois représenterait 7 500 €. Sur quatre mois, elle atteindrait 10 000 €. Une personne disposant de revenus irréguliers peut avoir besoin d’une réserve plus importante qu’un salarié bénéficiant de ressources stables.
Livret A, LDDS et LEP : quelles solutions en 2026 ?
Les livrets réglementés permettent de conserver une épargne disponible tout en bénéficiant d’une rémunération fixée par les pouvoirs publics. Au 29 octobre 2026, les taux applicables depuis le 1er août sont les suivants :
Placement | Taux annuel | Plafond des versements |
|---|---|---|
1,7 % | 22 950 € | |
1,7 % | 12 000 € | |
2,5 % | 10 000 € |
Le LEP est soumis à des conditions de revenus. Les intérêts de ces trois livrets sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le capital est garanti dans le cadre du régime applicable à ces livrets, et les retraits restent possibles à tout moment selon les modalités du produit. Leur principale limite réside dans l’évolution de leur rémunération, qui peut être révisée. Le rendement réel dépend également de l’inflation. Ces caractéristiques en font des supports adaptés à la conservation de liquidités, sans rechercher nécessairement une performance élevée à long terme.
Quels placements choisir selon ses objectifs en 2026 ?
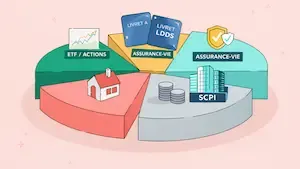
Une fois la réserve de précaution constituée, plusieurs solutions permettent d’investir le capital restant. Leur pertinence dépend de la durée pendant laquelle les fonds peuvent être immobilisés et du niveau de risque accepté. L’AMF distingue généralement trois horizons : moins de trois ans pour le court terme, entre trois et dix ans pour le moyen terme, et dix ans ou davantage pour le long terme.
Assurance-vie, PEA, ETF et immobilier : quelles différences ?
Placement | Objectif principal | Disponibilité | Risque principal |
|---|---|---|---|
Épargne à moyen ou long terme, diversification, transmission | Rachats possibles selon le contrat | Variable selon les supports | |
PEA | Investissement en actions sur le long terme | Retraits possibles, avec conséquences selon l’ancienneté | Perte en capital |
Exposition à des marchés financiers ou à des indices | Dépend du fonds et du marché | Baisse des marchés | |
SCPI | Investissement immobilier locatif indirect | Revente non garantie | Perte en capital, baisse des revenus, liquidité |
Participation financière à une opération immobilière | Souvent limitée | Défaut, perte en capital, absence de liquidité |
Ces produits ne sont pas tous directement comparables. L’assurance-vie et le PEA sont des enveloppes d’investissement, tandis que les ETF sont des fonds pouvant être détenus dans différentes enveloppes.
Assurance-vie : investir sur plusieurs supports
L’assurance-vie est un contrat permettant de répartir une épargne entre différents supports. Les fonds en euros bénéficient d’une garantie du capital dans les conditions prévues au contrat, tandis que les unités de compte peuvent être investies en actions, obligations ou actifs immobiliers. La valeur des unités de compte fluctue selon les marchés. Elles présentent donc un risque de perte en capital. L’assurance-vie peut répondre à plusieurs objectifs, notamment la constitution progressive d’un capital, la préparation de la retraite ou la transmission d’un patrimoine.
Elle présente également un cadre fiscal spécifique. Après huit ans, les rachats peuvent bénéficier, sous conditions, d’un abattement annuel sur la part des gains imposables à l’impôt sur le revenu. Cet avantage ne signifie pas que l’ensemble du retrait devient exonéré de prélèvements sociaux. Les frais de versement, de gestion et d’arbitrage doivent être examinés avant de choisir un contrat.
PEA et ETF : accéder aux marchés financiers
Le plan d’épargne en actions (PEA) permet d’investir principalement dans des actions éligibles et certains fonds respectant les conditions réglementaires. Son plafond de versements est fixé à 150 000 € pour un PEA classique, hors gains réalisés. Après cinq ans, les gains peuvent bénéficier d’une exonération d’impôt sur le revenu lors d’un retrait, les prélèvements sociaux restant applicables.
Les ETF, également appelés fonds indiciels cotés, cherchent généralement à reproduire l’évolution d’un indice financier, comme un indice d’actions européennes ou internationales. Ils permettent d’accéder à plusieurs titres au sein d’un même fonds, mais leur diversification dépend de l’indice suivi. Un ETF concentré sur un secteur ou un pays peut rester fortement exposé à un risque spécifique. Certains ETF sont éligibles au PEA. D’autres peuvent être détenus dans un compte-titres ou proposés comme unités de compte dans une assurance-vie. Leur valeur peut diminuer, parfois fortement, et la performance de l’indice suivi n’est pas garantie.
Immobilier fractionné : investir avec un capital limité
L’immobilier fractionné désigne différentes formes de participation financière à un projet immobilier. Selon le montage proposé, l’investisseur peut détenir des titres, une créance ou des droits économiques liés à une opération. Il ne devient donc pas nécessairement copropriétaire du bien immobilier. Certaines offres permettent de participer à un projet avec un montant initial relativement faible. Toutefois, les conditions d’accès varient selon les opérateurs. La rémunération peut dépendre des loyers, du remboursement d’un financement ou du résultat d’une opération immobilière. Les risques sont également liés à la structure juridique du produit. Une opération concentrée sur un seul immeuble peut être exposée à un défaut de paiement, à un retard de réalisation ou à une perte totale du capital. La qualification réglementaire de l’offre, les droits de l’investisseur et les conditions de sortie doivent être examinés avant toute participation. Contrairement à une SCPI, qui détient généralement plusieurs actifs immobiliers, certaines opérations d’immobilier fractionné reposent sur un seul projet.
Quel montant investir en SCPI en 2026 ?
Les sociétés civiles de placement immobilier (SCPI) permettent d'investir indirectement dans l'immobilier locatif en acquérant des parts d'un patrimoine collectif géré par une société de gestion. L'investisseur peut percevoir des revenus issus de l'exploitation des immeubles, sans avoir à assurer directement leur gestion. Ces revenus ne sont toutefois pas garantis.
Quel budget minimum prévoir pour acheter des parts de SCPI ?
Le montant nécessaire dépend du prix de souscription et du nombre minimum de parts exigé par la société de gestion.
À titre d'exemple, une SCPI proposant une part à 200 € et imposant l'acquisition de cinq parts nécessite un investissement initial de 1 000 €. Une autre SCPI dont la part coûte 250 € et qui impose dix parts à la première souscription nécessite 2 500 €.
Ces montants sont fictifs et servent uniquement à illustrer le calcul du budget d'entrée.
Certaines SCPI proposent également des dispositifs de versements programmés, dont les conditions varient selon les sociétés de gestion. Le montant minimum ne doit cependant pas constituer le seul critère de sélection. La composition du patrimoine immobilier, la situation locative, la politique d'investissement et les frais influencent également les caractéristiques du placement.
Exemple 2 : constituer progressivement un capital pour investir en SCPI
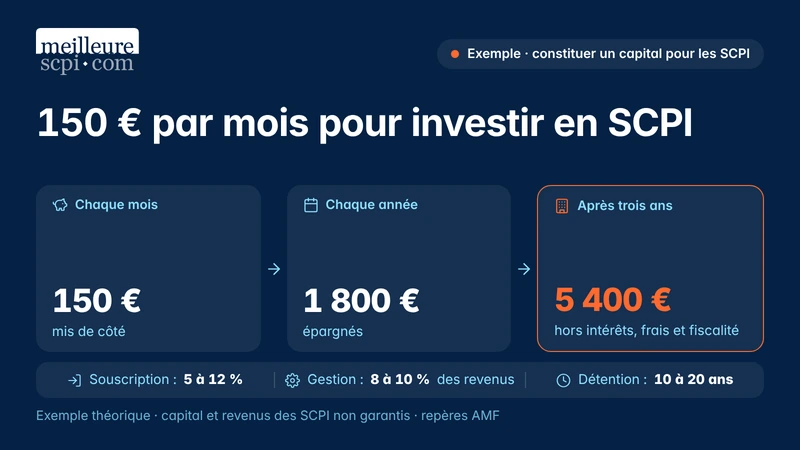
Prenons l'hypothèse d'un épargnant disposant déjà d'une réserve de précaution et souhaitant consacrer 150 € par mois à un projet immobilier de long terme. Sur une année, le capital constitué atteindrait : 150 € × 12 = 1 800 €. Après trois ans, l'effort d'épargne cumulé représenterait : 1 800 € × 3 = 5 400 €. Cette somme pourrait ensuite être utilisée pour acquérir des parts de SCPI, sous réserve des conditions de souscription applicables. La simulation ne tient compte ni des intérêts éventuellement perçus pendant la phase d'épargne, ni des frais, ni de la fiscalité ou de l'évolution du prix des parts. Elle illustre la possibilité de préparer un investissement immobilier progressivement, sans disposer immédiatement de l'intégralité du capital envisagé.
Quelle part de son patrimoine consacrer aux SCPI ?
Il n'existe pas de proportion universelle à investir en SCPI. La décision dépend notamment du patrimoine déjà détenu, des autres placements, des besoins futurs de liquidité et de la capacité à supporter une perte en capital. Un ménage propriétaire de sa résidence principale et d'un logement locatif dispose déjà d'une exposition importante à l'immobilier. L'acquisition de parts de SCPI augmenterait cette concentration. L'AMF présente les SCPI comme des placements de long terme, généralement envisagés sur une durée de 10 à 20 ans. Le montant investi doit donc rester cohérent avec la composition globale du patrimoine et les projets financiers à venir.
Quels risques et frais anticiper avant d'investir en SCPI ?
Contrairement aux livrets réglementés, les SCPI ne garantissent ni le capital investi ni les revenus distribués. Leur fonctionnement dépend notamment du marché immobilier, de l'occupation des immeubles et des conditions de financement.
Quel rendement pour les SCPI au premier semestre 2026 ?
Selon l'Association française des sociétés de placement immobilier (ASPIM), le taux de distribution moyen des SCPI, pondéré par la capitalisation, atteignait 2,30 % sur les six premiers mois de 2026. Ce taux correspond aux distributions du premier semestre rapportées aux prix de référence du début de l'année. Il ne constitue ni un rendement annuel garanti ni une prévision pour l'ensemble de 2026. Sur la même période, le prix moyen des parts de SCPI, pondéré par la capitalisation, a reculé de 2,4 %. Cette évolution recouvre des situations contrastées. Les prix des SCPI à capital variable sont restés globalement stables, tandis que les SCPI à capital fixe ont connu des ajustements plus importants. L'analyse d'un investissement doit ainsi distinguer les revenus distribués de l'évolution de la valeur des parts.
Liquidité : peut-on récupérer facilement son capital ?
La revente des parts de SCPI n'est pas garantie et peut nécessiter un délai important. Au 30 juin 2026, les parts de SCPI en attente de retrait représentaient 1,9 milliard d'euros, soit 2,2 % de la capitalisation du marché, selon l'ASPIM. La diminution de ce stock depuis fin 2025 s'explique notamment par des modifications des modalités de fonctionnement de certaines SCPI. Pour les SCPI restées à capital variable, les parts en attente avaient au contraire progressé d'environ 330 millions d'euros depuis le début de l'année. Ces chiffres soulignent l'importance de ne pas consacrer à ce type de placement une somme susceptible d'être nécessaire à court terme.
Quels frais prévoir pour un investissement en SCPI ?
Les SCPI peuvent appliquer plusieurs catégories de frais. L'AMF indique, à titre indicatif, que les frais de souscription se situent généralement entre 5 % et 12 % du prix des parts. Les frais de gestion sont fréquemment de l'ordre de 8 % à 10 % des revenus de la SCPI. Il ne s'agit pas d'un prélèvement annuel équivalent à ce pourcentage du capital investi. Certaines SCPI ne prélèvent pas de commission de souscription, mais peuvent appliquer d'autres frais, notamment lors de la gestion ou de la cession des actifs. Les conditions tarifaires doivent être vérifiées dans la documentation de chaque produit. Le document d'informations clés, la note d'information et les rapports périodiques permettent également d'examiner les principaux risques, les modalités de retrait et la stratégie immobilière.
Conclusion
En 2026, le montant à épargner dépend d'abord de la capacité financière du foyer et de l'échéance des projets envisagés. Les livrets réglementés répondent aux besoins de disponibilité, tandis que l'assurance-vie, le PEA, les ETF et les placements immobiliers permettent d'envisager différentes stratégies patrimoniales. Les SCPI peuvent constituer une composante d'un patrimoine diversifié, à condition de tenir compte de leur horizon de détention, de leurs frais et de leurs risques. Le choix d'un placement repose ainsi sur son adéquation avec les objectifs poursuivis, plutôt que sur le seul montant nécessaire pour y accéder.
FAQ : épargne et investissement en 2026
Combien faut-il épargner chaque mois en 2026 ?
Il n'existe pas de montant universel. La capacité d'épargne dépend des revenus, des dépenses et des projets. Un budget mensuel permet de déterminer une somme pouvant être mise de côté sans compromettre les besoins courants.
Faut-il privilégier l'assurance-vie, le PEA ou les SCPI ?
Ces solutions répondent à des objectifs différents. L'assurance-vie constitue une enveloppe pouvant accueillir plusieurs types de supports, le PEA permet principalement d'investir en actions éligibles, tandis que les SCPI donnent accès à un patrimoine immobilier collectif. Leur pertinence dépend de l'horizon de placement, du risque accepté et du patrimoine existant.
Peut-on investir 1 000 € en SCPI ?
Certaines SCPI peuvent être accessibles avec un budget de cet ordre. Le montant minimum dépend du prix des parts et des conditions de première souscription fixées par la société de gestion. Ces informations doivent être vérifiées avant tout investissement.
À retenir
- Capacité d'épargne : le montant à mettre de côté dépend des revenus, des charges et des projets du foyer.
- Épargne de précaution : l'AMF évoque généralement une réserve de trois à quatre mois de revenus, à adapter à chaque situation.
- Livrets réglementés : le Livret A, le LDDS et le LEP permettent de conserver une épargne disponible, avec un capital garanti.
- Placements financiers : l'assurance-vie, le PEA et les ETF offrent différentes possibilités d'investissement, avec des risques variables.
- Investissement immobilier : les SCPI et l'immobilier fractionné permettent d'accéder indirectement à l'immobilier, selon des mécanismes juridiques distincts.
- SCPI : le montant initial dépend du prix des parts et des conditions de souscription. Le capital et les revenus ne sont pas garantis.
Sources
- INSEE — Comptes nationaux trimestriels au deuxième trimestre 2026.
- Banque de France — Livrets d'épargne réglementée : leur rémunération change.
- Service-Public — Comptes et livrets d'épargne : quelles différences ?
- AMF — Définir son objectif d'épargne pour bien choisir son placement.
- AMF — Vous avez un capital à placer, que faire ?
- Service-Public — Plan d'épargne en actions (PEA).
- Service-Public — Assurance-vie.
- AMF — Comprendre les ETF.
- AMF — Financement participatif.
- AMF — SCPI : un autre moyen d'investir dans l'immobilier.
- ASPIM — Collecte et performance des fonds immobiliers grand public au premier semestre 2026.
Conseil
Avant de choisir un placement, il est utile de distinguer les sommes destinées aux dépenses imprévues, celles nécessaires à des projets identifiés et le capital pouvant être investi à long terme. Cette répartition permet de sélectionner des supports adaptés à chaque objectif. Pour les SCPI, une analyse du patrimoine déjà détenu, des frais et des conditions de retrait est particulièrement importante. L'accompagnement d'un conseiller en gestion de patrimoine peut aider à apprécier la cohérence des différents placements avec la situation financière et les objectifs patrimoniaux.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.