L'intérêt composé reste en 2026–2027 l'un des concepts les plus puissants pour faire croître un patrimoine dans la durée. Dans un environnement de taux redevenus positifs, mais de marché encore volatil, il est plus que jamais utile de comprendre combien de temps il faut pour doubler son capital grâce à ce mécanisme. Nous allons voir comment articuler épargne sécurisée (Livret A, LEP, PEL…), placements de rendement (assurance-vie, SCPI) et actifs plus dynamiques (ETF indiciels, private equity) dans une logique de diversification et de stratégie DCA (Dollar Cost Averaging).
La règle de 72
Une façon rapide d'estimer combien de temps il faut pour doubler son capital avec les intérêts composés est d'utiliser la règle de 72. Cette règle stipule que pour estimer le temps nécessaire pour doubler votre investissement, il suffit de diviser 72 par le taux d'intérêt annuel (exprimé en pourcentage).
Formule : Temps pour doubler = 72 / Taux d'intérêt annuel

Cette règle reste une approximation pratique, mais elle offre un ordre de grandeur utile pour comparer rapidement des placements très différents, qu'il s'agisse d'épargne réglementée, de SCPI de rendement ou de portefeuilles d'ETF logés en PEA ou assurance-vie. Dans la pratique, les conseillers en gestion de patrimoine l'utilisent comme un outil pédagogique pour visualiser l'impact d'un point de rendement supplémentaire sur la durée de doublement.
Exemple concret
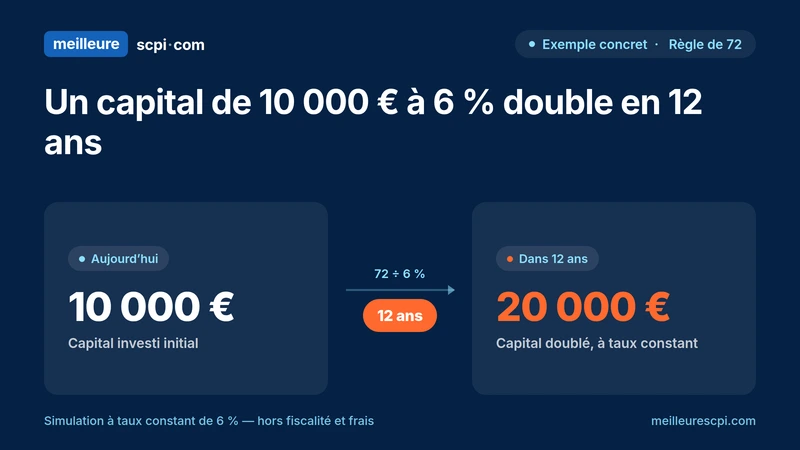
Prenons l'exemple d'un investissement initial de 10 000 € avec un taux d'intérêt annuel de 6 %. Pour déterminer combien de temps il faudra pour doubler ce capital, nous utilisons la règle de 72 :
Temps pour doubler = 72 / 6 = 12 ans
Dans cet exemple, il faudrait environ 12 ans pour doubler l'investissement initial de 10 000 €, pour atteindre un montant total de 20 000 €. En pratique, si l'on applique la formule exacte des intérêts composés (Cn = C0 × (1 + t)n), on trouve un résultat très proche, ce qui explique la popularité de cette règle d'approximation pour des calculs rapides. Sur des horizons longs, cet écart devient marginal par rapport aux grandes décisions à prendre : niveau de risque, horizon de placement, enveloppe fiscale. C'est d'autant plus vrai que l'on raisonne en " rendement net-net ", c'est-à-dire après fiscalité et inflation, notion centrale pour apprécier le pouvoir d'achat réel de votre épargne.
Facteurs influençant le temps de doublement
Plusieurs facteurs peuvent influencer le temps nécessaire pour doubler votre capital grâce aux intérêts composés. Voici les plus importants :
- Le taux d'intérêt : Un taux d'intérêt plus élevé permet à votre capital de croître plus rapidement et donc de doubler en moins de temps. Cependant, les placements offrant des taux d'intérêt plus élevés sont généralement associés à un risque plus élevé, à une volatilité accrue ou à un blocage plus long (SCPI, actions, private equity…). Les comparateurs de SCPI rappellent ainsi que le rendement affiché doit être mis en perspective avec le risque de perte en capital, la qualité du patrimoine et le taux d'occupation financier.
- La fréquence de capitalisation : Plus la capitalisation des intérêts est fréquente, plus votre capital grandira rapidement. Des intérêts capitalisés mensuellement ou quotidiennement permettront à votre capital de doubler plus vite que des intérêts capitalisés annuellement, à taux identique. C'est un point souvent mis en avant dans les fiches pédagogiques sur les livrets bancaires et certains comptes à terme.
- Les versements supplémentaires : Si vous ajoutez régulièrement de l'argent à votre investissement initial, votre capital doublera plus rapidement grâce aux intérêts composés, notamment via une stratégie de DCA (Dollar Cost Averaging), c'est-à-dire des investissements programmés à intervalles réguliers. Cette logique est aujourd'hui largement recommandée pour les ETF indiciels ou les unités de compte en assurance-vie, afin de lisser les points d'entrée. Le DCA, défini dans de nombreux lexiques patrimoniaux, consiste à investir la même somme à rythme fixe, quelles que soient les conditions de marché, pour réduire le risque de mauvais timing.
Exemples de placements et leur durée de doublement
Voici quelques exemples de placements courants en France et le temps estimé pour doubler votre capital en fonction des taux d'intérêt actuellement observés. Les taux indiqués sont des ordres de grandeur basés sur les données les plus récentes disponibles fin 2026 et peuvent varier légèrement d'un établissement ou d'un contrat à l'autre.
- Livret A : Depuis le 1er août 2026, le taux d'intérêt annuel du Livret A est fixé à environ 1,7 % net, contre 1,5 % précédemment, ce qui reste le référentiel de l'épargne de précaution réglementée. À ce niveau, la règle de 72 conduit à un temps de doublement d'environ 42 ans (72 / 1,7 ≈ 42 ans), soit plus long que dans les hypothèses de 2,4 % retenues au début de la décennie. Ce placement sécurise l'épargne de court terme mais n'est pas un outil de croissance rapide du capital.
- Livret d'Épargne Populaire (LEP) : Le LEP est maintenu à un taux annuel de l'ordre de 2,5 % net en 2026–2027 pour les épargnants éligibles, ce qui en fait le livret réglementé le plus rémunérateur, avec des intérêts exonérés d'impôt et de prélèvements sociaux. À ce taux, votre capital doublerait en environ 29 ans (72 / 2,5 ≈ 29 ans). Les guides d'investissement 2026 le présentent comme la priorité absolue pour les ménages éligibles, avant tout autre livret, en raison de son " rendement net-net " très compétitif pour une épargne garantie.
- Assurance-vie en fonds euros : Les rendements des fonds en euros ont consolidé leur remontée avec le maintien de taux obligataires plus élevés. Les données de place publiées en 2026 indiquent un rendement moyen autour de 2,6 % nets de frais de gestion au titre de l'année 2025, avec des estimations situant la fourchette entre 2,5 % et 2,8 % selon les contrats. En retenant une hypothèse prudente de 2,6 %, il faudrait environ 28 ans pour doubler votre capital (72 / 2,6 ≈ 28 ans). Les meilleurs fonds euros dépassent ponctuellement 4 % nets, ce qui raccourcit significativement le temps de doublement, mais au prix de contraintes spécifiques (conditions de versement, part minimale en unités de compte). Net de prélèvements sociaux et fiscaux, le délai réel peut être plus long, mais l'assurance-vie reste l'enveloppe la plus polyvalente pour articuler fonds euros et unités de compte (ETF, SCPI, private equity…).
- SCPI (Sociétés Civiles de Placement Immobilier) : Les observatoires de marché 2025–2026 montrent que le taux de distribution moyen des SCPI de rendement se situe toujours, hors cas extrêmes, dans une zone de l'ordre de 4 % à 5 % par an, avec une médiane légèrement supérieure à 6 % sur certains segments dynamiques. En conservant un ordre de grandeur prudent autour de 4,5 % à 5 % pour des SCPI diversifiées de qualité, votre capital doublerait en environ 16 ans (72 / 4,5 ≈ 16 ans) à 14 ans (72 / 5 ≈ 14 ans). Ce rendement attractif s'explique par les revenus locatifs réguliers et la valorisation potentielle des actifs, mais il s'accompagne d'un risque de perte en capital, d'une liquidité moins élevée que les livrets et d'une forte hétérogénéité entre SCPI. Les lexiques spécialisés insistent sur la distinction entre taux de distribution, performance globale annuelle et rendement net réel, après frais d'entrée et fiscalité, pour appréhender correctement l'effet de l'intérêt composé.
- PEL (Plan Épargne Logement) : Le PEL ouvert en 2026 reste rémunéré à un taux brut relativement modéré, proche des niveaux de 1,75 % à 2 % observés pour les nouvelles générations, ce qui en fait surtout un outil pour préparer un projet immobilier (droit à prêt, conditions de financement) plutôt qu'un pur placement de rendement. À 1,75 %, il faudrait environ 41 ans pour doubler votre capital (72 / 1,75 ≈ 41 ans). Les PEL ouverts lors des vagues précédentes, autour de 2 % voire 2,5 %, conservent un avantage historique, avec des temps de doublement estimés entre 36 ans (72 / 2 ≈ 36 ans) et 29 ans (72 / 2,5 ≈ 29 ans).
- Comptes à terme (CAT) : Les comparatifs 2026 sur les comptes à terme mettent en avant des offres pouvant atteindre en moyenne environ 3 % brut sur plusieurs années, certaines grilles progressives allant de l'ordre de 2,4 % la première année à plus de 4 % la cinquième. En retenant une hypothèse de 3 %, le capital double en environ 24 ans (72 / 3 ≈ 24 ans). Ces produits doivent être comparés en " rendement net-net " (après impôts et inflation) pour apprécier leur intérêt réel face aux fonds euros ou à l'épargne réglementée.
- Super-livrets et livrets bancaires non réglementés : Les livrets ordinaires proposent en moyenne des taux bruts généralement inférieurs à 2 %, tandis que les " super-livrets " des banques en ligne affichent un taux de base souvent proche de 1,5–2 % hors promotions temporaires. À 1,5 %, le capital mettrait près de 48 ans à doubler (72 / 1,5 ≈ 48 ans), ce qui confirme qu'ils restent des outils de trésorerie, pas des moteurs de croissance patrimoniale. Les taux promotionnels sur quelques mois ne suffisent pas, à eux seuls, à améliorer durablement le temps de doublement sur une longue période.
Il est important de rappeler que ces estimations sont basées sur les taux observés fin 2026 et ne préjugent pas des rendements futurs. Les performances passées et les taux actuels ne garantissent pas les performances à venir. La diversification par profil (prudent, équilibré, dynamique), par classe d'actifs et par enveloppe (PEA, assurance-vie, PER…) reste donc centrale pour exploiter l'intérêt composé sans prendre de risques excessifs.
Cela permet de mieux visualiser l'impact des taux d'intérêt sur la croissance du capital. Pour un capital initial de 1 €, voici, à titre indicatif, ce que donnerait son évolution théorique à taux constants, ainsi que le temps approximatif pour doubler, en appliquant la règle de 72 aux taux actuellement observés :
Placement | Taux d'intérêt | 10 ans | 20 ans | 30 ans | 40 ans | Temps pour doubler |
|---|---|---|---|---|---|---|
SCPI (hypothèse 4,50 %) | 4,50 % | 1,55 € | 2,41 € | 3,75 € | 5,82 € | 16 ans |
LEP | 2,50 % | 1,28 € | 1,64 € | 2,10 € | 2,69 € | 29 ans |
Livret A | 1,70 % | 1,18 € | 1,39 € | 1,64 € | 1,93 € | 42 ans |
PEL (1,75 %) | 1,75 % | 1,19 € | 1,41 € | 1,68 € | 2,00 € | 41 ans |
Assurance-vie (fonds € à 2,60 %) | 2,60 % | 1,29 € | 1,66 € | 2,14 € | 2,76 € | 28 ans |
Ces montants restent des projections théoriques à taux constants, mais ils illustrent l'effet boule de neige des intérêts composés : plus le taux est élevé et plus l'horizon est long, plus la courbe de croissance devient exponentielle. Le simple fait de passer de 1,7 % à 2,6 % change fortement le temps de doublement, ce qui justifie de comparer les placements à la fois en rendement et en risque.
Maximiser les avantages des intérêts composés
Pour tirer le meilleur parti des intérêts composés, considérez les stratégies suivantes :
- Investir sur le long terme : Plus vous laissez votre argent investi longtemps, plus les intérêts composés auront un effet significatif sur la croissance de votre capital. L'horizon de placement est un facteur aussi important que le taux lui-même, et il doit être cohérent avec vos projets (sécurité, revenus, retraite, transmission). Plus votre horizon s'allonge, plus vous pouvez progressivement augmenter la part d'actifs dynamiques (ETF actions, private equity, immobilier via SCPI). C'est précisément dans cette logique qu'interviennent les enveloppes capitalisantes comme le PEA, l'assurance-vie ou le PER, qui permettent de réinvestir automatiquement les gains sans fiscalité immédiate.
- Choisir des placements avec des taux d'intérêt compétitifs : Recherchez des options d'investissement offrant des taux d'intérêt attractifs tout en tenant compte de votre tolérance au risque et de votre fiscalité. Les SCPI européennes, le private equity, les fonds actions ou les ETF indiciels peuvent offrir des rendements potentiellement plus élevés que l'épargne réglementée, mais avec une volatilité et un risque de perte en capital à calibrer selon votre profil. À titre d'exemple : profil prudent (LEP, fonds euros, comptes à terme), profil équilibré (assurance-vie multisupport, SCPI, un peu de bourse), profil dynamique (PEA et ETF, private equity en satellite). Les lexiques spécialisés sur les SCPI insistent sur la compréhension de notions comme taux de distribution, performance globale annuelle et collecte nette, afin de sélectionner des véhicules adaptés à une stratégie de rendement à long terme.
- Réinvestir régulièrement vos gains : En réinvestissant les intérêts, dividendes ou loyers que vous recevez, vous augmentez le montant sur lequel les intérêts futurs seront calculés, accélérant ainsi la croissance de votre capital. L'automatisation des versements programmés (mensuels, trimestriels…) via le DCA permet de profiter pleinement de cet effet boule de neige, surtout lorsqu'ils sont logés dans des enveloppes fiscalement avantageuses comme l'assurance-vie, le PEA ou le PER. C'est exactement la logique mise en avant dans les stratégies modernes de gestion sous mandat et de portefeuilles d'ETF larges (Monde, Europe, États-Unis). Le DCA réduit l'impact émotionnel des variations de marché et ancre une discipline d'investissement qui est au cœur de la mise en œuvre pratique de l'intérêt composé.
En résumé, les intérêts composés sont un outil précieux pour développer votre capital sur le long terme. En comprenant les facteurs qui influencent le temps nécessaire pour doubler votre investissement, ainsi que les taux réellement proposés fin 2026 par les principaux placements (Livret A, LEP, PEL, assurance-vie, SCPI, comptes à terme, super-livrets…), vous pouvez prendre des décisions éclairées sur la gestion de votre épargne. L'objectif est de trouver le bon équilibre entre sécurité, rendement et horizon de temps, en explorant des pistes comme le private equity ou les ETF indiciels logés en PEA ou assurance-vie pour une dynamique prudente. Des notions comme le " rendement net-net " (après fiscalité et inflation), la diversification par profil et l'utilisation d'enveloppes capitalisantes (PEA, assurance-vie, PER) sont aujourd'hui centrales dans la construction d'une stratégie cohérente avec vos projets de vie.
Cet article en 30 secondes
- Calculez en un instant le temps pour doubler votre capital grâce à la règle de 72 et vérifiez si vos placements actuels sont réellement efficaces.
- Comparez Livret A, LEP, fonds euros, SCPI et CAT en temps de doublement pour arbitrer pédagogiquement entre sécurité et rendement.
- Mettez en place un DCA et des versements programmés pour faire travailler l'intérêt composé sans stress, même avec de petits montants.
- Utilisez les enveloppes PEA, assurance-vie, PER pour capitaliser vos gains en mode " rendement net-net " et limiter l'impact de la fiscalité.
- Ajustez la part d'actifs dynamiques (ETF, SCPI, private equity) à votre profil de risque pour accélérer la croissance sans dérive excessive.
À retenir
- L'intérêt composé permet à vos gains de générer eux-mêmes des gains : plus l'horizon est long, plus l'effet est puissant.
- La règle de 72 donne une estimation simple du temps de doublement de votre capital en fonction du taux annuel.
- En 2026–2027, les placements sécurisés (Livret A, PEL, LEP…) doublent très lentement, tandis que des solutions comme les SCPI, les portefeuilles diversifiés en ETF ou certains fonds de private equity offrent un potentiel plus rapide au prix d'un risque plus élevé et d'une volatilité plus marquée.
- La fréquence de capitalisation, les versements réguliers et le DCA renforcent fortement l'effet boule de neige sur votre patrimoine, particulièrement lorsque vos investissements sont logés dans des enveloppes capitalisantes (assurance-vie, PEA, PER).
- Adapter vos placements à votre profil de risque (prudent, équilibré, dynamique), à votre horizon de placement et à vos objectifs (sécurité, revenus, croissance, transmission) reste essentiel pour profiter durablement des intérêts composés dans un contexte de marché incertain.
Conseil de l'auteur (gestion de patrimoine)
En pratique, la meilleure façon de tirer parti des intérêts composés en 2026–2027 consiste à combiner trois réflexes : commencer tôt, investir régulièrement (via le DCA) et accepter une part mesurée d'actifs plus dynamiques (SCPI européennes, ETF actions, private equity, actions en direct) adaptée à votre profil de risque. La logique d'intérêt composé est, à mon sens, l'une des plus puissantes à intégrer pour structurer un patrimoine : même de petits montants, investis longtemps et de manière disciplinée dans des enveloppes capitalisantes (PEA, assurance-vie, PER), finissent par produire des résultats que l'on sous-estime très souvent à court terme.
À lire également :
À propos de l'auteur
La SCPI Crédit Mutuel Pierre 1 vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.