Cette actualité en 30 secondes
- Visez des SCPI solides à 4,5–5,5 % brut plutôt que des rendements extrêmes, souvent synonymes de risque accru et de dividendes peu durables.
- Activez le réinvestissement automatique pour transformer vos dividendes en capital sans effort, en cohérence avec un horizon d’au moins 8 à 10 ans.
- Profitez des baisses de prix de parts pour lisser votre prix d’achat grâce au réinvestissement, mais uniquement sur des SCPI aux fondamentaux robustes.
- Calculez toujours votre rendement net après impôts et examinez assurance-vie, SCPI européennes ou démembrement si votre fiscalité est élevée.
- Avant de poursuivre le réinvestissement, contrôlez TOF, collecte et délais de sortie de chaque SCPI pour limiter le risque de blocage à la revente.
En 2026, le réinvestissement des dividendes dans des parts de SCPI (Sociétés Civiles de Placement Immobilier) reste au cœur des stratégies patrimoniales des épargnants, dans un environnement où les rendements demeurent attractifs mais contrastés. Selon les dernières données consolidées de l'ASPIM et de l'IEIF, le taux de distribution moyen des SCPI toutes catégories confondues s'est établi à 4,72 % en 2024, puis à 4,91 % en 2025, traduisant une légère amélioration du rendement malgré un marché immobilier encore sous contraintes. En parallèle, la performance globale annuelle (intégrant l'évolution du prix de part) tourne autour de 1,5 % en moyenne sur 2025, confirmant une phase de stabilisation progressive après les corrections observées depuis 2023.
Dans ce contexte de marché encore en phase d'ajustement, marqué par une normalisation progressive des taux, une sélectivité accrue des investisseurs et une fragmentation plus nette entre SCPI robustes et SCPI fragilisées, la stratégie de réinvestissement conserve tout son intérêt. Elle suppose toutefois une rigueur renforcée dans la sélection des véhicules et une lucidité sur les risques, notamment de liquidité, de fiscalité et de concentration sur certaines thématiques.
Mais comment fonctionne concrètement le réinvestissement des dividendes en SCPI en 2026 ? Quels sont ses avantages, ses risques et les conditions pour qu'il reste pertinent cette année ? Cet article propose une analyse détaillée, des exemples chiffrés, un tableau comparatif et des recommandations pratiques pour une décision éclairée, en s'appuyant sur les données les plus récentes disponibles (ASPIM/IEIF, marché 2024–2025, premières tendances 2026) et sur la pédagogie de plateformes spécialisées comme MeilleureSCPI.com.
Un marché des SCPI en mutation en 2026
Avant d'examiner la stratégie de réinvestissement, il est essentiel de comprendre le contexte de marché en 2026.
Des rendements toujours attractifs mais hétérogènes
Les chiffres publiés par l'ASPIM et l'IEIF confirment que le marché des SCPI de rendement a traversé les années 2023–2025 avec une résilience notable. Le taux de distribution moyen officiel s'est élevé à 4,72 % en 2024, puis à 4,91 % en 2025, en hausse par rapport à 2023 (4,52 %). Par catégories, le taux de distribution moyen varie désormais autour de 4,2 % pour les SCPI résidentielles et proche de 6 % pour les SCPI diversifiées, ce qui reflète la prime de rendement accordée aux stratégies plus opportunistes ou mêlant plusieurs secteurs.
En 2026, les premières estimations et projections de marché indiquent une fourchette de rendement annuel brut globalement comprise entre 4,5 % et 6 % pour l'ensemble des SCPI de rendement, avec une moyenne qui reste proche de 4,9 % sur la base des distributions 2025. Cette moyenne cache toutefois des écarts très marqués selon les catégories et les stratégies :
- Certains segments plus prudents (SCPI résidentielles très " core ") se situent davantage entre 4 % et 4,5 %, en cohérence avec la baisse de risque locatif mais une pression réglementaire accrue sur le logement.
- Les SCPI diversifiées ou thématiques (santé, logistique, résidentiel géré, immobilier européen, transition écologique) peuvent dépasser 5 % et se rapprocher de 6 % dans les cas les plus solides, avec un patrimoine bien positionné et un taux d'occupation financier (TOF) élevé.
- Pour les SCPI " classiques " diversifiées ou patrimoniales, viser une fourchette de 4,5 % à 6 % brut reste raisonnable, selon la thématique (bureaux nouvelle génération, santé, logistique, commerce bien situé, immobilier européen) et la qualité de gestion.
- Les meilleures SCPI de rendement 2025–2026 affichent des taux de distribution compris entre 5,2 % et parfois plus de 8–9 %, portées par des stratégies plus dynamiques ou " value-add ", avec des cas emblématiques de SCPI " high yield " dépassant 9 % de distribution sur 2025.
Ces rendements très élevés doivent être maniés avec prudence, car ils s'accompagnent souvent d'une prise de risque accrue sur le prix de part, le TOF et la liquidité. En pratique, cibler un rendement autour de 4,5 % à 5,5 % brut pour un profil équilibré apparaît cohérent en 2026, en intégrant la remontée des taux, la réévaluation des actifs tertiaires et la nécessité d'une diversification sectorielle et géographique.
Les indicateurs comme le taux d'occupation financier (TOF), le niveau de report à nouveau (RAN) et la politique d'arbitrage du patrimoine prennent une importance accrue dans l'analyse. Le TOF, tel que défini par l'AMF et l'ASPIM, mesure la part des loyers encaissés par rapport aux loyers potentiels et offre une vision synthétique de la santé locative du portefeuille. Un TOF durablement supérieur à 90 % est généralement considéré comme un signe de bonne gestion et de faible vacance, alors qu'un TOF dégradé doit alerter l'investisseur avant de poursuivre des réinvestissements automatiques.
Une liquidité sous pression, mais en voie de rééquilibrage
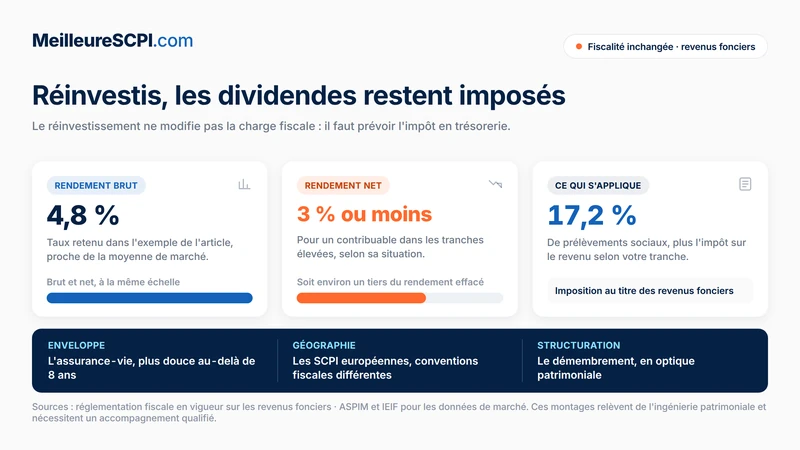
Depuis 2023, de nombreuses SCPI ont enregistré une hausse des demandes de retrait, surtout celles fortement exposées aux bureaux traditionnels, aux immeubles vieillissants ou mal adaptés aux nouvelles normes ESG et aux nouveaux modes de travail. Ce mouvement a entraîné des corrections de prix de part significatives sur certains véhicules, avec des baisses cumulées pouvant aller de –20 % à –30 % pour des SCPI très orientées bureaux.
Ces ajustements se sont conjugués avec un ralentissement de la collecte nette en 2024, avant une amélioration progressive en 2025. Selon les dernières statistiques publiées début 2026, la collecte nette des SCPI de rendement a rebondi en 2025, avec une hausse d'environ 29 % sur un an pour atteindre plus de 4,5 milliards d'euros, traduisant un retour de la confiance des épargnants vers les véhicules jugés solides. Cette " purge " des valorisations, bien que douloureuse sur le court terme, a contribué à assainir le marché et à rendre les rendements futurs potentiellement plus soutenables.
En 2026, la liquidité reste un point de vigilance majeur. Les SCPI bien diversifiées, disposant d'une collecte maîtrisée, d'un patrimoine aligné sur les attentes des locataires (bureaux adaptés, actifs ESG, logistique moderne, santé) et d'un TOF élevé continuent de trouver preneur. À l'inverse, les véhicules fragilisés, concentrés sur des bureaux de seconde main ou des commerces mal situés, peuvent encore connaître des délais de sortie prolongés et des files d'attente sur le marché secondaire.
Dans ce contexte, le réinvestissement automatique ne doit pas être considéré comme un automatisme, mais comme une décision renouvelée à la lumière de la santé de chaque SCPI. Les investisseurs doivent suivre de près les bulletins trimestriels et les rapports annuels, ainsi que les indicateurs de liquidité communiqués par les sociétés de gestion et surveillés par l'Autorité des marchés financiers (AMF).
Pourquoi réinvestir ses dividendes reste pertinent en 2026
Malgré les incertitudes, le réinvestissement des dividendes conserve plusieurs avantages en 2026, à condition d'être bien encadré.
1. L'effet de capitalisation
Réinvestir les dividendes permet d'augmenter progressivement le nombre de parts détenues sans effort d'épargne supplémentaire. Plus la durée d'investissement est longue, plus l'effet de capitalisation (" effet boule de neige ") est puissant, surtout dans un environnement où les taux de distribution moyens restent autour de 4,9 % sur la base de 2025, avec une fourchette plausible entre 4,5 % et 6 % selon les catégories de SCPI.
Exemple simplifié :
- Investissement initial : 50 000 €
- Rendement brut annuel : 4,8 % (proche du taux de distribution moyen constaté récemment sur le marché)
- Dividendes réinvestis chaque année pendant 10 ans, sans prise en compte d'une revalorisation ou d'une dépréciation du prix de part, ni de la fiscalité.
Sans réinvestissement, l'investisseur perçoit 2 400 € de dividendes bruts par an, soit 24 000 € sur 10 ans, mais son capital initial reste de 50 000 € (hors évolution éventuelle du prix de part). Avec réinvestissement systématique, ces 2 400 € bruts annuels servent à acheter de nouvelles parts. Au bout de 10 ans, le nombre de parts détenues a nettement augmenté et le capital global (en valeur de parts) est significativement supérieur, de même que le niveau de dividendes futurs.
Ce scénario, volontairement simplifié, illustre la logique de capitalisation permise par une stratégie de réinvestissement automatique ou volontaire. Il ne doit pas faire oublier que les SCPI présentent des risques de perte en capital, de baisse de revenus distribués, ainsi que l'impact de la fiscalité, qui réduit le montant réellement réinvestissable. Le taux de distribution étant un indicateur de rendement annuel net de frais de gestion mais brut de fiscalité, le montant que l'investisseur peut réinjecter dépend directement de sa situation fiscale.
2. Une discipline d'épargne automatisée
De nombreuses sociétés de gestion proposent aujourd'hui une option de réinvestissement automatique des dividendes : les montants distribués sont directement convertis en nouvelles parts (ou en fractions de parts), sans démarche manuelle de l'investisseur.
Cette automatisation permet :
- Une épargne régulière et disciplinée, sans arbitrages fréquents.
- Une stratégie de capitalisation de long terme, cohérente avec l'horizon recommandé des SCPI (souvent 8 à 10 ans minimum).
- Une simplification de la gestion, notamment pour les épargnants souhaitant se constituer un patrimoine immobilier indirect ou " pierre-papier " sans passer par une gestion active au quotidien.
En pratique, cette option fonctionne comme un plan d'investissement programmé indexé sur les dividendes. Elle est particulièrement pertinente pour les investisseurs qui privilégient la capitalisation, mais elle peut être modulée (réinvestissement partiel, suspension temporaire) si l'objectif se déplace vers la perception de revenus.
3. Une opportunité d'achat en période de volatilité
Les ajustements de prix de part observés depuis 2023, prolongés en 2024–2025 et encore présents pour certains segments en 2026, ont créé des fenêtres d'entrée intéressantes pour les investisseurs de long terme. Lorsque le prix des parts baisse, un même montant de dividendes permet d'acquérir davantage de parts, ce qui réduit le prix d'achat moyen au fil du temps.
Dans un marché volatil, le réinvestissement joue un rôle proche d'un " achat programmé " :
- Durant les phases de repli, l'investisseur renforce mécaniquement sa position à un coût unitaire plus faible.
- En cas de stabilisation ou de reprise des valeurs de parts, l'effet de levier de la capitalisation est amplifié, surtout pour les SCPI dont les fondamentaux restent solides (TOF élevé, patrimoine durable, stratégie ESG intégrée).
Ce mécanisme est particulièrement pertinent pour les SCPI qui ont subi une correction de prix de part liée au contexte sectoriel, mais dont le modèle économique demeure robuste. À l'inverse, réinvestir dans des SCPI structurellement fragilisées (patrimoine obsolète, forte vacance, dividendes en baisse) risque de concentrer davantage le risque sur une thématique en difficulté.
4. Des frais réduits dans certains cas
Certaines SCPI proposent, pour les parts acquises dans le cadre du réinvestissement des dividendes, des modalités plus avantageuses que pour une souscription classique : réduction des frais d'entrée, décote sur le prix de souscription ou absence de frais sur les parts issues du réinvestissement.
Ces aménagements contribuent à améliorer la rentabilité nette à long terme, en limitant l'impact des frais de souscription, qui peuvent atteindre 8 à 10 % dans certains cas. Toutefois, toutes les SCPI ne pratiquent pas ces décotes et les conditions peuvent évoluer. Il est indispensable de vérifier, dans la note d'information et la documentation commerciale, les modalités exactes des plans de réinvestissement et leurs éventuels avantages.
Points de vigilance à considérer en 2026
Le réinvestissement reste une stratégie pertinente, mais exige une bonne compréhension des risques et des contraintes actuelles.
1. Fiscalité inchangée
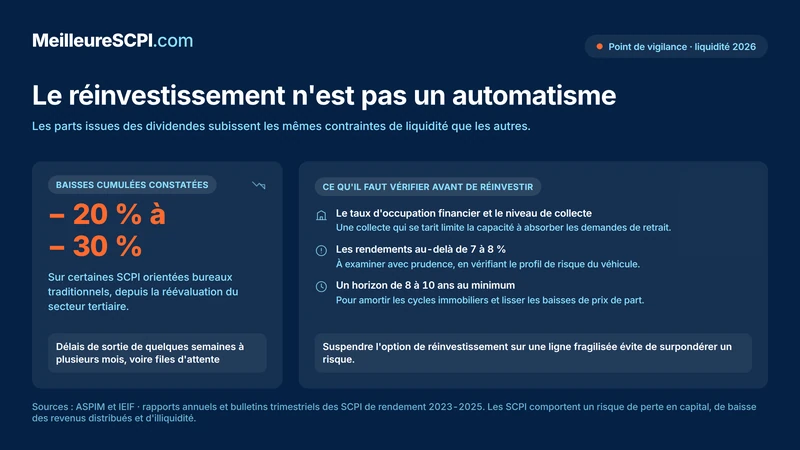
Même si les dividendes sont réinvestis, ils restent imposables comme des revenus fonciers. Le mécanisme de réinvestissement ne modifie pas, en lui-même, la charge fiscale :
- Prélèvements sociaux : 17,2 % sur la part des revenus imposables.
- Impôt sur le revenu : selon la tranche marginale d'imposition de l'investisseur, après déduction des charges éventuelles.
Pour les contribuables dans les tranches élevées, la fiscalité peut amputer significativement le rendement brut : un taux de distribution de l'ordre de 4,8–5 % peut se traduire en un rendement net fiscal bien plus faible, autour de 3 % ou moins selon la situation individuelle. D'où l'intérêt d'envisager des montages d'optimisation :
- Souscription de SCPI via un contrat d'assurance-vie, afin de bénéficier d'une fiscalité plus douce au-delà de 8 ans et d'un cadre favorable à la transmission patrimoniale.
- Recours à des SCPI européennes, dont les revenus peuvent bénéficier de conventions fiscales spécifiques limitant la double imposition.
- Stratégies de démembrement de propriété (acquisition de la nue-propriété) pour les investisseurs axés sur la capitalisation à long terme, en reportant la perception de revenus à une phase ultérieure de leur vie fiscale.
Ces solutions relèvent de l'ingénierie patrimoniale et nécessitent un accompagnement qualifié, notamment pour articuler les objectifs de revenu immédiat et de transmission optimisée.
2. Risque de liquidité
En cas de marché tendu, revendre ses parts peut être plus lent et plus complexe. Les dividendes réinvestis, convertis en parts supplémentaires, sont soumis aux mêmes contraintes de liquidité que les parts initiales : délais de sortie, éventuelles décotes, files d'attente sur le marché secondaire.
En 2026, ce risque reste particulièrement sensible pour :
- Les SCPI très exposées aux bureaux vieillissants ou mal situés, confrontés à la montée des exigences ESG et à la transformation des usages.
- Les véhicules positionnés sur des segments structurellement fragilisés (certains commerces, parcs de bureaux obsolètes).
- Les SCPI dont la collecte se tarit ou qui souffrent d'un déséquilibre prolongé entre souscriptions et retraits.
Avant de maintenir un plan de réinvestissement automatique, il est crucial d'analyser la liquidité de la SCPI : niveau de collecte, mécanismes de sortie (capital variable vs capital fixe), historique des délais de retrait, politique de rachat des parts par la société de gestion, ainsi que les indicateurs de marché publiés par l'ASPIM et l'AMF.
3. Variabilité des rendements
Les loyers encaissés par les SCPI peuvent baisser en cas de vacance locative, de renégociation des baux, de départ de locataires clés ou de crise immobilière. Les années 2023–2025 ont rappelé que les rendements ne sont pas garantis, même lorsque le taux de distribution moyen progresse à l'échelle du marché.
Le rendement futur dépend notamment :
- De la qualité et de la localisation des actifs en portefeuille (actifs " prime " vs secondaires, conformité aux normes ESG, attractivité pour les locataires).
- De la diversification sectorielle et géographique, qui permet de lisser les risques.
- De la capacité de la société de gestion à adapter sa stratégie (refonte des portefeuilles, cessions d'actifs obsolètes, investissements dans des actifs plus résilients).
Réinvestir des dividendes dans une SCPI dont le modèle est fragilisé peut accentuer la concentration du risque. Il est donc essentiel de suivre avec attention les rapports annuels, bulletins trimestriels et indicateurs de performance, ainsi que le taux de distribution au fil des années, pour détecter les modèles qui se dégradent.
4. Fragmentation du marché
Le marché des SCPI est de plus en plus segmenté :
- D'un côté, les SCPI bien gérées, positionnées sur des thématiques porteuses (santé, logistique, résidentiel géré, immobilier européen, énergies et transition écologique), qui continuent de capter l'essentiel de la collecte et de maintenir des rendements compétitifs.
- De l'autre, les SCPI exposées à des actifs en difficulté (bureaux de seconde main, commerces mal situés, patrimoine vieillissant) qui subissent des baisses de prix de parts, une dégradation de leur liquidité et des rendements en recul.
Cette fragmentation impose une sélectivité renforcée : le réinvestissement automatique ne doit pas conduire à " surpondérer " des SCPI dont le profil de risque s'est détérioré. Un suivi régulier et, si nécessaire, la suspension de l'option de réinvestissement sur certaines lignes peuvent s'avérer judicieux.
Tableau récapitulatif : Avantages du réinvestissement des dividendes
Aspect | Sans réinvestissement des dividendes | Avec réinvestissement des dividendes |
|---|---|---|
Rendement | Perception régulière des dividendes, mais croissance du capital limitée | Croissance du capital renforcée grâce à l'effet de capitalisation sur la durée |
Impact sur le long terme | Rendement final dépendant uniquement des revenus versés et de l'évolution du prix de part sur le stock initial | Rendement final optimisé par l'accumulation de parts supplémentaires et la capitalisation des dividendes |
Stabilité en période de crise | Exposition aux fluctuations directes du marché immobilier, sans accroissement de la base de parts | Résilience potentiellement accrue, avec un lissage du prix d'achat moyen et une augmentation progressive du nombre de parts |
Approche d'investissement | Approche plus conservatrice : revenus réguliers encaissés, mais patrimoine moins dynamique | Approche orientée capitalisation : stratégie progressive permettant de maximiser les opportunités de marché sur le long terme |
Recommandations pour investir en 2026
Pour tirer le meilleur parti du réinvestissement des dividendes en SCPI en 2026, plusieurs bonnes pratiques s'imposent :
- Sélectionner des SCPI solides : privilégier les véhicules affichant un taux de distribution stable, un TOF élevé, une bonne diversification sectorielle et géographique, un endettement maîtrisé et une collecte équilibrée. Les rendements excessivement élevés (au-delà de 7–8 %) doivent être examinés avec prudence, en vérifiant le profil de risque, la qualité du patrimoine et la soutenabilité du dividende.
- Diversifier les supports : répartir l'investissement sur plusieurs SCPI afin de lisser les risques sectoriels (bureaux nouvelle génération, logistique, santé, résidentiel géré, thématiques européennes) et géographiques. Cette diversification est un levier clé de résilience du portefeuille et permet de profiter de dynamiques de marché différentes.
- Anticiper la fiscalité : prévoir une part des dividendes pour le paiement des impôts, surtout en cas de réinvestissement partiel. Étudier l'intérêt de recourir à des enveloppes comme l'assurance-vie pour adoucir la fiscalité dans le temps et optimiser la transmission patrimoniale. Les SCPI européennes et le démembrement de propriété (nue-propriété/usufruit) peuvent également être mobilisés dans une stratégie d'optimisation.
- Adopter une vision long terme : un horizon d'investissement d'au moins 8 à 10 ans reste recommandé pour amortir les cycles immobiliers, lisser les effets des éventuelles baisses de prix de parts et maximiser l'impact de la capitalisation. Les chiffres de l'ASPIM montrent que, malgré les crises, le marché des SCPI a su maintenir des rendements supérieurs à 4,5 % en moyenne sur les dernières années.
- Revoir régulièrement son portefeuille : suivre l'évolution des performances, de la stratégie de gestion et de la situation de marché à travers les rapports annuels, bulletins trimestriels et communications des sociétés de gestion. Ajuster la stratégie de réinvestissement si certaines SCPI deviennent moins pertinentes (rendement net en baisse, dégradation des indicateurs de risque, tensions sur la liquidité).
Liste de quelques SCPI proposant le réinvestissement des dividendes
Plusieurs SCPI offrent la possibilité de réinvestir automatiquement les dividendes, permettant ainsi aux investisseurs de faire croître progressivement leur capital. Les listes évoluant régulièrement, il convient de vérifier auprès de chaque société de gestion les modalités exactes de cette option (conditions d'accès, frais d'entrée éventuels, décote, fréquence de conversion des dividendes en parts).
Voici quelques SCPI proposant ce service, à titre indicatif :
- SCPI Corum Origin – Corum AM
- SCPI Corum XL – Corum AM
- SCPI Corum Eurion – Corum AM
- SCPI Épargne Foncière – La Française REM
- SCPI Crédit Mutuel Pierre 1 – La Française REM
- SCPI Selectinvest 1 – La Française REM
- SCPI LF Grand Paris Patrimoine – La Française REM
- SCPI LF Avenir Santé – La Française REM
- SCPI CRISTAL Rente – Inter Gestion REIM
- SCPI Grand Paris Résidentiels – Inter Gestion REIM
- SCPI ActivImmo – Alderan
- SCPI Comète – Alderan
- SCPI Optimale – Consultim AM
- SCPI Iroko Zen – Iroko
- Iroko Atlas – Iroko
- SCPI Epsicap Nano – Epsicap REIM
- SCPI Elevation Tertiom – Elevation Capital Partners
Cette liste n'est pas exhaustive et ne constitue pas un conseil d'investissement. Les performances passées, même élevées, ne préjugent pas des performances futures et ne doivent jamais être le seul critère de choix d'une SCPI. Avant toute décision, il convient d'examiner attentivement la documentation réglementaire, les indicateurs de risque et la cohérence de la SCPI avec son propre profil d'investisseur.
Conclusion
En 2026, le réinvestissement des dividendes en parts de SCPI demeure une stratégie efficace pour faire croître son patrimoine sur le long terme, dans un marché encore chahuté mais qui offre des rendements attractifs pour les véhicules les mieux gérés. Le taux de distribution moyen, passé de 4,72 % en 2024 à 4,91 % en 2025 selon l'ASPIM/IEIF, combiné à la possibilité de capitaliser automatiquement les dividendes, en fait une solution pertinente pour les investisseurs patients, à la recherche d'un compromis entre revenus réguliers et constitution de capital immobilier diversifié.
Cette approche nécessite toutefois une grande sélectivité dans le choix des SCPI, une attention particulière à la fiscalité (notamment pour les contribuables les plus imposés) et une vigilance renforcée sur la liquidité et la qualité des actifs sous-jacents. Dans un marché fragmenté, où l'écart se creuse entre les SCPI les plus robustes et celles en difficulté, le réinvestissement doit être envisagé comme un levier de capitalisation maîtrisé, et non comme un automatisme.
Comme tout placement immobilier, les SCPI comportent des risques, notamment de perte en capital, de baisse potentielle des revenus distribués, d'illiquidité et de variations du prix des parts, qu'il est essentiel de bien évaluer avant d'investir ou de décider de réinvestir systématiquement ses dividendes.
Cet article en 30 secondes
- Vous hésitez à réinvestir vos dividendes ? Visez 4,5–5,5 % brut sur des SCPI solides plutôt que de courir après les rendements supérieurs à 8 %.
- Vous manquez de temps pour épargner ? Activez le réinvestissement automatique pour transformer vos dividendes en capital sans effort.
- Vous craignez la baisse des prix de parts ? Utilisez le réinvestissement pour lisser votre prix d'achat et profiter des phases de repli du marché.
- Votre fiscalité est lourde ? Simulez votre rendement net après impôts et envisagez assurance-vie, SCPI européennes ou démembrement.
- Vous avez peur d'être bloqué à la revente ? Surveillez TOF, collecte et délais de sortie avant de poursuivre tout réinvestissement automatique.
Conseil de l'auteur
En tant qu'expert en gestion de patrimoine, je recommande d'utiliser le réinvestissement des dividendes comme un véritable levier de capitalisation, mais jamais comme un réflexe automatique. Avant d'activer ou de maintenir cette option, vérifiez chaque année la qualité de chaque SCPI (taux d'occupation financier, niveau d'endettement, stratégie ESG, évolution du prix de part), simulez votre rendement net après impôts et confrontez-le à vos objectifs (complément de revenus immédiats ou capitalisation à long terme). N'hésitez pas à combiner plusieurs SCPI, à articuler votre allocation avec des enveloppes comme l'assurance-vie, et à ajuster votre stratégie au fil du temps pour concilier performance, maîtrise du risque et transmission patrimoniale.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.