Le prélèvement à la source permet de payer l’impôt sur le revenu au moment de la perception des revenus. Son montant ne correspond toutefois pas toujours à l’impôt définitif dû par le contribuable. En 2026, plusieurs solutions d’épargne et d’investissement peuvent contribuer à alléger la fiscalité, notamment le plan d’épargne retraite (PER), le déficit foncier et certaines SCPI fiscales. Ces dispositifs présentent des mécanismes, des conditions d’éligibilité et des contraintes distincts.
Prélèvement à la source : quelles possibilités d’optimisation en 2026 ?
Un mode de paiement distinct de l’impôt définitif
Mis en place en janvier 2019, le prélèvement à la source (PAS) consiste à prélever l’impôt sur le revenu au moment où les revenus sont perçus. Pour les salariés et les retraités, il prend généralement la forme d’une retenue effectuée par l’employeur ou la caisse de retraite. Les revenus fonciers et certains revenus professionnels donnent lieu à des acomptes prélevés directement par l’administration fiscale. Le taux appliqué repose sur les informations fiscales dont dispose l’administration. Il est notamment actualisé après la déclaration annuelle des revenus et peut être modifié en cas de changement de situation. Depuis septembre 2025, le taux individualisé s’applique par défaut aux couples mariés ou pacsés soumis à une imposition commune, sauf option pour le taux du foyer. Cette individualisation modifie la répartition du prélèvement entre les conjoints, sans changer le montant total de leur impôt. La déclaration annuelle reste indispensable pour déterminer l’impôt définitif et tenir compte des charges déductibles, des réductions et des crédits d’impôt.
Déduction, réduction et crédit d’impôt : quelles différences ?
Les dispositifs fiscaux n’agissent pas tous de la même manière. Une déduction fiscale diminue le revenu soumis à l’impôt. Son effet dépend notamment de la tranche marginale d’imposition du contribuable. Une réduction d’impôt vient diminuer directement l’impôt calculé. Sauf disposition particulière, elle ne donne pas lieu à remboursement lorsqu’elle dépasse l’impôt dû. Un crédit d’impôt s’impute également sur l’impôt, mais peut donner lieu à une restitution lorsque son montant excède celui de l’impôt, dans les conditions prévues par la réglementation. Ces différences expliquent pourquoi un placement peut réduire l’impôt annuel sans entraîner automatiquement une diminution du prélèvement mensuel.
Le PER : déduire certains versements du revenu imposable
Un avantage fiscal encadré par des plafonds
Le plan d’épargne retraite (PER) permet de constituer une épargne destinée à compléter les revenus à la retraite. Les versements volontaires peuvent être déduits du revenu imposable, sous réserve de respecter les conditions et plafonds prévus par la réglementation. Cette déduction reste facultative. Le titulaire peut choisir de ne pas déduire ses versements, ce qui entraîne un traitement fiscal différent lors de la sortie. Le montant déductible dépend notamment de la situation professionnelle, des revenus et des plafonds d’épargne retraite disponibles. Le plafond applicable figure généralement sur l’avis d’impôt. Il peut intégrer des droits de déduction non utilisés au cours des années précédentes, selon les règles en vigueur. La loi de finances pour 2026 a apporté deux évolutions importantes :
- Les versements volontaires effectués à compter du 70e anniversaire du titulaire ne sont plus déductibles du revenu imposable.
- La durée de report des plafonds de déduction non utilisés est portée de trois à cinq ans à compter de l’imposition des revenus de 2026, selon les modalités prévues par les textes.
Ces dispositions doivent être prises en compte dans le calcul de l’avantage fiscal potentiel.
Exemple : quel effet fiscal pour un versement de 4 000 € ?
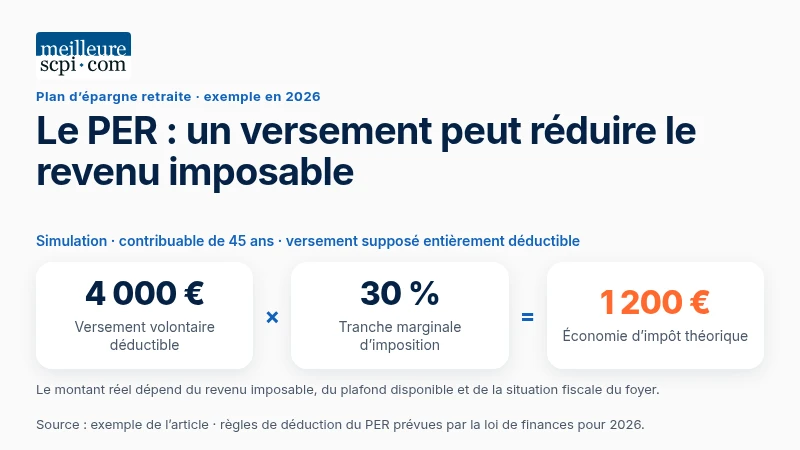
Un contribuable de 45 ans effectue, par hypothèse, un versement volontaire déductible de 4 000 € sur son PER en 2026. Il dispose d’un plafond de déduction suffisant et sa tranche marginale d’imposition est de 30 %. Pour simplifier le calcul, la totalité du versement est supposée déduite de revenus effectivement imposés à ce taux.
L’économie d’impôt théorique est alors de : 4 000 € × 30 % = 1 200 €.
Cette simulation illustre l’effet de la déduction sur l’impôt sur le revenu. Le montant réellement économisé dépend du revenu imposable et de la situation fiscale du foyer.
Les contraintes à anticiper
L’épargne placée sur un PER est en principe indisponible jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi, notamment pour l’acquisition de la résidence principale dans les conditions autorisées. Les supports d’investissement peuvent également présenter un risque de perte en capital. Enfin, la déduction fiscale à l’entrée s’accompagne de règles d’imposition lors de la sortie. L’intérêt du PER doit donc être apprécié en tenant compte de l’horizon d’épargne, de la fiscalité future et des modalités de récupération des fonds.
Le déficit foncier : réduire l’imposition des revenus immobiliers
Un mécanisme applicable à la location nue
Le déficit foncier concerne les propriétaires qui perçoivent des revenus provenant de locations non meublées relevant du régime réel d’imposition. Il apparaît lorsque les charges fiscalement déductibles dépassent les recettes locatives. Certaines dépenses peuvent être prises en compte, notamment les frais de gestion, les primes d’assurance et les travaux de réparation, d’entretien ou d’amélioration éligibles. En revanche, les dépenses de construction, de reconstruction ou d’agrandissement ne sont généralement pas déductibles dans ce cadre. La fraction du déficit provenant des intérêts d’emprunt ne peut pas être imputée sur le revenu global. Elle reste imputable sur les revenus fonciers, selon les conditions prévues par la réglementation.
Quel plafond d’imputation en 2026 ?
En règle générale, la fraction éligible du déficit foncier peut être imputée sur le revenu global dans la limite annuelle de 10 700 €. Des dispositifs dérogatoires prévoient des plafonds différents, notamment pour certaines dépenses de rénovation énergétique répondant à des conditions précises. Le plafond temporairement majoré à 21 400 € concerne certaines dépenses éligibles payées dans la période prévue par les textes, jusqu’au 31 décembre 2025. Il ne doit donc pas être présenté comme un plafond général applicable aux travaux payés en 2026. Les déficits qui ne peuvent pas être imputés sur le revenu global sont, en principe, reportables sur les revenus fonciers des dix années suivantes. L’imputation sur le revenu global suppose également le maintien de la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation, sauf exceptions légales.
Exemple : un déficit foncier de 8 000 €
Un propriétaire perçoit 12 000 € de loyers annuels provenant d’un appartement loué nu. Par hypothèse, il supporte 18 000 € de travaux intégralement déductibles et 2 000 € d’autres charges déductibles, hors intérêts d’emprunt.
Le résultat foncier est donc de : 12 000 € − 18 000 € − 2 000 € = −8 000 €.
Sous réserve du respect des conditions fiscales, ce déficit peut être imputé sur le revenu global.
Pour un contribuable dont les revenus concernés sont imposés dans la tranche marginale de 30 %, l’économie d’impôt théorique atteint : 8 000 € × 30 % = 2 400 €.
Ce calcul ne tient pas compte des autres paramètres fiscaux du foyer. Le déficit foncier peut ainsi accompagner des travaux sur un patrimoine locatif tout en diminuant l’assiette de l’impôt. Il nécessite néanmoins de financer les dépenses et de respecter les obligations associées à leur déduction.
Source : Service-Public.fr, documentation relative aux revenus fonciers des locations non meublées.
Les SCPI fiscales : investir indirectement dans l’immobilier
SCPI de déficit foncier et SCPI Malraux : deux mécanismes distincts
Les Sociétés Civiles de Placement Immobilier ou SCPI permettent d’investir collectivement dans des actifs immobiliers dont la gestion est confiée à une société de gestion. Certaines SCPI poursuivent un objectif fiscal en réalisant des opérations immobilières répondant aux conditions de dispositifs spécifiques. Les SCPI de déficit foncier investissent notamment dans des immeubles nécessitant des travaux éligibles. Les associés peuvent bénéficier d’une quote-part de déficit foncier, dans les conditions prévues par la réglementation. Il s’agit du même mécanisme fiscal que celui applicable à la détention directe d’un bien locatif, mais dans le cadre d’un investissement collectif. Les SCPI Malraux reposent sur des opérations de restauration immobilière répondant aux critères du dispositif Malraux. Elles peuvent ouvrir droit à une réduction d’impôt calculée sur certaines dépenses de restauration éligibles, selon les taux, plafonds et conditions applicables. L’avantage fiscal ne correspond donc pas nécessairement à un pourcentage du montant total souscrit. Il dépend notamment de la nature des dépenses réalisées et de leur éligibilité.
Des risques immobiliers et des contraintes de détention
Les SCPI fiscales s’inscrivent généralement dans un horizon de placement long, notamment en raison du calendrier des opérations immobilières et des engagements de conservation associés aux dispositifs fiscaux. La revente des parts peut être difficile. Les SCPI fiscales disposent souvent d’un marché secondaire limité, particulièrement lorsque la période de souscription est terminée. Comme les autres SCPI, elles présentent un risque de perte en capital. Les revenus éventuellement distribués ne sont pas garantis. La fiscalité de sortie constitue également un élément à examiner. L’Autorité des marchés financiers (AMF) a notamment attiré l’attention des épargnants sur les conséquences fiscales susceptibles d’intervenir lors de la liquidation des SCPI Malraux et déficit foncier. L’intérêt d’un tel investissement doit donc être évalué à partir de son coût global, de sa durée et de ses perspectives financières, indépendamment du seul avantage fiscal initial.
Comment adapter son prélèvement à la source en 2026 ?
Un calendrier fiscal à anticiper
Les avantages fiscaux liés aux investissements réalisés en 2026 sont généralement pris en compte lors de la déclaration des revenus correspondants, effectuée au printemps 2027. Leur effet sur l’impôt définitif dépend de leur nature. Les charges déductibles, comme certains versements sur un PER ou un déficit foncier imputable sur le revenu global, diminuent le revenu imposable. Les réductions d’impôt, comme celles pouvant résulter d’un investissement Malraux éligible, viennent directement diminuer l’impôt calculé. Cette distinction influence le calendrier de prise en compte des avantages fiscaux et les possibilités d’ajustement du prélèvement à la source.
Dans quels cas demander une modulation à la baisse ?
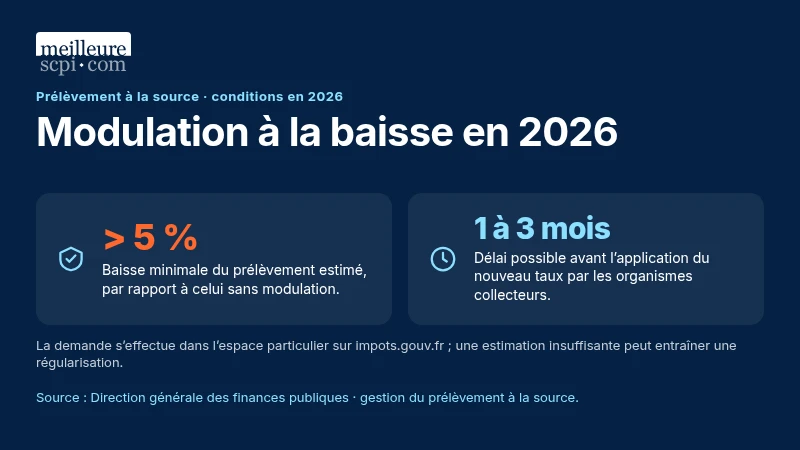
Un contribuable peut demander une diminution de son prélèvement à la source lorsque l’évolution de sa situation fiscale le justifie. En 2026, la modulation à la baisse est possible lorsque le montant du prélèvement estimé est inférieur de plus de 5 % à celui qui serait supporté en l’absence de modulation. Cette estimation peut notamment tenir compte d’une diminution des revenus ou de certaines charges déductibles. En revanche, une réduction ou un crédit d’impôt ne permet pas, à lui seul, de demander une modulation à la baisse. La démarche s’effectue depuis l’espace particulier du site impots.gouv.fr, dans la rubrique consacrée à la gestion du prélèvement à la source. Le contribuable doit estimer ses revenus et sa situation fiscale pour l’année concernée. Une estimation insuffisante peut entraîner une régularisation et, dans certaines circonstances, des pénalités. Le nouveau taux est ensuite transmis aux organismes collecteurs. Son application peut nécessiter un délai d’un à trois mois.
Comparatif des trois pistes fiscales
Dispositif | Avantage fiscal potentiel | Principale contrainte |
|---|---|---|
PER | Déduction des versements volontaires éligibles du revenu imposable | Épargne généralement bloquée jusqu’à la retraite et fiscalité à la sortie |
Déficit foncier | Imputation de certaines charges sur les revenus fonciers et, sous conditions, sur le revenu global | Dépenses à financer et obligations de location |
SCPI fiscales | Déficit foncier ou réduction d’impôt selon le dispositif | Durée de détention longue, risque de perte en capital et liquidité limitée |
Conclusion
L’optimisation de la fiscalité en 2026 ne se limite pas à la diminution du taux de prélèvement à la source. Elle repose sur le choix de dispositifs adaptés à la situation fiscale, aux objectifs patrimoniaux et à la capacité financière du contribuable. Avant d’engager un investissement, une simulation tenant compte de l’avantage fiscal, des contraintes de détention et des conséquences à la sortie permet d’apprécier son intérêt réel.
Questions fréquentes
Un versement sur un PER réduit-il immédiatement le prélèvement à la source ?
Non, pas automatiquement. Un versement volontaire déductible réalisé en 2026 est normalement déclaré en 2027. Une modulation du prélèvement à la source peut toutefois être demandée si les conditions réglementaires sont réunies.
Peut-on cumuler PER et déficit foncier ?
Oui, sous réserve de respecter les règles et plafonds propres à chaque dispositif. Les versements déductibles sur un PER et les déficits fonciers imputables peuvent intervenir dans le calcul du revenu imposable. Leur effet cumulé dépend de la situation fiscale du foyer.
Les SCPI fiscales réduisent-elles directement le taux de prélèvement ?
Pas nécessairement. L’effet dépend du dispositif fiscal concerné. Une réduction d’impôt ne diminue pas automatiquement le taux de prélèvement à la source, tandis qu’une charge déductible peut, sous certaines conditions, être prise en compte dans une demande de modulation.
À retenir
- Le prélèvement à la source constitue un mode de paiement de l'impôt sur le revenu. Il ne correspond pas nécessairement à l'impôt définitif.
- Le PER permet, sous conditions, de déduire certains versements volontaires du revenu imposable, dans la limite des plafonds applicables.
- Le déficit foncier peut réduire le revenu imposable grâce à certaines charges déductibles, avec un plafond de droit commun de 10 700 € par an pour l'imputation sur le revenu global.
- Les SCPI fiscales peuvent donner accès à des mécanismes de déficit foncier ou de réduction d'impôt, selon le dispositif concerné.
- La baisse du prélèvement à la source n'est pas automatique : les avantages fiscaux sont généralement pris en compte lors de la déclaration annuelle des revenus.
Conseil de l'auteur
Avant de choisir un placement pour optimiser sa fiscalité, il est essentiel de distinguer l'économie d'impôt potentielle de la rentabilité réelle de l'investissement. Le PER, le déficit foncier et les SCPI fiscales répondent à des objectifs patrimoniaux différents et comportent leurs propres contraintes. Une simulation fiscale personnalisée, intégrant la durée de détention, les besoins de liquidités et les risques, permet d'évaluer la pertinence de chaque solution au-delà du seul avantage fiscal.
À propos de l'auteur
La SCPI Urban Pierre 6 vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.