La déductibilité des intérêts d'emprunt demeure l'un des principaux leviers fiscaux d'un investissement en SCPI financées à crédit. Elle ne joue pleinement que si les intérêts sont directement liés à l'acquisition ou à la conservation de parts générant des revenus fonciers imposables. Pour les SCPI européennes, l'analyse doit en outre tenir compte de la ventilation géographique des revenus et de la convention fiscale applicable.
Les règles exposées ci-dessous concernent la déclaration déposée en 2026 au titre des revenus perçus en 2025, sur la base des formulaires fiscaux officiels et de leurs notices les plus récentes.
Le principe général (souvent mal compris)
L'article 31 du Code général des impôts autorise la déduction des intérêts d'emprunt contractés pour l'acquisition, la conservation, la construction, la réparation ou l'amélioration d'immeubles procurant des revenus fonciers. Cette règle s'applique également lorsque l'emprunt finance l'acquisition de parts de SCPI.
Les intérêts effectivement payés au cours de l'année, ainsi que les frais d'emprunt liés au financement, doivent être déclarés au régime réel. La notice officielle de la déclaration 2044 précise que les intérêts d'un emprunt personnel souscrit pour acquérir des parts de société ou de fonds immobilier doivent être ajoutés aux intérêts éventuellement supportés par la société.
Pour la déclaration 2044 utilisée en 2026, les intérêts d'emprunt sont reportés à la ligne 250 dans les rubriques correspondant aux biens ou aux parts concernés. Le total est ensuite repris dans la rubrique de calcul des intérêts d'emprunt. La référence à une ligne 113 ne correspond plus à la présentation actuelle du formulaire.
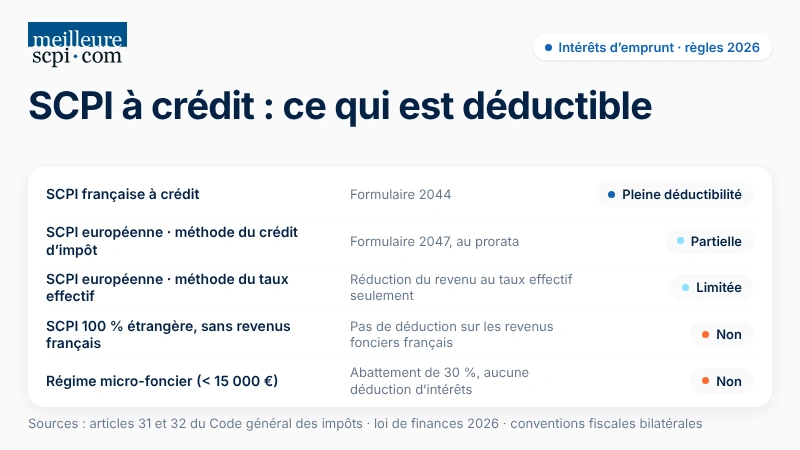
Le micro-foncier demeure incompatible avec la déduction séparée des intérêts. Lorsque les revenus fonciers bruts n'excèdent pas 15 000 € par an et que les conditions du régime sont réunies, un abattement forfaitaire de 30 % est appliqué. Les intérêts et les autres charges réelles ne peuvent alors pas être déduits individuellement.
L'option pour le régime réel est en principe exercée pour une période irrévocable de trois ans, conformément à l'article 32 du CGI. Elle doit être appréciée au regard du montant réel des intérêts, des frais et des autres charges avant toute décision.
La déduction ne porte pas sur la mensualité complète du prêt. Seule la fraction correspondant aux intérêts et aux frais d'emprunt est concernée ; le remboursement du capital n'est pas déductible. L'assurance emprunteur peut être retenue lorsqu'elle constitue une charge directement liée à l'emprunt destiné à l'acquisition des parts.
La fiscalité des SCPI repose sur la transparence fiscale : l'associé est imposé sur sa quote-part de revenus, même si la société de gestion ne lui reverse pas exactement le montant correspondant. Les revenus fonciers de source française restent soumis à l'impôt sur le revenu et aux prélèvements sociaux au taux global de 17,2 %, sous réserve des règles propres à la situation du contribuable.
Les deux mécanismes selon la convention fiscale applicable
Pour une SCPI européenne investie dans plusieurs États, les intérêts d'emprunt ne doivent pas être imputés globalement sans tenir compte de l'origine des revenus. La société de gestion fournit en pratique un Imprimé Fiscal Unique (IFU), accompagné d'une ventilation des revenus par pays et par régime fiscal.
Cette ventilation est essentielle pour distinguer :
- la fraction de revenus fonciers de source française ;
- la fraction de revenus étrangers bénéficiant d'un crédit d'impôt ;
- la fraction de revenus étrangers exonérés en France mais retenus pour le taux effectif.
Le traitement dépend de la convention fiscale bilatérale conclue entre la France et le pays où se situe l'immeuble. Il ne suffit donc pas d'affirmer qu'une SCPI européenne permet ou non de déduire ses intérêts : il faut examiner le pays concerné, la convention applicable et les indications de l'IFU.
1. La méthode du crédit d'impôt
Dans certains États, les revenus immobiliers étrangers sont déclarés en France, tandis que l'impôt acquitté à l'étranger est neutralisé, totalement ou partiellement, par un crédit d'impôt. Les modalités exactes varient selon la convention fiscale.
Lorsque la société de gestion fournit une quote-part d'intérêts rattachée aux revenus étrangers, celle-ci doit être reportée selon les indications de l'IFU, généralement dans la déclaration des revenus étrangers n° 2047. La déduction ne permet pas pour autant de réduire librement des revenus fonciers français sans rapport avec l'investissement.
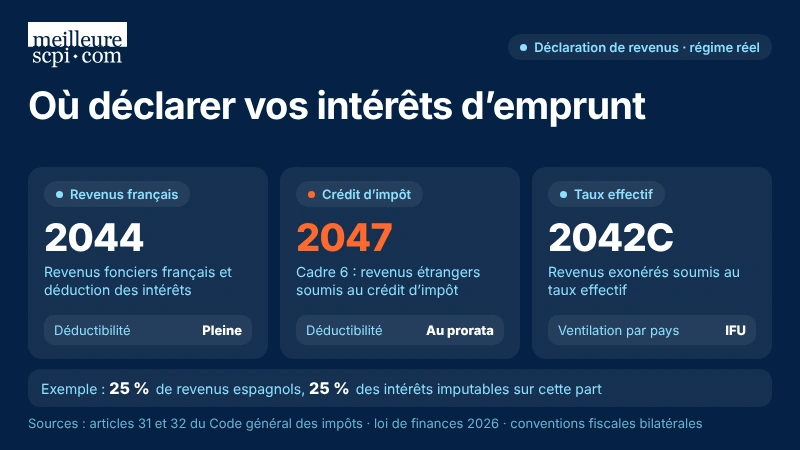
Exemple : une SCPI produit 25 % de revenus provenant d'Espagne et 75 % de revenus provenant de France. Si les intérêts annuels du prêt s'élèvent à 1 000 € et que la ventilation est strictement proportionnelle, 250 € peuvent être rattachés à la poche espagnole et 750 € à la poche française. Les montants à retenir restent toutefois ceux communiqués par la société de gestion lorsque la ventilation fiscale diffère d'une simple répartition économique.
2. La méthode du taux effectif
Certaines conventions fiscales prévoient que les revenus immobiliers étrangers sont exonérés d'impôt sur le revenu en France. Ils peuvent néanmoins être pris en compte pour déterminer le taux d'imposition applicable aux autres revenus du foyer : c'est la méthode du taux effectif.
Dans cette situation, les revenus étrangers ne sont pas imposés directement en France comme des revenus fonciers français. Les intérêts qui leur sont rattachés ne peuvent donc pas être utilisés pour créer artificiellement un déficit foncier imputable sur des revenus français sans lien avec l'opération.
Les revenus exonérés soumis au taux effectif sont reportés dans les rubriques prévues à cet effet sur la déclaration complémentaire n° 2042-C, selon les indications de la notice et de l'IFU. La ventilation communiquée par la société de gestion reste déterminante.
Dans les deux schémas, les sociétés de gestion (Corum AM, La Française REM, Perial AM, etc.) détaillent dans l'IFU la ventilation pays par pays et la quote-part d'intérêts imputable.
Le déficit généré par les intérêts constitue un déficit provenant des intérêts d'emprunt, reportable sur les revenus fonciers des années suivantes, sans imputation sur le revenu global. Dans une SCPI à crédit, les principales charges déductibles sont les intérêts d'emprunt, les frais d'emprunt et, le cas échéant, l'assurance emprunteur ; les travaux sont rares et le remboursement du capital reste exclu.
La ligne rouge à ne pas franchir
Un associé ne peut pas déduire intégralement les intérêts d'un emprunt ayant financé une SCPI européenne de ses autres revenus fonciers français, au seul motif qu'il détient par ailleurs un bien ou une SCPI en France.
La déduction doit respecter le lien entre l'emprunt et les revenus produits par l'investissement financé. Le Conseil d'État rappelle que les intérêts ne sont déductibles que lorsqu'ils se rapportent à l'acquisition de biens ou de droits immobiliers destinés à procurer des revenus fonciers.
Lorsqu'une SCPI distribue à la fois des revenus français et étrangers, les intérêts doivent être ventilés entre les différentes poches, conformément aux documents fiscaux transmis par la société de gestion. La fraction rattachée aux revenus fonciers français est déclarée sur la 2044. Les autres fractions suivent le traitement prévu pour les revenus étrangers (crédit d'impôt ou taux effectif).
Si un contribuable détient uniquement des SCPI investies à l'étranger et ne perçoit aucun revenu foncier français, il ne dispose pas automatiquement d'une base française sur laquelle imputer les intérêts. Le traitement dépend alors entièrement de la convention fiscale et de la méthode d'élimination de la double imposition.
La pratique déclarative concrète
Pour la déclaration déposée en 2026, la pratique consiste d'abord à examiner l'IFU et le relevé fiscal transmis par la société de gestion, puis à distinguer les revenus et charges selon leur origine.
- Les revenus fonciers français et la quote-part d'intérêts correspondante sont déclarés sur la 2044, au régime réel (ligne 250 pour les intérêts).
- Les revenus étrangers bénéficiant d'un crédit d'impôt sont reportés sur la 2047, selon le cadre et les lignes indiqués par la notice et par l'IFU.
- Les revenus étrangers exonérés en France mais pris en compte pour le taux effectif sont reportés sur la 2042-C, dans les rubriques prévues à cet effet.
- Les intérêts doivent être déclarés pour leur montant effectivement payé au cours de l'année concernée.
- Justificatifs : il est nécessaire de conserver le tableau d'amortissement, l'attestation annuelle de la banque et les documents fiscaux de la SCPI.
Exemple concret : une SCPI répartit ses revenus comme suit :
- 1 250 € de revenus français ;
- 1 750 € de revenus espagnols ;
- 2 000 € de revenus italiens.
Si les revenus sont ventilés proportionnellement et que les intérêts payés s'élèvent à 1 000 €, la répartition théorique serait de 250 € pour la France, 350 € pour l'Espagne et 400 € pour l'Italie.
- Les 250 € rattachés à la France seraient pris en compte sur la 2044.
- Les fractions étrangères seraient traitées selon les conventions fiscales applicables à l'Espagne et à l'Italie, et non automatiquement comme des charges déductibles sur la 2044.
Les montants définitifs doivent toutefois être ceux fournis par l'IFU, car la ventilation fiscale peut différer de la simple proportion des revenus distribués.
Les revenus immobiliers de source étrangère ne sont généralement pas soumis aux prélèvements sociaux français lorsqu'ils relèvent d'un régime conventionnel d'imposition à l'étranger ou d'exonération en France. Cette absence de prélèvements sociaux ne doit cependant pas être présentée comme une règle uniforme pour toutes les SCPI européennes : elle dépend de la nature des revenus, de leur localisation et du traitement conventionnel applicable.
Les revenus immobiliers de source française restent, eux, soumis aux prélèvements sociaux au taux global de 17,2 %, sous réserve des règles personnelles applicables au contribuable.
En résumé
| Situation | Traitement fiscal principal |
|---|---|
| SCPI française financée à crédit | Déduction des intérêts au régime réel sur la 2044, dans la limite des revenus et du déficit foncier reportable |
| SCPI européenne avec crédit d'impôt | Ventilation des intérêts selon l'IFU et déclaration des revenus étrangers sur la 2047 |
| SCPI européenne avec exonération et taux effectif | Revenus pris en compte pour le taux effectif ; pas d'imputation libre sur les revenus fonciers français |
| SCPI 100 % étrangère sans revenus français | Aucun mécanisme automatique de déduction sur des revenus fonciers français |
| Régime micro-foncier | Abattement forfaitaire de 30 % ; pas de déduction séparée des intérêts |
| Déficit provenant des intérêts | Report sur les revenus fonciers ultérieurs, sans imputation sur le revenu global |
Conseil stratégique
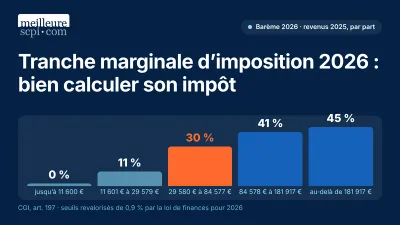
L'intérêt fiscal d'une SCPI financée à crédit ne dépend pas uniquement de son taux de distribution. Il dépend aussi du régime réel ou micro-foncier, de la tranche marginale d'imposition (TMI), de la nature des revenus distribués, de la convention fiscale applicable et de l'existence d'autres revenus fonciers.
Une allocation mixte peut permettre de combiner :
- une poche française, sur laquelle les intérêts rattachés aux revenus français sont déclarés au régime réel ;
- une poche européenne, dont les revenus peuvent bénéficier d'un traitement conventionnel limitant l'imposition française ou les prélèvements sociaux.
Cette combinaison ne supprime toutefois pas la nécessité de ventiler les intérêts en fonction de l'origine des revenus et de respecter les indications de l'IFU.
Avant de souscrire un prêt, il est recommandé de demander un exemple d'IFU ou de relevé fiscal de la SCPI ciblée. Il convient d'identifier les pays d'investissement, la méthode d'élimination de la double imposition, les montants de revenus par catégorie et la manière dont les intérêts sont communiqués aux associés.
Le démembrement de propriété constitue une autre notion à distinguer du financement à crédit. En cas de démembrement temporaire entre usufruitier et nu-propriétaire, les droits fiscaux et la perception des revenus ne sont pas répartis de la même manière qu'en pleine propriété. Cette situation doit être étudiée séparément, notamment lorsque l'acquisition des parts est financée par emprunt.
Il est également utile de distinguer le rendement distribué du taux de distribution, qui mesure la distribution rapportée au prix de souscription ou à la valeur de référence selon les règles applicables. Un taux de distribution élevé ne suffit pas à déterminer l'intérêt fiscal d'une SCPI financée à crédit.
À retenir
- Les intérêts d'emprunt sont déductibles au régime réel lorsqu'ils financent l'acquisition ou la conservation de parts générant des revenus fonciers.
- La déclaration 2044 utilisée en 2026 prévoit le report des intérêts à la ligne 250 dans les rubriques concernées ; le total est ensuite repris dans la rubrique de calcul correspondante.
- Le micro-foncier applique un abattement forfaitaire de 30 % et ne permet pas de déduire séparément les intérêts.
- Pour les SCPI européennes, les intérêts doivent être ventilés selon l'origine fiscale des revenus et les indications de l'IFU.
- Les revenus étrangers relevant d'un crédit d'impôt sont déclarés selon les modalités prévues sur la 2047.
- Les revenus exonérés en France mais soumis au taux effectif ne permettent pas de réduire librement les revenus fonciers français.
- Le déficit provenant des intérêts d'emprunt ne s'impute pas sur le revenu global ; il est reportable sur les revenus fonciers selon les règles applicables.
- Les revenus fonciers français restent soumis aux prélèvements sociaux au taux global de 17,2 %.
- L'assurance emprunteur et les frais d'emprunt peuvent être déductibles lorsqu'ils sont directement liés au financement de l'investissement, tandis que le remboursement du capital ne l'est pas.
- Une allocation mixte entre SCPI françaises et SCPI européennes peut être pertinente, mais uniquement après analyse de la convention fiscale et de la ventilation fournie par la société de gestion.
- Avant de déclarer, il est nécessaire de comparer les montants de l'IFU avec les intérêts effectivement payés et de conserver les justificatifs bancaires. En cas de situation internationale, de démembrement ou de revenus fonciers importants, une vérification par un conseiller fiscal reste préférable.
Conseil d'expert
En tant qu'expert en gestion de patrimoine, l'analyse d'une SCPI financée à crédit repose d'abord sur la qualité du traitement fiscal des revenus, avant le taux de distribution affiché. La priorité consiste à vérifier le régime réel ou micro-foncier, la ventilation France/étranger, la méthode d'élimination de la double imposition et la cohérence avec les autres revenus fonciers déjà perçus.
Une simulation fiscale pluriannuelle intégrant la TMI, les autres investissements immobiliers, la possibilité de déficit foncier et la nature exacte des revenus étrangers permet de dimensionner correctement la part de SCPI françaises et européennes. L'examen préalable d'un IFU récent, la conservation systématique des justificatifs bancaires et, en cas de situation complexe (démembrement, forte exposition internationale), l'appui d'un conseiller fiscal ou patrimonial indépendant constituent les meilleurs moyens de sécuriser la déductibilité des intérêts et de limiter le risque de redressement.
À propos de l'auteur
La SCPI Wemo One vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.