Les parts de SCPI font pleinement partie de la succession. En cas de décès du titulaire, elles sont transmises aux héritiers et intégrées à l'actif successoral par le notaire, sauf lorsqu'elles sont logées dans un contrat d'assurance-vie où elles peuvent, dans ce cas, être transmises " hors succession " au titre de ce support spécifique. Le titulaire peut également recourir au démembrement pour anticiper et faciliter la transmission de ses parts. En 2026, les règles de valorisation, d'abattement et de démembrement restent globalement stables.
Les parts de SCPI sont-elles vendues ou transmises ?
En cas de décès de leur détenteur, les parts de SCPI sont ajoutées à l'actif successoral et traitées comme des biens immobiliers au sens civil et fiscal. Le notaire les évalue à la date du décès, en pratique sur la base de la valeur de retrait communiquée par la société de gestion — c'est-à-dire le prix auquel l'associé peut sortir de la SCPI après déduction des frais de souscription lorsqu'il y en a. Elles rejoignent les autres biens du défunt et sont partagées entre les différents héritiers.
Ces derniers peuvent alors :
- conserver les parts et percevoir les revenus ;
- vendre tout ou partie des parts pour récupérer du capital ;
- se les répartir en lots, ce qui permet d'éviter une indivision trop lourde à gérer sur un bien immobilier en direct.
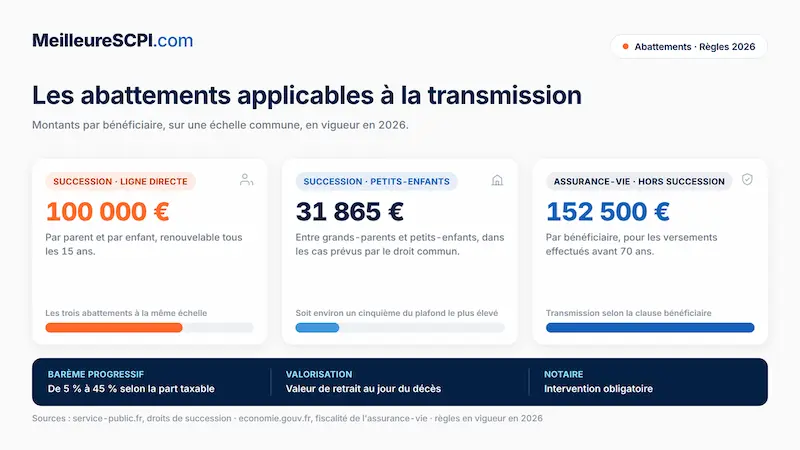
La transmission obéit aux règles de droit commun des successions : les droits de succession sont calculés selon la valeur des parts au jour du décès, après application des abattements légaux. En ligne directe, l'abattement reste de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, réduisant souvent l'impôt à zéro pour des montants modérés. Le barème progressif des droits de succession s'applique de 5 % à 45 % selon la part taxable recueillie par chaque héritier. Entre grands-parents et petits-enfants, l'abattement en transmission directe reste de 31 865 € dans les cas prévus par le droit commun.
Le barème fiscal du démembrement de propriété prévu à l'article 669 du Code général des impôts reste, lui aussi, inchangé en 2026 : la valeur fiscale de l'usufruit et de la nue-propriété dépend toujours de l'âge de l'usufruitier au jour de l'opération, avec une nue-propriété qui peut représenter de 10 % à 90 % de la pleine propriété selon les tranches d'âge.
Une décote peut être admise sur la valeur des parts en raison de l'illiquidité, de la minorité ou de l'indivision pour certaines structures de détention, par exemple via une SCI.
Sur le plan pratique, l'intervention d'un notaire est obligatoire pour la transmission de parts de SCPI en cas de décès. La société de gestion doit être informée du décès, reçoit l'acte de notoriété établi par le notaire et suspend temporairement les opérations sur les parts pendant le traitement de la succession. Une fois le dossier régularisé, elle met à jour le registre des associés et procède au transfert des parts aux héritiers, ou à leur rachat si ces derniers choisissent la vente. La société de gestion peut facturer des frais de dossier pour le changement de titulaire ou les opérations liées à la succession, selon sa propre grille tarifaire.
Lorsque les parts de SCPI sont détenues via un contrat d'assurance-vie, la logique est différente : les capitaux ou les supports logés dans le contrat sont transmis selon la clause bénéficiaire et non selon le régime classique de la succession civile. En pratique, l'assurance-vie reste un outil majeur de transmission hors succession, avec un cadre fiscal spécifique : notamment un abattement de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans, puis une taxation propre au régime de l'assurance-vie au-delà. De même, si les parts sont détenues via une société civile immobilière (SCI), ce sont les parts de la SCI qui sont transmises ; les modalités de transmission et de gouvernance dépendent alors des statuts de la société.
Qu'en est-il de l'avantage fiscal ?
Lorsque l'épargnant a acquis ses parts de SCPI dans le cadre d'un dispositif fiscal particulier (SCPI Pinel, Denormandie, Malraux, déficit foncier, etc.), il doit respecter une durée minimale de détention ou d'engagement pour conserver l'avantage fiscal prévu.
En cas de décès avant la fin de cette période, la réduction d'impôt déjà obtenue n'est en principe pas remise en cause : le décès constitue un cas de force majeure qui met fin à l'engagement sans reprise de l'avantage antérieur.
Le traitement des années restant à courir dépend du dispositif et de la situation des héritiers. Le plus souvent :
- le conjoint survivant ou le partenaire de PACS, lorsqu'il reçoit les parts en usufruit ou en pleine propriété, peut reprendre le dispositif à son profit pour les années restantes si les conditions légales le permettent ;
- lorsque les parts reviennent à d'autres héritiers, la poursuite de certains engagements locatifs peut être nécessaire, mais le mécanisme exact varie selon le régime fiscal concerné.
Une étude personnalisée avec un conseiller ou le notaire reste indispensable, chaque dispositif ayant ses propres conditions de poursuite ou d'extinction de la réduction d'impôt.
Bien préparer sa transmission
Avec l'investissement en SCPI, anticiper sa succession de parts est non seulement possible, mais souvent recommandé pour optimiser fiscalement la transmission et préserver l'équilibre entre les héritiers. L'un des leviers principaux reste le démembrement de propriété, en particulier la donation de la nue-propriété des parts aux enfants tout en conservant l'usufruit. Ce schéma permet au donateur de continuer à percevoir les revenus distribués par la SCPI, tout en transmettant progressivement le capital.
Dans ce cas, seule la nue-propriété est taxée au moment de la donation. La base taxable est réduite selon le barème fiscal lié à l'âge de l'usufruitier au jour de l'opération, et les abattements en vigueur s'appliquent toujours, avec renouvellement tous les 15 ans. Au décès de l'usufruitier, les nus-propriétaires récupèrent automatiquement la pleine propriété sans taxation supplémentaire sur la réunion de l'usufruit et de la nue-propriété.
Cette stratégie permet de diminuer la future assiette des droits de succession, puisque l'usufruit s'éteint au décès du donateur sans coût fiscal additionnel pour les nus-propriétaires. Elle reste aujourd'hui l'un des mécanismes les plus efficaces pour transmettre des parts de SCPI de manière progressive, tout en conservant la jouissance économique du placement.
Au moment de la succession, les enfants nus-propriétaires deviennent pleins propriétaires des parts et peuvent décider de les conserver, de les revendre ou de les transmettre à leur tour, par donation ou via leur propre succession. Cette démarche permet de préparer en amont la transmission d'un patrimoine immobilier sans en perdre la jouissance de son vivant, tout en profitant d'une valorisation plus lisible que l'immobilier détenu en direct et d'une grande souplesse de répartition entre héritiers grâce au fractionnement des parts.
Dans le cas d'un démembrement, la valeur des parts retenue pour le calcul des droits de donation ou de succession tient toujours compte du barème fiscal en vigueur au jour de l'opération. Combiné aux abattements renouvelables et, selon les objectifs patrimoniaux, à une détention via assurance-vie ou via une SCI, l'usage des SCPI demeure un outil efficace pour organiser et optimiser la transmission d'un patrimoine immobilier dans un cadre juridique et fiscal stabilisé.
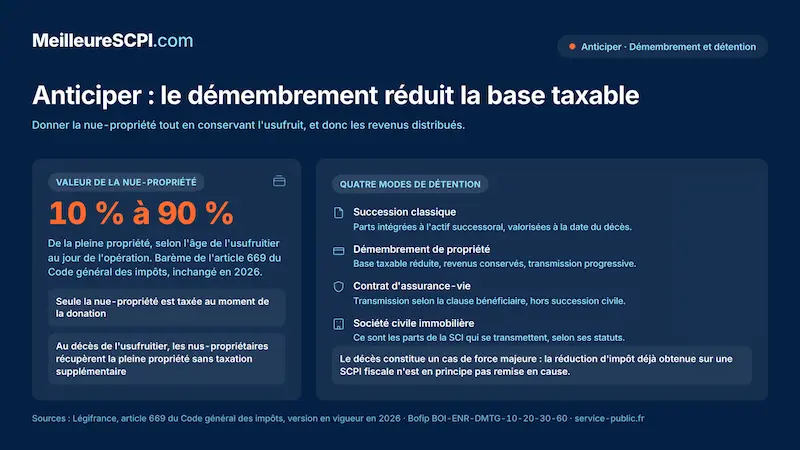
Tableau récapitulatif : succession de parts de SCPI en 2026
Aspect | Fonctionnement en 2026 | Avantages | Inconvénients / points de vigilance |
|---|---|---|---|
Transmission classique en succession | Les parts sont intégrées à l'actif successoral et valorisées à la date du décès, en pratique à la valeur de retrait communiquée par la société de gestion. | Cadre juridique clair, logique patrimoniale simple, traitement proche de l'immobilier direct. | Droits de succession potentiellement élevés sans anticipation. |
Démembrement de propriété (nue-propriété / usufruit) | Donation de la nue-propriété avec conservation de l'usufruit par le donateur. Barème fiscal de l'article 669 du CGI inchangé en 2026. | Réduction de la base taxable, maintien des revenus, transmission progressive. | Montage à calibrer avec un notaire, choix de la durée et des bénéficiaires à sécuriser. |
Détention via assurance-vie | Transmission selon la clause bénéficiaire, hors succession civile. Abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans. | Régime fiscal spécifique souvent plus favorable, souplesse de désignation des bénéficiaires. | Frais du contrat, clause bénéficiaire à rédiger avec précision. |
Détention via SCI | Transmission des parts de la SCI et non directement des parts de SCPI. Modalités régies par les statuts de la société. | Souplesse de gouvernance, organisation patrimoniale plus fine, décotes possibles sur la valeur des parts. | Complexité de gestion, statuts à rédiger avec rigueur. |
À retenir sur la succession de parts de SCPI en 2026
- Les parts de SCPI entrent dans la succession, sauf lorsqu'elles sont logées dans un contrat d'assurance-vie.
- Les droits de succession sont calculés sur la valeur des parts au jour du décès (valeur de retrait), après application des abattements légaux.
- L'abattement en ligne directe reste de 100 000 € par parent et par enfant, avec un barème progressif de 5 % à 45 %.
- Le démembrement de propriété reste l'outil clé pour optimiser la transmission tout en conservant les revenus ; le barème fiscal de l'article 669 du CGI est inchangé en 2026.
- L'assurance-vie (abattement de 152 500 € par bénéficiaire avant 70 ans) et la SCI permettent d'affiner la stratégie patrimoniale selon les objectifs familiaux.
- Une anticipation avec notaire et conseiller en gestion de patrimoine est indispensable pour arbitrer entre les différentes options.
Conseil d'expert
En tant qu'expert en SCPI, il est fortement recommandé d'anticiper la succession de parts au plus tôt : combinez, lorsque c'est pertinent, démembrement de propriété, donations échelonnées tous les 15 ans et, selon les objectifs familiaux, assurance-vie. Faites réaliser des simulations chiffrées — droits de succession, revenus futurs, équilibre entre héritiers — avec un notaire et un conseiller en gestion de patrimoine avant toute décision : c'est la condition pour transformer la SCPI en véritable outil de transmission patrimoniale optimisée, plutôt qu'en simple placement de rendement.
À propos de l'auteur
La SCPI Accimmo Pierre vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.