Cette actualité en 30 secondes
- Achat et vente directs : les parts de SCPI peuvent être échangées de gré à gré entre investisseurs.
- Prix négocié : vendeur et acheteur fixent librement le prix de cession.
- Démarches obligatoires : la transaction nécessite des documents et le respect des règles de la SCPI.
- Fiscalité à prévoir : droits d'enregistrement de 5 % et éventuelle imposition des plus-values.
- Liquidité non assurée : trouver un acquéreur peut prendre du temps et nécessiter une décote.
La cession de parts de SCPI de gré à gré permet à un associé de vendre ses parts directement à un acquéreur, sans nécessairement passer par le mécanisme habituel de retrait ou par le carnet d'ordres de la société de gestion. Cette solution constitue une autre voie pour acheter ou céder des parts de sociétés civiles de placement immobilier (SCPI). Elle suppose toutefois de respecter plusieurs formalités juridiques, administratives et fiscales. En 2026, dans un marché où certaines SCPI rencontrent des difficultés de liquidité, comprendre les conditions de ces transactions permet de mieux appréhender les possibilités de revente.
Qu'est-ce qu'une cession de parts de SCPI de gré à gré ?
Une transaction de gré à gré correspond à une vente conclue directement entre un détenteur de parts de SCPI et un acquéreur.
Contrairement à une transaction organisée sur le marché secondaire d'une SCPI à capital fixe, les parties déterminent ensemble les conditions de leur accord, notamment le nombre de parts concernées et le prix de cession.
La cession directe permet ainsi de trouver un acquéreur et de convenir avec lui du prix des parts.
La transaction reste néanmoins soumise aux règles applicables à la SCPI concernée. Elle nécessite notamment de respecter les conditions statutaires, les formalités de transfert de propriété et les obligations fiscales.
Quelle différence avec le marché secondaire traditionnel ?
Le fonctionnement de la revente dépend notamment de la forme du capital de la SCPI.
Pour une SCPI à capital fixe, les transactions peuvent être organisées par confrontation des ordres d'achat et de vente inscrits sur un registre. Le prix d'exécution résulte alors de la rencontre entre l'offre et la demande.
Dans une SCPI à capital variable, la procédure habituelle repose sur une demande de retrait adressée à la société de gestion. Son exécution dépend notamment de la possibilité de compenser les retraits par de nouvelles souscriptions ou, lorsque le dispositif existe et peut être mobilisé, d'un fonds de remboursement.
La cession directe de gré à gré constitue une démarche distincte de ces mécanismes. Elle peut être envisagée dans les deux catégories de SCPI, sous réserve des règles applicables.
Modalités | Cession de gré à gré | Retrait à capital variable | Marché secondaire organisé |
|---|---|---|---|
Recherche d'un acquéreur | Directement par les parties | Mécanisme géré par la société de gestion | Confrontation des ordres |
Prix | Négocié entre vendeur et acheteur | Déterminé selon les règles de la SCPI | Résulte de la confrontation des ordres |
Délai | Dépend de l'accord et des formalités | Dépend notamment de la liquidité | Dépend de l'exécution des ordres |
Formalités | Cession et transfert des parts | Demande de retrait | Ordres d'achat ou de vente |
Principal enjeu | Trouver un acquéreur et finaliser le transfert | Obtenir l'exécution du retrait | Faire correspondre offre et demande |
Pourquoi envisager une vente de parts de SCPI de gré à gré en 2026 ?
La liquidité constitue une dimension importante de l'investissement en SCPI. Contrairement aux titres négociés sur les marchés boursiers, les parts de SCPI ne bénéficient pas d'un marché assurant une revente immédiate. Les conditions de sortie peuvent varier en fonction de l'évolution du marché immobilier, de la demande des investisseurs et des caractéristiques propres à chaque véhicule.
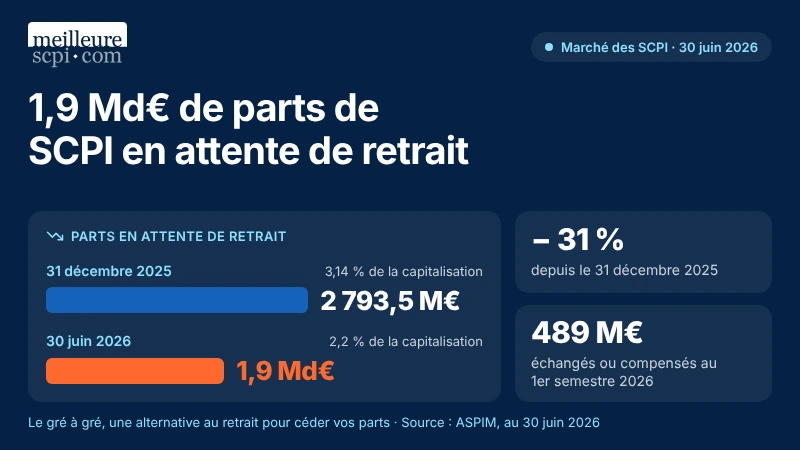
Au 30 juin 2026, la valeur des parts de SCPI en attente de retrait atteignait 1,9 milliard d'euros, représentant 2,2 % de la capitalisation du marché, d'après les statistiques de l'ASPIM.
Cette valeur affichait une diminution de 31 % depuis le 31 décembre 2025. Cette évolution doit toutefois être interprétée avec prudence : elle s'explique notamment par la suspension temporaire de la variabilité du capital de onze SCPI et par la réinitialisation de leurs carnets d'ordres.
Sur le premier semestre 2026, le volume des demandes de rachat compensées et des parts échangées représentait 489 millions d'euros. Dans ce contexte, la vente de gré à gré peut représenter une possibilité supplémentaire pour un associé souhaitant céder ses parts, à condition de trouver un acheteur. Elle ne supprime cependant ni le risque de liquidité ni celui d'une vente à un prix inférieur à la valeur initialement investie.
Comment vendre des parts de SCPI de gré à gré ?
La réalisation d'une cession directe nécessite plusieurs étapes, depuis la vérification des conditions de transfert jusqu'à l'inscription du nouvel associé.
1. Vérifier les conditions de cession de la SCPI
Avant d'engager une transaction, il convient d'examiner les statuts de la SCPI et les modalités prévues pour les transferts de parts. Le Code civil prévoit un régime d'agrément pour les cessions de parts de sociétés civiles, avec des aménagements possibles dans les statuts. Les conditions peuvent donc varier selon la société concernée, notamment lorsque l'acquéreur n'est pas déjà associé.
Il est également nécessaire de vérifier si les parts font l'objet de restrictions particulières, par exemple lorsqu'elles sont nanties ou détenues dans le cadre d'un démembrement de propriété.
2. Trouver un acquéreur et convenir du prix
Le vendeur doit identifier une personne physique ou morale souhaitant acquérir les parts.
Les parties peuvent ensuite négocier le prix et le nombre de parts faisant l'objet de la transaction.
Le prix de cession de gré à gré peut différer du prix de souscription ou de retrait affiché par la SCPI.
Cette liberté de négociation ne signifie pas que le vendeur trouvera nécessairement un acquéreur au prix souhaité.
La transaction dépend de la rencontre entre les attentes des deux parties, dans un contexte où les parts de SCPI restent exposées aux fluctuations du marché immobilier.
3. Préparer les documents nécessaires
Une fois les conditions de la transaction définies, les parties doivent réunir les documents requis pour formaliser la cession.
Selon les procédures applicables, le dossier peut notamment comprendre :
- Les informations d'identification du vendeur et de l'acquéreur.
- Le nombre de parts concernées par la transaction.
- Le prix de cession convenu.
- L'acte de cession signé.
- Les pièces d'identité des parties.
- Les coordonnées bancaires nécessaires au règlement.
- Les justificatifs complémentaires demandés pour le transfert des parts.
Certaines SCPI peuvent également demander la restitution d'anciens certificats nominatifs, lorsqu'ils existent.
Les pièces exactes et les modalités de transmission doivent être confirmées auprès de la société de gestion concernée.
4. Formaliser la cession et le transfert de propriété
L'article 1865 du Code civil encadre la formalisation des cessions de parts sociales. Les modalités d'opposabilité à la société et aux tiers doivent être respectées pour rendre le transfert effectif.
Une évolution législative est intervenue en 2026 avec la création de l'article 1865-1 du Code civil. Depuis le 27 juin 2026, certaines cessions de titres de personnes morales à prépondérance immobilière sont soumises à des exigences particulières concernant la forme de l'acte.
Toutefois, ce nouveau dispositif exclut expressément les cessions de parts ou d'actions des placements collectifs mentionnés à l'article L. 214-1 du Code monétaire et financier, catégorie à laquelle appartiennent les SCPI.
Il ne faut donc pas en déduire qu'une cession de parts de SCPI de gré à gré exige systématiquement un acte notarié ou contresigné par avocat.
Comment acheter des parts de SCPI de gré à gré ?
Pour l'acquéreur, la transaction repose sur une démarche complémentaire à celle du vendeur.
L'achat ne consiste pas uniquement à accepter un prix. Il suppose également de vérifier les caractéristiques des parts, les conditions de leur transfert et les frais associés.
Plusieurs points méritent une attention particulière avant la conclusion de l'opération :
- La SCPI concernée et sa forme de capital.
- Le nombre de parts proposées.
- Le prix demandé par le vendeur.
- Les conditions statutaires de cession.
- La situation juridique des parts.
- Les frais de transaction et les droits fiscaux applicables.
- Les modalités d'inscription au registre des associés.
L'acquéreur doit également tenir compte des caractéristiques de l'investissement immobilier indirect, notamment des risques de perte en capital et de liquidité.
Un prix négocié inférieur au prix de souscription ne suffit pas, à lui seul, à établir l'intérêt économique d'une acquisition.
Quels sont les frais et la fiscalité d'une cession de SCPI ?
La vente de parts de SCPI peut entraîner des frais administratifs ainsi que des obligations fiscales pour les parties.
Des droits d'enregistrement de 5 %
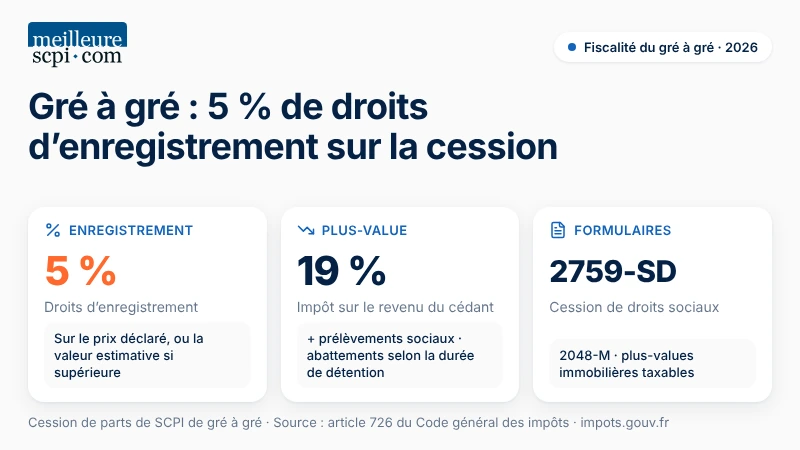
Les cessions de participations dans des personnes morales à prépondérance immobilière relèvent du régime prévu à l'article 726 du Code général des impôts. Le taux des droits d'enregistrement applicable à ces cessions est de 5 %.
L'assiette retenue dépend des règles fiscales applicables, notamment du prix de cession déclaré ou de la valeur estimative lorsque celle-ci est supérieure.
La charge de ces droits et les éventuels frais de traitement doivent être pris en compte dans le coût total de la transaction.
Quelle imposition sur la plus-value du vendeur ?
Pour un particulier relevant du régime fiscal français des plus-values immobilières, la cession de parts d'une société à prépondérance immobilière peut entraîner une imposition lorsque l'opération fait apparaître une plus-value taxable.
Le régime de droit commun prévoit une imposition à l'impôt sur le revenu au taux de 19 %, ainsi que des prélèvements sociaux selon les règles applicables à la date de la cession.
Des abattements liés à la durée de détention peuvent intervenir dans le calcul de la plus-value imposable.
Le traitement fiscal dépend toutefois de la situation du cédant, du régime fiscal de la société et des caractéristiques de l'opération. Les règles applicables aux personnes morales ou aux non-résidents peuvent différer.
Quelles formalités fiscales accomplir ?
La cession peut nécessiter l'enregistrement d'un acte ou d'une déclaration auprès de l'administration fiscale. Le formulaire 2759-SD concerne notamment les cessions de droits sociaux non constatées par un acte.
En présence d'une plus-value immobilière taxable, des obligations déclaratives supplémentaires peuvent s'appliquer, notamment au moyen du formulaire 2048-M.
La doctrine fiscale prévoit également que certaines formalités relatives aux cessions de parts de SCPI puissent être accomplies par la société de gestion, pour le compte des parties, dans les conditions prévues par l'administration.
Quels risques prendre en compte avant une transaction ?
La vente de gré à gré offre une possibilité de transfert direct, mais elle ne constitue pas une solution automatique aux difficultés de revente. Le premier risque concerne l'absence d'acquéreur. Un vendeur peut proposer ses parts sans parvenir à conclure une transaction dans le délai souhaité. Le prix représente un autre point de vigilance. Une négociation peut conduire à accepter une décote, avec une perte potentielle par rapport au montant initialement investi. Enfin, les démarches administratives, fiscales et statutaires peuvent influencer le calendrier de réalisation de la vente.
La comparaison entre les différentes modalités de sortie doit donc tenir compte du prix effectivement susceptible d'être obtenu, des frais et de la possibilité de finaliser l'opération.
La cession de gré à gré, une possibilité supplémentaire pour les SCPI
En 2026, l'achat ou la vente de parts de SCPI de gré à gré constitue une modalité de transaction distincte des mécanismes habituels de retrait et de marché secondaire organisé. Son fonctionnement repose sur un accord direct entre vendeur et acquéreur, complété par les formalités nécessaires à la reconnaissance du transfert. Cette possibilité peut contribuer à élargir les solutions de cession disponibles pour les associés, sans supprimer les contraintes liées à la liquidité des placements immobiliers. La réussite de l'opération dépend notamment de la rencontre entre l'offre et la demande, du respect des règles applicables et de la prise en compte de son coût global.
L’investissement en parts de SCPI présente des risques de perte en capital et de liquidité, tandis que les revenus distribués ne sont pas garantis et que les performances passées ne préjugent pas des performances futures.
À retenir
- La transaction de gré à gré permet d'acheter ou vendre des parts de SCPI en direct, avec une négociation plus souple et des frais souvent inférieurs au marché secondaire organisé.
- En 2026, le marché secondaire reste sous tension : 2 793,5 M€ de parts étaient en attente de retrait au 31 décembre 2025, soit 3,14 % de la capitalisation totale de 89,1 Md€.
- Le taux de distribution moyen observé autour de 4,5 % à 4,7 % rappelle que les performances varient fortement selon les SCPI.
- Le processus reste encadré : formulaire 2759, enregistrement fiscal à 5 %, vérification d'identité et mise à jour du registre des associés.
- La digitalisation facilite les démarches, mais la traçabilité des flux et la conformité juridique restent essentielles.
- Le marché secondaire des SCPI à capital fixe demeure, pour beaucoup d'investisseurs, plus lisible qu'une mise en relation directe façon plateforme de petites annonces.
Conseil de l'auteur
En tant qu'expert en gestion de patrimoine, j'observe l'émergence de nombreuses plateformes de transactions en direct sur les parts de SCPI, qui séduisent par leur simplicité apparente. Ne vous laissez pas guider uniquement par l'effet " place de marché " : vérifiez toujours les frais réels, la qualité de la contrepartie et la liquidité du support. Dans un contexte où près de 2,8 Md€ de parts attendaient encore d'être rachetées fin 2025, la sélectivité est plus que jamais de mise. Pour ma part, je privilégie le marché secondaire des SCPI à capital fixe, où les niveaux de prix, les volumes échangés et les règles de confrontation des ordres offrent un cadre plus structuré. Utilisez le gré à gré comme un outil d'optimisation ponctuel, pas comme une stratégie par défaut, et faites-vous accompagner pour sécuriser la dimension juridique et fiscale de chaque opération.
À propos de l'auteur
La SCPI Rivoli Avenir Patrimoine vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.