Cette actualité en 30 secondes
- Identifier quand le PFU à 31,4 % s’applique aux revenus et plus-values mobilières et quand il ne concerne pas un placement.
- Comparer concrètement PFU et barème progressif, notamment pour les dividendes avec abattement de 40 %, selon la tranche d’imposition.
- Distinguer loyers, revenus financiers et dividendes de SCPI pour anticiper correctement la fiscalité réelle des distributions.
- Adapter la répartition entre SCPI, PEA, assurance-vie et détention en direct pour limiter l’impact d’une éventuelle hausse du PFU.
Le débat autour d'une possible hausse de la flat tax, ou prélèvement forfaitaire unique (PFU), a évolué dans le cadre du budget 2026. Depuis le 1er janvier 2026, le taux global du PFU est fixé à 31,4 %, contre 30 % auparavant. Cette hausse résulte de l'augmentation des prélèvements sociaux applicables à certains revenus du capital, tandis que la composante d'impôt sur le revenu reste fixée à 12,8 %.
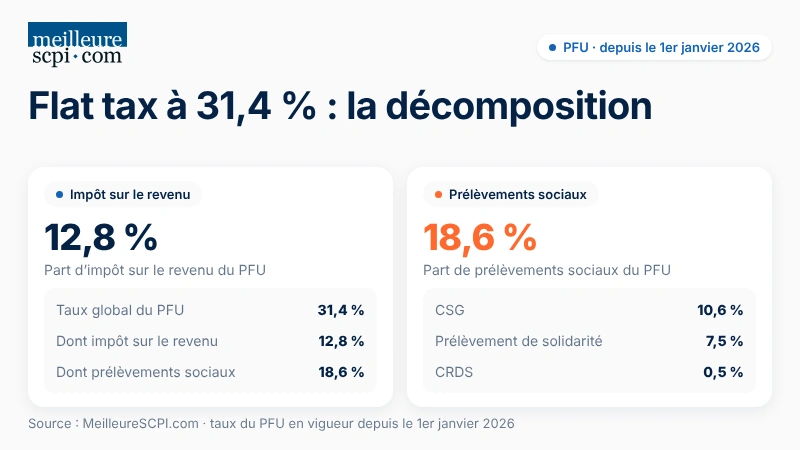
Le taux de 31,4 % correspond à 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Ces prélèvements comprennent notamment une CSG de 10,6 %, un prélèvement de solidarité de 7,5 % et une CRDS de 0,5 %, avec certaines règles particulières pour les produits d'assurance-vie et de capitalisation.
En parallèle, des pistes continuent d'être évoquées pour renforcer la fiscalité des revenus du capital, avec des scénarios pouvant atteindre environ 36 %. Ces hypothèses ne constituent toutefois pas, à ce stade, une mesure générale définitivement adoptée. Le taux de 31,4 % est le taux actuellement confirmé par l'administration fiscale pour les revenus et plus-values mobilières concernés.
Cette évolution intervient dans un contexte de recherche de recettes supplémentaires et de maîtrise du déficit public. Elle suscite des interrogations dans les milieux économiques, financiers et parlementaires, notamment sur ses conséquences pour l'épargne, l'investissement et l'attractivité fiscale de la France. Pour les porteurs de SCPI, l'enjeu consiste surtout à distinguer les revenus fonciers, les revenus financiers et les éventuels dividendes soumis au PFU.
Qu'est-ce que la flat tax aujourd'hui ?
Définition et fonctionnement actuel
La flat tax, ou prélèvement forfaitaire unique (PFU), est un régime fiscal instauré en France en 2018. Elle s'applique principalement aux revenus de capitaux mobiliers, tels que les dividendes et les intérêts, ainsi qu'aux plus-values mobilières de cession de valeurs mobilières.
Depuis le 1er janvier 2026, le taux global du PFU s'établit à 31,4 %. Il se compose de 12,8 % d'impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Elle se décompose ainsi :
| Composante | Taux | Destination |
|---|---|---|
| Impôt sur le revenu | 12,8 % | Trésor public |
| Prélèvements sociaux | 18,6 % | Santé, protection sociale, dette sociale |
| Taux global PFU | 31,4 % | Fiscalité des revenus du capital |
Le PFU s'applique en principe automatiquement aux revenus et plus-values mobilières concernés. Un contribuable peut toutefois opter pour le barème progressif de l'impôt sur le revenu. Cette option est globale pour les revenus et gains concernés et doit être comparée avec le PFU en fonction de la situation fiscale du foyer.
Pour les dividendes, l'option pour le barème progressif permet notamment de bénéficier de l'abattement de 40 %, sous réserve du respect des conditions prévues par la réglementation fiscale. Elle peut être intéressante pour certains contribuables faiblement imposés, mais doit être évaluée en tenant compte des prélèvements sociaux et des autres revenus du foyer.
Avantages et limites de la flat tax
Avantages
- Simplicité : un taux forfaitaire unique permet d'anticiper plus facilement la fiscalité applicable à de nombreux placements financiers.
- Lisibilité : la séparation entre impôt sur le revenu et prélèvements sociaux facilite l'identification du coût fiscal global.
- Attractivité : malgré son relèvement à 31,4 %, le PFU peut rester favorable pour les contribuables soumis à des tranches marginales d'imposition élevées, selon la nature des revenus et les dispositifs applicables.
- Stabilité relative : le maintien d'un mécanisme forfaitaire évite de soumettre systématiquement les revenus mobiliers au barème progressif.
Limites / critiques
- Équité : la flat tax est critiquée pour son caractère peu progressif, puisqu'elle applique un taux forfaitaire à des contribuables dont les revenus et la capacité contributive peuvent être très différents.
- Risque sur l'investissement : une hausse supplémentaire pourrait réduire l'attrait de certains placements financiers et encourager les arbitrages vers des enveloppes bénéficiant d'un traitement fiscal spécifique.
- Besoin de recettes : dans un contexte de finances publiques contraintes, l'État peut être tenté d'augmenter la taxation des revenus du capital.
Pourquoi envisager une hausse de la flat tax ?
Pression budgétaire et recherche de recettes nouvelles
La France doit composer avec un déficit public élevé et des dépenses publiques importantes. Dans ce contexte, les pouvoirs publics recherchent des recettes additionnelles tout en limitant, autant que possible, les hausses pesant directement sur les revenus du travail.
Une nouvelle hausse du PFU fait partie des pistes régulièrement évoquées dans le débat public. Son rendement budgétaire dépendrait de l'assiette concernée, du comportement des contribuables et des éventuels mécanismes de plafonnement ou d'exonération. Il n'est donc pas possible d'associer automatiquement un montant de recettes précis à chaque point de hausse sans disposer d'une évaluation officielle du dispositif finalement retenu.
Symbolique et compromis politique
La flat tax constitue un élément emblématique de la politique fiscale mise en place en 2018. Toute modification du dispositif revêt donc une dimension politique importante.
Ses défenseurs estiment qu'un taux forfaitaire favorise la lisibilité et l'investissement. Ses opposants considèrent que les revenus financiers les plus élevés peuvent davantage contribuer au redressement des comptes publics.
Scénarios possibles et obstacles
Trois scénarios envisagés
| Scénario | Taux proposé | Logique budgétaire | Atouts | Risques |
|---|---|---|---|---|
| Scénario modéré | ≈ 33 % | Hausse limitée de la fiscalité | Compromis politique, signal modéré | Rendement dépendant de l'assiette |
| Scénario maximal | ≈ 36 % | Recettes potentielles plus élevées | Contribution accrue des hauts revenus | Arbitrages vers d'autres placements, attractivité en baisse |
| Option ciblée | Taux différencié ou contribution additionnelle | Ciblage de certaines catégories | Limitation de l'impact sur les petits épargnants | Complexité de définition et de gestion |
Certaines hypothèses reposent sur le maintien du taux de 31,4 % pour la majorité des contribuables et sur une taxation renforcée des revenus les plus élevés. Ces scénarios doivent être clairement distingués du droit actuellement applicable : en 2026, le taux confirmé pour les revenus mobiliers et les plus-values concernés est de 31,4 %.
Freins juridiques, économiques et politiques
Contraintes juridiques
Toute nouvelle hausse générale du PFU nécessiterait une disposition législative adoptée par le Parlement. Le passage à 31,4 % ne signifie donc pas qu'une hausse vers 33 % ou 36 % serait automatique.
Effets macroéconomiques
Une fiscalité plus élevée peut modifier les choix d'investissement. Certains épargnants pourraient privilégier des produits bénéficiant d'une fiscalité spécifique, comme le PEA, l'assurance-vie ou certains placements exonérés sous conditions.
Le PEA illustre cette différence de traitement : après cinq ans, les gains sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux de 18,6 % en 2026.
Opposition politique et symbolique
La modification d'un impôt emblématique comme le PFU peut susciter des oppositions au sein de la majorité et des groupes parlementaires. Les débats portent notamment sur l'équilibre entre rendement budgétaire, justice fiscale et maintien de l'investissement productif.
Avantages et risques récapitulés
Arguments en faveur d'une hausse
- Besoin de financement public : l'État cherche des recettes nouvelles pour contribuer au redressement des comptes publics.
- Rationalité redistributive : taxer davantage certains revenus du capital peut être considéré comme plus équitable qu'une hausse uniforme pesant sur l'ensemble des ménages.
- Effet symbolique : la mesure peut répondre à une demande de contribution accrue des contribuables disposant des revenus financiers les plus importants.
Principaux arguments contre
- Risque de découragement de l'investissement financier, en particulier pour les placements en actions et obligations.
- Arbitrages patrimoniaux plus fréquents vers le PEA, l'assurance-vie ou d'autres supports bénéficiant d'un cadre fiscal spécifique.
- Perte de lisibilité fiscale pour les épargnants et les intermédiaires financiers.
- Rendement budgétaire incertain si la hausse entraîne une modification importante des comportements.
Quel avenir pour la flat tax ?
Probabilité d'une hausse
Le taux de 31,4 % est actuellement en vigueur depuis le 1er janvier 2026 pour les revenus et plus-values mobilières concernés. En revanche, les scénarios de relèvement supplémentaire vers 33 % ou 36 % ne doivent pas être présentés comme une décision définitivement adoptée sans texte législatif correspondant.
Les arbitrages dépendront du contexte budgétaire, des négociations parlementaires et de l'évaluation des effets économiques de la hausse déjà appliquée.
Conditions de réussite ou d'échec
- Le débat devra s'accompagner d'une communication claire sur l'assiette concernée, les produits visés et les éventuelles exceptions.
- Des seuils, abattements ou mécanismes de compensation pourraient être envisagés pour limiter l'impact sur les petits investisseurs.
- Les pouvoirs publics devront surveiller les arbitrages patrimoniaux, l'évolution de l'épargne financière et la confiance des investisseurs.
La flat tax aura-t-elle un impact sur les SCPI ?
L'impact de la flat tax sur les SCPI dépend de la nature des revenus distribués et du mode de détention des parts.
Les SCPI sont fiscalement transparentes : elles ne sont pas, en principe, imposées comme une société soumise à l'impôt sur les sociétés. Les associés sont imposés directement sur les revenus correspondant à leurs parts.
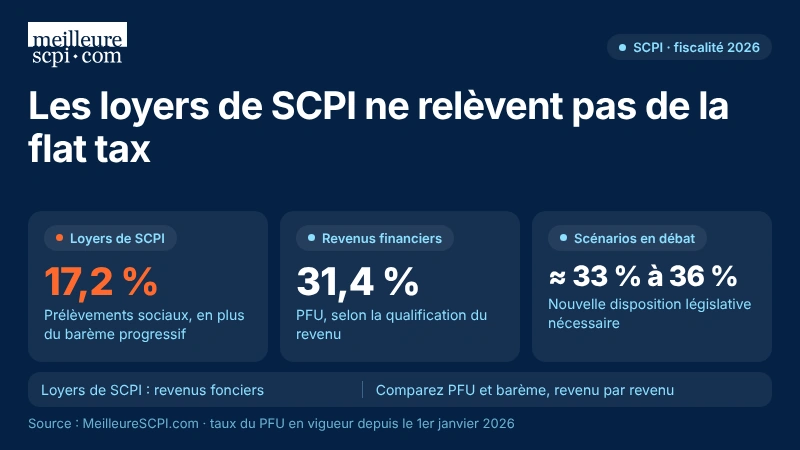
Les loyers perçus par une SCPI sont généralement qualifiés de revenus fonciers. Ils sont soumis au barème progressif de l'impôt sur le revenu et aux prélèvements sociaux de 17,2 %, et non au PFU. La fiscalité des revenus fonciers SCPI dépend donc notamment de la tranche marginale d'imposition, du régime applicable et de la possibilité de déduire certaines charges. Ces revenus ne bénéficient pas du taux forfaitaire de 31,4 % applicable aux revenus mobiliers.
Une SCPI peut également percevoir des revenus financiers provenant du placement temporaire de sa trésorerie. Ces revenus relèvent d'un traitement distinct et peuvent être soumis au PFU lorsqu'ils sont distribués sous la forme de revenus de capitaux mobiliers.
Dans certaines structures indirectes, notamment lorsqu'une société soumise à l'impôt sur les sociétés intervient dans la chaîne de détention, les sommes distribuées peuvent également relever d'un régime de dividendes. Le traitement fiscal dépend alors de la structure juridique, de la nature exacte du revenu et de la situation du porteur.
L'investisseur doit donc distinguer les loyers imposés comme revenus fonciers des revenus financiers ou dividendes susceptibles de relever du PFU. Une SCPI peut distribuer plusieurs catégories de revenus, et le terme " dividende " utilisé dans la communication commerciale ne suffit pas à déterminer le régime fiscal applicable.
Pour un investisseur en SCPI, la hausse du PFU à 31,4 % concerne donc principalement les revenus mobiliers ou dividendes entrant effectivement dans son champ. Elle ne modifie pas, à elle seule, la fiscalité de droit commun des loyers immobiliers distribués par une SCPI.
À retenir
- Le taux global du PFU est fixé à 31,4 % depuis le 1er janvier 2026 pour les revenus et plus-values mobilières concernés. Il comprend 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
- Les scénarios de relèvement vers 33 % ou 36 % restent à distinguer du droit actuellement applicable et nécessiteraient une nouvelle disposition législative.
- Les revenus fonciers issus de parts de SCPI sont généralement soumis au barème progressif et aux prélèvements sociaux de 17,2 %, et non au PFU.
- Les revenus financiers et certains dividendes distribués dans des structures interposées peuvent relever du PFU, selon leur qualification fiscale.
- Conseil d'expert : la comparaison entre PFU et barème progressif doit être réalisée revenu par revenu, en tenant compte de la nature du placement, de la tranche marginale d'imposition, des abattements disponibles et de la situation globale du foyer.
Conclusion
La hausse du PFU à 31,4 % depuis le 1er janvier 2026 constitue une évolution importante de la fiscalité des revenus du capital. Elle résulte de l'augmentation des prélèvements sociaux, tandis que le taux d'impôt sur le revenu demeure fixé à 12,8 %.
Les scénarios d'une nouvelle hausse vers 33 % ou 36 % restent soumis à un arbitrage politique et à l'adoption éventuelle d'un nouveau texte. Leur impact dépendrait de l'assiette retenue et des réactions des épargnants.
Pour les investisseurs en SCPI, la distinction essentielle demeure celle entre revenus fonciers, revenus financiers, dividendes et plus-values. Les loyers distribués sont généralement imposés selon le barème progressif et soumis aux prélèvements sociaux de 17,2 %, tandis que certains revenus mobiliers peuvent relever du PFU. Les épargnants doivent donc comparer les régimes applicables à chaque catégorie de revenus et tenir compte de leur mode de détention avant tout arbitrage fiscal.
Conseil de l'auteur (expert SCPI)
En tant qu'expert des SCPI et de la fiscalité de l'épargne, l'analyse doit d'abord porter sur la nature de chaque revenu. Les loyers issus des SCPI relèvent en principe des revenus fonciers, alors que certains revenus financiers ou dividendes peuvent être soumis au PFU à 31,4 %. La démarche la plus efficace consiste à cartographier l'ensemble des flux (foncier, financier, plus-values), à simuler l'imposition au barème et au PFU, puis à ajuster la structuration patrimoniale (détention en direct, via société, assurance-vie ou PEA). Une décision d'investissement ne devrait jamais reposer sur un seul taux affiché, mais sur une vision d'ensemble de la fiscalité actuelle et de la capacité à absorber d'éventuelles hausses futures.
À propos de l'auteur
La SCPI ActivImmo vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.