La déclaration des revenus de SCPI nécessite de distinguer les sommes distribuées aux associés des revenus fiscalement imposables. Pour préparer cette démarche, les sociétés de gestion transmettent chaque année un document récapitulatif couramment appelé Imprimé Fiscal Unique (IFU).
En 2026, les contribuables déclarent les revenus de l'année 2025. L'IFU permet d'identifier les montants à prendre en compte, qu'il s'agisse de revenus fonciers français, de produits financiers ou de revenus immobiliers provenant de l'étranger.
Encore faut-il comprendre les informations présentées et les reporter dans les rubriques adaptées. Le régime fiscal applicable dépend notamment de la nature des revenus, des modalités de détention des parts et de la situation du foyer fiscal.
IFU 2026 : à quoi sert le document fiscal des SCPI ?
L'IFU constitue un support essentiel pour préparer la déclaration annuelle des revenus issus d'un investissement en SCPI. Il rassemble les informations fiscales établies par la société de gestion et facilite leur report dans la déclaration de revenus. Dans le secteur des SCPI, le terme « IFU » est couramment employé pour désigner le récapitulatif fiscal annuel remis aux associés. Il convient toutefois de distinguer cette documentation de l'imprimé fiscal unique réglementaire, notamment utilisé pour les revenus de capitaux mobiliers.
Le document transmis par une société de gestion peut comprendre plusieurs catégories de revenus :
- Les revenus fonciers de source française.
- Les éventuels produits financiers.
- Les revenus immobiliers de source étrangère.
- Les informations utiles au remplissage des déclarations fiscales.
Cette ventilation est importante, car tous les revenus ne suivent pas les mêmes règles d'imposition.
Pourquoi les revenus imposables diffèrent-ils parfois des distributions ?
Pour les SCPI relevant du régime fiscal des sociétés de personnes, les associés sont en principe imposés sur leur quote-part du résultat fiscal, et non uniquement sur les sommes effectivement versées. Le résultat fiscal tient compte des recettes et des charges déterminées selon les règles applicables. Il peut donc être différent du montant des distributions reçues pendant l'année.
Exemple fictif : un associé reçoit 2 100 € de distributions en 2025. Son récapitulatif fiscal mentionne 1 850 € de revenus fonciers nets imposables et 40 € de produits financiers.
Dans cette situation, les 2 100 € reçus ne constituent pas un montant unique à reporter dans la déclaration. Les 1 850 € et les 40 € relèvent de catégories fiscales distinctes.
Cet exemple illustre la nécessité de s'appuyer sur les informations fiscales communiquées par la société de gestion plutôt que sur le seul relevé bancaire.
Où trouver son IFU 2026 ?
Les sociétés de gestion mettent généralement les documents fiscaux à disposition dans l'espace personnel des associés. Certaines les transmettent également par courrier électronique ou postal. Un investisseur détenant plusieurs SCPI auprès de différentes sociétés de gestion peut ainsi recevoir plusieurs récapitulatifs.
Avant de commencer la déclaration, il convient de vérifier que chaque document concerne bien les revenus de 2025, déclarés en 2026. L'identité de l'associé, les SCPI détenues et les différentes catégories de revenus doivent également être contrôlées.
En cas de document manquant ou d'anomalie apparente, la société de gestion constitue le premier interlocuteur pour obtenir une explication ou une version corrigée.
Comment déclarer les revenus fonciers des SCPI en 2026 ?
Les revenus provenant des immeubles détenus par une SCPI fiscalement translucide relèvent, pour les associés personnes physiques concernés, de la catégorie des revenus fonciers.
Leur déclaration s'effectue principalement à l'aide du formulaire 2042 et, lorsque la situation l'exige, du formulaire complémentaire 2044.
Le régime réel : comment fonctionne-t-il ?
Le régime réel repose sur la détermination du revenu foncier imposable après prise en compte des charges fiscalement admises. Pour les parts de SCPI, la société de gestion communique les éléments permettant d'identifier la quote-part de résultat attribuée à chaque associé. La déclaration 2044 comporte une rubrique consacrée aux revenus des parts de sociétés immobilières. Les informations figurant sur l'attestation annuelle servent à renseigner cette rubrique.
Il existe néanmoins une simplification pour certains contribuables qui perçoivent uniquement des revenus fonciers provenant de parts de sociétés immobilières ne bénéficiant pas de régimes particuliers : ils peuvent déclarer directement leur quote-part de revenu net sur la déclaration 2042, sans remplir de déclaration 2044.
Cette possibilité dépend de la situation fiscale du contribuable et des caractéristiques des investissements détenus.
Le micro-foncier est-il applicable aux SCPI ?
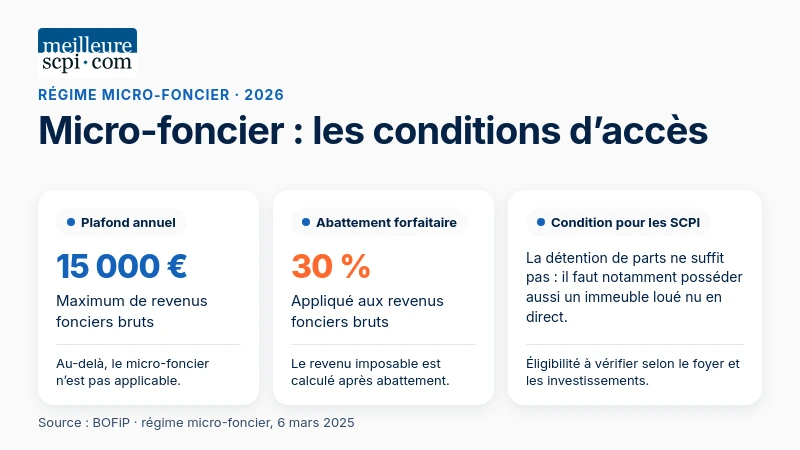
Le régime micro-foncier permet, sous conditions, de bénéficier d'un abattement forfaitaire de 30 % sur les revenus fonciers bruts, lorsque leur montant annuel ne dépasse pas 15 000 €.
Cependant, la détention de parts de SCPI ne donne pas automatiquement accès à ce régime. Pour les sociétés immobilières relevant du régime fiscal concerné, l'associé doit notamment être également propriétaire d'au moins un immeuble donné en location nue. Certaines situations particulières et certains dispositifs fiscaux peuvent par ailleurs exclure l'application du micro-foncier.
Ainsi, un contribuable qui détient uniquement des parts de SCPI ordinaires, sans bien immobilier loué nu en direct, ne peut généralement pas bénéficier du micro-foncier, même si ses revenus fonciers restent inférieurs à 15 000 €. Cette condition est expressément précisée dans la doctrine fiscale publiée au BOFiP.
Exemple : calcul du revenu imposable au micro-foncier
Un foyer fiscal détient un appartement loué nu ainsi que des parts de SCPI ordinaires. Il remplit, par hypothèse, l'ensemble des conditions permettant de bénéficier du micro-foncier.
En 2025, ses revenus fonciers bruts sont les suivants :
Origine des revenus | Montant |
|---|---|
Loyers bruts de l'appartement | 7 500 € |
Revenus fonciers bruts de SCPI | 2 500 € |
Total des revenus bruts | 10 000 € |
L'abattement forfaitaire de 30 % représente 3 000 €. Le revenu foncier imposable est donc de 7 000 €, avant application des règles d'imposition propres au foyer. Cette simulation ne tient pas compte de situations particulières susceptibles de modifier l'éligibilité au régime.
IFU 2026 : comment traiter les revenus des SCPI européennes ?
Les SCPI investies dans plusieurs pays européens peuvent percevoir des revenus immobiliers provenant de différents États. Pour les associés résidents fiscaux français, leur traitement dépend des conventions fiscales internationales conclues entre la France et les pays concernés. Ces conventions visent notamment à répartir les droits d'imposition et à éviter qu'un même revenu soit imposé deux fois sans mécanisme correcteur. Deux mécanismes peuvent notamment s'appliquer.
Le crédit d'impôt égal à l'impôt français
Certaines conventions prévoient que les revenus immobiliers étrangers sont déclarés en France et ouvrent droit à un crédit d'impôt égal à l'impôt français correspondant. Ce dispositif permet de neutraliser l'impôt français afférent aux revenus concernés selon les modalités conventionnelles, tout en tenant compte de ces revenus dans le calcul fiscal.
La déclaration 2047 du millésime 2026 comporte une rubrique consacrée à ce mécanisme. Selon la nature des revenus et les modalités déclaratives applicables, le report peut notamment concerner la case 8TK ou des rubriques spécifiques aux revenus fonciers.
Le montant à reporter ne doit donc pas être déterminé en choisissant une case sur la seule base de la localisation européenne de la SCPI.
L'exonération avec prise en compte pour le taux effectif
D'autres conventions prévoient une exonération en France, avec prise en compte des revenus étrangers pour déterminer le taux d'imposition applicable aux autres revenus du foyer. Cette méthode ne correspond pas au crédit d'impôt précédent. Pour la déclaration 2026, les revenus fonciers concernés disposent de rubriques spécifiques, notamment les cases 4EA et 4EB selon le régime applicable. Il serait donc incorrect de présenter la case 8TI comme le report systématique des revenus fonciers étrangers exonérés.
Exemple : une SCPI investie en France et à l'étranger
Un associé détient des parts d'une SCPI dont le récapitulatif fiscal fictif mentionne :
Nature des revenus | Montant |
|---|---|
Revenus fonciers nets français | 1 400 € |
Revenus fonciers nets étrangers | 900 € |
Total | 2 300 € |
Les 900 € provenant de l'étranger ne doivent pas être automatiquement assimilés à des revenus fonciers français ordinaires. Leur traitement dépend du pays d'origine et de la convention fiscale applicable. Si la convention prévoit un crédit d'impôt égal à l'impôt français, le mécanisme correspondant doit être appliqué. Si elle prévoit une exonération avec taux effectif, le report suit une autre procédure. Cet exemple est une simulation de ventilation, et non un calcul d'impôt. Il montre pourquoi les informations fiscales détaillées de la société de gestion sont indispensables.
SCPI à crédit : quels intérêts d'emprunt sont déductibles ?
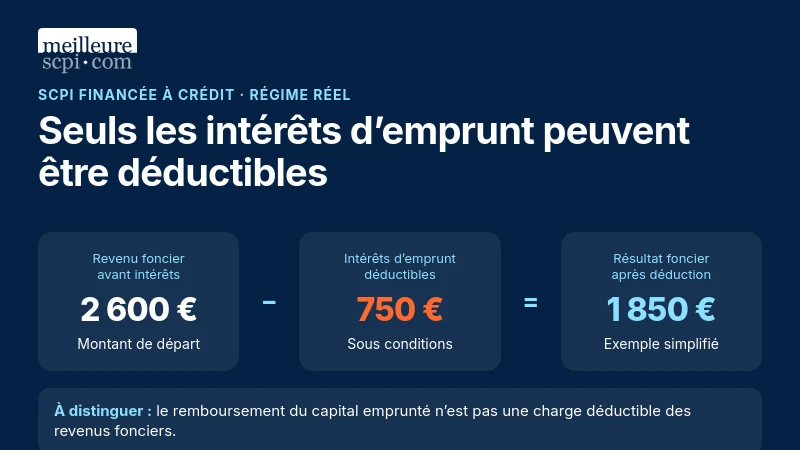
Un investissement en SCPI peut être financé par un emprunt bancaire. Lorsque les parts produisent des revenus fonciers relevant du régime réel, les intérêts d'un emprunt personnel contracté pour leur acquisition peuvent, sous conditions, être déduits des revenus fonciers. La notice officielle de la déclaration 2044 du millésime 2026 prévoit cette situation pour les associés de sociétés immobilières. Il faut toutefois distinguer les intérêts du remboursement du capital emprunté. Le remboursement du capital ne constitue pas une charge déductible des revenus fonciers. Le montant à prendre en compte doit être établi à partir des justificatifs bancaires et des règles de déductibilité applicables.
Exemple de déduction des intérêts
Un associé dispose d'un revenu foncier net de SCPI de 2 600 €, avant déduction des intérêts de son emprunt personnel. Il a payé 750 € d'intérêts en 2025, supposés intégralement déductibles.
Élément | Montant |
|---|---|
Revenu foncier avant intérêts personnels | 2 600 € |
Intérêts d'emprunt déductibles | −750 € |
Résultat foncier après déduction | 1 850 € |
Le résultat est obtenu par le calcul suivant : 2 600 − 750 = 1 850 €. Il s'agit d'une simulation simplifiée, qui ne constitue pas une estimation de l'impôt final.
Les autres revenus et situations à distinguer
Les produits financiers issus de la trésorerie
Une SCPI peut percevoir des produits financiers provenant du placement temporaire de sa trésorerie. Pour les associés concernés, ces revenus relèvent généralement de la catégorie des revenus de capitaux mobiliers, distincte des revenus fonciers. Ils peuvent apparaître dans la déclaration préremplie et dans le document fiscal transmis par la société de gestion. La case à utiliser dépend de la nature précise du produit. Le report doit être effectué conformément à l'attestation fiscale et à la notice officielle de la déclaration 2042.
Les SCPI détenues en assurance-vie
Lorsqu'une SCPI est détenue sous forme d'unité de compte dans un contrat d'assurance-vie, la situation fiscale du souscripteur diffère de celle d'un associé détenant directement des parts. Les revenus immobiliers sous-jacents ne sont pas déclarés individuellement comme des revenus fonciers perçus en direct. La fiscalité applicable au souscripteur relève des règles de l'assurance-vie, notamment lors des rachats imposables. Les documents fiscaux transmis par l'assureur doivent donc être distingués de ceux délivrés aux associés détenant des parts directement.
Le démembrement de propriété
Les parts de SCPI peuvent également être détenues en usufruit ou en nue-propriété. La répartition des revenus et des obligations fiscales dépend alors des droits attachés à chaque situation, ainsi que des règles applicables au démembrement. Une analyse spécifique peut être nécessaire, notamment lorsque l'acquisition a été financée à crédit ou lorsqu'une convention particulière organise les droits des parties.
Les erreurs à éviter lors de la déclaration des SCPI
Plusieurs points méritent une attention particulière avant la validation de la déclaration fiscale.
Erreur possible | Vérification à effectuer |
|---|---|
Reporter uniquement les distributions bancaires | Utiliser les revenus fiscaux indiqués dans le récapitulatif |
Appliquer le micro-foncier sans vérifier les conditions | Contrôler l'éligibilité du foyer |
Mélanger revenus fonciers et produits financiers | Respecter la nature fiscale de chaque revenu |
Déclarer tous les revenus étrangers dans une même case | Vérifier les conventions et les notices |
Déduire l'intégralité des mensualités de crédit | Identifier les intérêts et frais effectivement déductibles |
Oublier une SCPI détenue auprès d'une autre société de gestion | Rassembler les documents fiscaux de chaque placement |
Le rapprochement entre les documents reçus et les informations préremplies permet de repérer les écarts éventuels.
Conclusion : utiliser l'IFU comme base de la déclaration
L'IFU 2026 permet de préparer la déclaration des revenus 2025 issus des SCPI, mais les modalités de report dépendent de la situation fiscale de chaque associé. Les investissements en direct, les revenus immobiliers étrangers et les acquisitions à crédit peuvent nécessiter des traitements différents. Une lecture attentive des documents transmis par les sociétés de gestion et des notices fiscales officielles reste donc essentielle. En présence d'une situation particulière ou d'une incohérence, une confirmation auprès de la société de gestion ou de l'administration fiscale permet d'éviter une déclaration inadaptée. Enfin, la fiscalité ne doit pas faire oublier les caractéristiques de l'investissement : les SCPI présentent notamment un risque de perte en capital, de variation des revenus et de liquidité. Ni le capital investi ni les revenus distribués ne sont garantis.
À retenir
- L’IFU 2026 permet de préparer la déclaration des revenus de SCPI perçus ou fiscalement attribués au titre de 2025.
- Les revenus imposables peuvent être différents des distributions effectivement perçues par les associés.
- Le régime micro-foncier est accessible sous certaines conditions, notamment la détention d’un bien immobilier loué nu en direct.
- Les revenus des SCPI européennes sont soumis aux règles prévues par les conventions fiscales internationales.
- Les intérêts d’emprunt peuvent être déduits des revenus fonciers au régime réel, sous réserve de respecter les conditions fiscales.
- Les documents fiscaux des sociétés de gestion permettent de vérifier les montants et de compléter correctement la déclaration.
Sources
- Direction générale des Finances publiques (DGFiP) – Déclaration des revenus 2025 – Formulaire 2042, millésime 2026
- Direction générale des Finances publiques (DGFiP) – Déclaration des revenus fonciers – Formulaire 2044 et notice 2026
- Direction générale des Finances publiques (DGFiP) – Déclaration des revenus encaissés à l’étranger – Formulaire 2047 et notice 2026
- Bulletin officiel des finances publiques (BOFiP) – Revenus fonciers – Régime micro-foncier, 6 mars 2025
- Bulletin officiel des finances publiques (BOFiP) – Revenus fonciers – Déduction des intérêts et frais d’emprunt, 1er septembre 2017
- Autorité des marchés financiers (AMF) – SCPI : Société civile de placement immobilier – Fonctionnement et risques
- Direction générale des Finances publiques (DGFiP) – Comment sont imposés les revenus perçus de l’étranger ?
Conseil
Une organisation documentaire par année facilite le rapprochement entre les montants préremplis et les justificatifs. Les IFU, relevés fiscaux de SCPI, relevés de compte, avis d'opéré et documents d'assurance-vie peuvent être téléchargés depuis les espaces en ligne des banques, assureurs et sociétés de gestion, puis archivés dans un espace sécurisé. Cette méthode permet aussi de retrouver les pièces nécessaires en cas de demande de l'administration fiscale.
À propos de l'auteur
La SCPI Corum Origin vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.