Cette actualité en 30 secondes
- Identifiez en priorité l’écart entre prix de souscription et valeur de reconstitution pour repérer surévaluation ou décote potentielle.
- Vérifiez la fréquence de mise à jour des valeurs (au moins semestrielle) pour éviter d’acheter une SCPI sur des valorisations obsolètes.
- Analysez le prix de retrait et la valeur de réalisation pour anticiper votre prix de sortie net et l’impact sur votre fiscalité (IFI).
- Contrôlez la liquidité réelle : files d’attente, volumes échangés, collecte nette et éventuelles décotes sur le marché secondaire.
- Ne vous limitez pas au taux de distribution : combinez rendement, qualité ESG du patrimoine, endettement et performance globale (incluant baisses de prix).
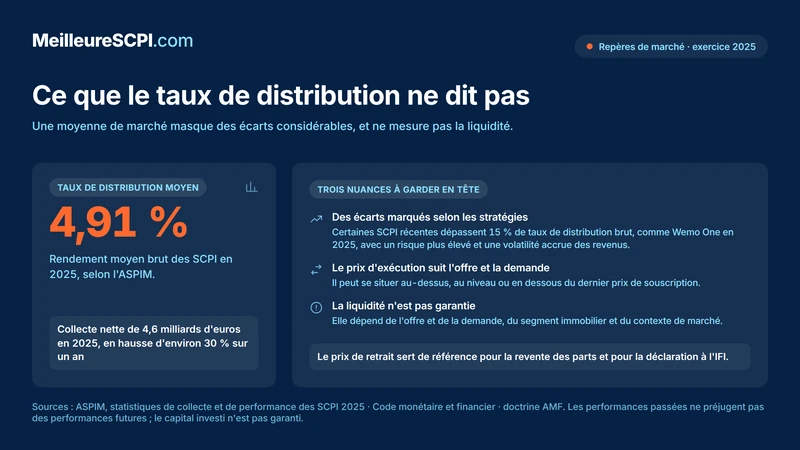
Qu'elles soient fiscales ou de rendement, les SCPI (Sociétés Civiles de Placement Immobilier) emploient un vocabulaire spécifique, défini à la fois dans le Code monétaire et financier et par la profession. Ainsi, les investisseurs vont être confrontés à des notions comme prix de souscription, valeur de réalisation, prix de retrait ou encore prix de reconstitution. Suivez le guide pour une plongée dans le vocabulaire des professionnels de la pierre-papier et découvrez les dernières évolutions pertinentes pour 2026, dans un marché marqué par l'ajustement des valorisations et un rendement moyen brut de 4,91 % en 2025 selon l'ASPIM, en hausse par rapport à 2024, avec des écarts significatifs selon les stratégies de SCPI (patrimoniales, opportunistes, thématiques, européennes…). La performance globale des SCPI ressort autour de 1,46 % en 2025, une fois intégrées les baisses de prix de part et la distribution, ce qui reflète un environnement encore contraint mais en amélioration.
Prix de souscription : Une notion réservée aux SCPI à capital variable
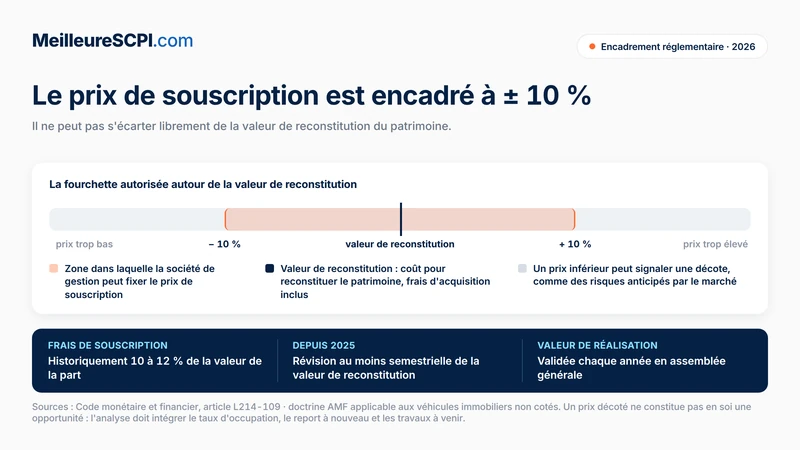
Le prix de souscription d'une SCPI à capital variable est fixé par la société de gestion, historiquement une fois par an, mais désormais à une fréquence accrue, avec une révision obligatoire au moins semestrielle de la valeur de reconstitution depuis 2025, conformément à l'encadrement européen (directive AIFM transposée et précisée par la réglementation française) et à la doctrine de l'AMF. Cette évolution accompagne le mouvement de transparence et d'actualisation plus régulière des valeurs immobilières demandé par l'Autorité des marchés financiers.
Pour déterminer le prix de souscription, la société de gestion s'appuie sur la valeur du patrimoine détenu par la SCPI, aussi appelée prix ou valeur de reconstitution. Le prix de souscription ne doit pas s'éloigner de plus ou moins 10 % de cette valeur, conformément aux dispositions du Code monétaire et financier et à la doctrine de l'AMF qui encadre également le prix de retrait et les conditions de remboursement. Le prix de souscription comprend des frais de souscription représentant historiquement autour de 10 à 12 % de la valeur de la part.
En 2026, dans un contexte de forte concurrence et après un cycle de baisse des valeurs d'expertise sur certains segments (bureaux, commerces) qui a marqué les années 2023‑2025, plusieurs sociétés de gestion poursuivent ou amplifient leur stratégie en proposant des frais de souscription réduits, voire nuls, en particulier pour les SCPI " nouvelle génération " (thématiques, européennes, à fort prisme ESG, parfois présentées comme sans frais d'entrée et avec des frais de gestion plus élevés). Selon les analyses de marché, les frais d'entrée des SCPI classiques se situent généralement entre 8 % et 12 %, mais une offre croissante de SCPI sans frais de souscription vient bousculer ce modèle, avec un coût davantage lissé dans le temps via la commission de gestion.
Cette évolution permet d'investir en SCPI avec un coût d'entrée plus faible, tout en ciblant des performances futures potentiellement attractives, dans un contexte où certaines SCPI récentes affichent des taux de distribution dépassant 15 % brut pour les plus performantes. Wemo One, par exemple, a servi un taux de distribution brut de 15,27 % en 2025, soit un rendement plus de trois fois supérieur à la moyenne du marché, avec un risque plus élevé et une volatilité accrue des revenus. Ce type de véhicule illustre la montée en puissance de SCPI offensives, souvent européennes, offrant des rendements à deux chiffres mais nécessitant une vigilance accrue sur la soutenabilité de la performance.
Important à savoir : Le prix de souscription correspond au montant à payer pour acquérir des parts sur le marché primaire. C'est ce prix qui conditionne le nombre de parts que vous recevez à l'investissement, mais aussi la base de calcul de la performance en capital sur la durée de détention.
Le prix d'exécution, reflet de l'offre et la demande sur le marché secondaire
Sauf lors de la création de la SCPI ou d'une augmentation de capital, l'achat de parts de SCPI à capital fixe s'effectue sur le marché secondaire, organisé par la société de gestion. À intervalles réguliers (souvent hebdomadaires ou mensuels), les ordres d'achat et de cession sont confrontés pour déterminer le prix d'exécution, lequel satisfait le maximum d'ordres croisés.
En 2026, l'amélioration des plateformes de transaction et la généralisation des outils digitaux de passage d'ordres (interfaces en ligne, suivi en temps réel ou quasi temps réel, dématérialisation des registres) permettent de fluidifier encore davantage ces échanges entre acheteurs et vendeurs. La transparence accrue exigée par le régulateur sur la liquidité, les files d'attente et les volumes échangés contribue également à une meilleure information des investisseurs, qui peuvent suivre plus précisément la situation des demandes de retrait et de souscription.
La collecte nette des SCPI a atteint 4,6 milliards d'euros en 2025 selon l'ASPIM, soit une hausse d'environ 29 % sur un an, après un point bas en 2023, puis une première reprise en 2024. Cette dynamique se prolonge début 2026, avec une collecte nette d'environ 1,15 milliard d'euros au premier trimestre, en progression à deux chiffres sur un an. Cette reprise soutient une liquidité globalement améliorée, même si les flux restent concentrés sur quelques véhicules les plus médiatisés et les SCPI diversifiées ou européennes les plus performantes.
La liquidité des parts de société civile de placement immobilier à capital fixe progresse globalement, même si elle reste très dépendante de l'offre et la demande, du segment immobilier sous-jacent (bureaux, commerces, santé, résidentiel, logistique) et du contexte de marché (taux d'intérêt, valorisation de l'immobilier non coté). Après les tensions de liquidité observées sur certaines SCPI entre 2022 et 2025, de nombreuses sociétés de gestion ont renforcé leur communication sur les mécanismes de marché secondaire, les délais de cession et les éventuelles décotes, afin d'éviter les malentendus sur le caractère non garanti de la liquidité. Le prix d'exécution correspond au montant auquel se concluent les transactions sur le marché secondaire. Il peut se situer au‑dessus, au niveau ou en dessous du dernier prix de souscription, selon l'appétit des investisseurs et l'équilibre entre acheteurs et vendeurs.
Valeur de réalisation : La valeur vénale des actifs détenus par la SCPI
La valeur de réalisation intègre la valeur du parc immobilier détenu par la SCPI, ses liquidités et ses autres actifs. Cette valeur vénale est calculée conformément à l'article L214-109 du Code monétaire et financier et doit être validée chaque année en assemblée générale par les associés, sur la base des rapports d'expertise immobilière et des comptes certifiés.
En 2026, l'évaluation de ces actifs prend désormais de façon croissante en compte des critères extra-financiers, avec une place importante accordée aux standards ESG (Environnemental, Social et Gouvernance). Les sociétés de gestion doivent renforcer leur reporting extra-financier et publier des indicateurs de durabilité portant notamment sur la performance énergétique des immeubles, l'empreinte carbone, la gestion des risques climatiques et l'intégration des critères ESG dans leur stratégie d'acquisition et d'arbitrage. Les rapports de l'ASPIM et la doctrine de l'AMF insistent également sur l'importance d'une meilleure intégration des risques physiques et de transition liés au climat dans les expertises immobilières.
L'intégration plus systématique de ces normes dans l'évaluation des portefeuilles immobiliers constitue un facteur déterminant pour anticiper les performances futures des SCPI, la capacité des immeubles à rester " liquides " et attractifs, ainsi que les coûts d'adaptation (travaux de mise aux normes, amélioration de la performance énergétique). À mesure que les réglementations européennes sur la durabilité et la taxonomie verte se précisent, le prix de réalisation reflète davantage la qualité ESG des immeubles, qui peut se traduire par des primes de valorisation pour les actifs performants et des décotes pour ceux qui sont en retard.
Valeur de reconstitution : Le coût de reconstitution du patrimoine immobilier
La valeur de reconstitution correspond à la somme qu'il faudrait débourser pour reconstituer l'intégralité du patrimoine immobilier de la SCPI, incluant les frais d'acquisition (notaires, droits de mutation, commissions, éventuels droits d'enregistrement) et, plus largement, la totalité des coûts associés à la détention d'un portefeuille équivalent. Cette valeur de reconstitution, définie par la réglementation et rappelée dans le lexique de meilleurescpi.com, est exprimée par part, ce qui permet de la comparer directement au prix de souscription. Le prix de souscription doit rester dans une fourchette de ±10 % autour de cette valeur, conformément aux dispositions du Code monétaire et financier et aux règles de l'AMF.
En 2026, la réglementation impose une actualisation au moins semestrielle de cette valeur de reconstitution, afin de refléter plus fidèlement l'évolution des marchés immobiliers et des coûts associés. Cela renforce le lien entre la valeur économique réelle du patrimoine et le prix proposé aux épargnants, tout en facilitant la détection des situations de surévaluation ou de sous-évaluation. Les intervenants de marché utilisent de plus en plus cet indicateur pour analyser les opportunités d'investissement et les mouvements de prix.
Les investisseurs doivent rester attentifs à l'impact des nouvelles normes environnementales (réglementations énergétiques issues notamment des objectifs européens de neutralité carbone et des obligations de rénovation du parc résidentiel et tertiaire) qui peuvent alourdir ces frais de reconstitution sur certains immeubles du marché immobilier, en particulier anciens ou énergivores. Ces contraintes réglementaires influencent à la fois la valeur vénale des actifs (via les expertises) et la valeur de reconstitution (via les coûts anticipés d'adaptation ou de travaux), avec des effets parfois différés dans le temps.
Un prix d'exécution ou un prix de souscription inférieur au prix de reconstitution peut signaler une opportunité d'achat à prix décoté, mais il peut aussi refléter les anticipations du marché quant aux risques futurs (vacance, travaux, contexte macroéconomique). L'analyse doit donc être globale et tenir compte des autres indicateurs de performance (taux de distribution, TRI, taux d'occupation, niveau de report à nouveau, endettement, exposition sectorielle et géographique). Dans ce contexte, la valeur de reconstitution, le prix de souscription et la performance globale constituent une grille de lecture essentielle pour l'investisseur averti.
Prix de retrait SCPI : Une valeur clé en cas de revente des parts
Le prix de retrait correspond à la valeur nette de la part après déduction des frais de souscription et, le cas échéant, de certains frais de cession. Pour les SCPI à capital variable, cette valeur sert de référence pour la revente des parts auprès de la société de gestion (marché primaire) et demeure un repère important pour l'Impôt sur la Fortune Immobilière (IFI), pondérée au prorata des actifs immobiliers réellement détenus par la SCPI.
En 2026, les débats politiques et parlementaires autour d'une éventuelle évolution de la fiscalité du patrimoine, incluant l'IFI et la fiscalité immobilière au sens large, restent récurrents, sans réforme structurelle adoptée à ce jour. Dans ce contexte d'incertitude potentielle, il est essentiel de bien surveiller les valeurs de retrait communiquées par les sociétés de gestion, ainsi que la ventilation entre actifs immobiliers et autres actifs (trésorerie, titres). La doctrine de l'AMF rappelle que le prix de retrait doit être encadré par la valeur de réalisation, avec une marge de variation limitée, afin de protéger les porteurs de parts.
Ces montants servent non seulement pour l'évaluation fiscale (base déclarative à l'IFI pour les parts de SCPI détenues en direct) mais également lorsque vous souhaitez vendre vos parts de SCPI sur le marché et apprécier la liquidité effective de la SCPI. De plus, la dématérialisation croissante des documents fiscaux (IFU, relevés annuels) simplifie la déclaration pour les particuliers, notamment s'agissant des revenus fonciers perçus via les SCPI et de la valorisation à l'IFI. Le suivi du prix de retrait et de sa relation avec le prix de souscription et la valeur de reconstitution permet de mieux anticiper l'éventuelle décote à la sortie.
Tableau récapitulatif des principales notions liées aux SCPI
Notion | Définition | Points clés pour 2026 |
|---|---|---|
Prix de souscription | Montant payé pour acquérir une part de SCPI à capital variable, incluant les frais de souscription | Pression concurrentielle accrue : frais de souscription parfois réduits ou nuls sur certaines SCPI, révision plus fréquente des valeurs de reconstitution (au moins semestrielle) pour encadrer le prix proposé aux épargnants ; certaines SCPI récentes dépassent 15 % de taux de distribution avec un risque plus élevé, dans un marché où le taux de distribution moyen 2025 s'établit à 4,91 % selon l'ASPIM. |
Prix d'exécution | Valeur de marché des parts de SCPI à capital fixe, déterminée par l'offre et la demande | Digitalisation renforcée des places de marché pour une meilleure transparence et une exécution plus rapide des ordres ; collecte nette à 4,6 milliards d'euros en 2025 et poursuite de la reprise en 2026, mais une liquidité toujours dépendante du contexte immobilier, des flux de collecte/rachat et de la concentration des mouvements sur quelques grandes SCPI. |
Prix de réalisation | Valeur vénale du patrimoine net de la SCPI, incluant les actifs immobiliers et les liquidités | Prise en compte renforcée des normes ESG et des risques climatiques dans les expertises ; reporting extra-financier plus détaillé imposé aux sociétés de gestion (indicateurs de durabilité, performance énergétique, empreinte carbone), qui influence directement l'évaluation des immeubles et la perception de leur qualité à long terme. |
Prix de reconstitution | Montant nécessaire pour reconstituer le patrimoine immobilier de la SCPI, incluant les frais annexes | Mise à jour au moins semestrielle depuis 2025 ; impact des nouvelles normes environnementales et des coûts de rénovation énergétique sur le calcul et sur la marge de manœuvre pour fixer le prix de souscription ; outil central pour comparer le prix de souscription et détecter une éventuelle surévaluation ou décote. |
Prix de retrait | Valeur nette après déduction des frais d'entrée et de cession, utilisée pour l'IFI | Suivi essentiel dans un contexte de discussions récurrentes sur l'évolution de la fiscalité patrimoniale ; indicateur clé en cas de revente des parts et pour apprécier la liquidité effective de la SCPI ; base de calcul de la valeur de retrait au sens du lexique de meilleurescpi.com. |
Conclusion : Rester informé pour optimiser ses performances futures
En 2026, les SCPI continuent d'offrir des opportunités attractives sur le marché immobilier pour diversifier un patrimoine, dans un environnement où les valorisations ont été ajustées à la baisse ces dernières années mais où le rendement moyen brut s'établit à 4,91 % en 2025 selon l'ASPIM, avec des écarts marqués selon les stratégies et des performances à deux chiffres pour les SCPI européennes ou diversifiées les plus dynamiques. La performance globale avoisine 1,46 % en 2025, signe d'un marché qui se stabilise après plusieurs vagues de baisse de prix de part.
Toutefois, la compréhension des notions clés (prix de souscription, de réalisation, de reconstitution, d'exécution et de retrait) reste indispensable pour bien appréhender la revente des SCPI, mesurer le risque de liquidité et anticiper au mieux les performances futures de ses investissements. Les définitions proposées dans le lexique de meilleurescpi.com (prix de souscription, valeur de reconstitution, valeur de retrait) constituent des repères utiles pour décrypter les documents des sociétés de gestion et replacer chaque indicateur dans une vision d'ensemble.
Avec la montée en puissance des critères ESG et des obligations de transparence extra-financière, l'intégration progressive des contraintes de rénovation énergétique, des processus de transactions de plus en plus fluides et une offre de SCPI plus segmentée (SCPI européennes, thématiques, " green ", de rendement ou fiscales), les investisseurs avertis disposent d'outils supplémentaires pour optimiser leur stratégie. Les SCPI sans frais de souscription, les SCPI à fort prisme ESG et les véhicules opportunistes comme Wemo One témoignent de cette diversification de l'offre, qui doit être analysée à l'aune du couple rendement/risque.
L'accompagnement par des professionnels spécialisés reste vivement recommandé afin d'évaluer l'ensemble des paramètres – rendement, risque, fiscalité, horizon de placement, liquidité – avant d'acquérir ou vendre des parts de SCPI. Il est essentiel de ne pas se limiter au seul taux de distribution, mais d'intégrer la qualité du patrimoine, la valeur de reconstitution, le prix de souscription, le prix de retrait et les indicateurs de liquidité pour construire une allocation cohérente.
L’investissement en parts de SCPI constitue un placement à long terme comportant plusieurs risques. Le capital investi et les revenus distribués ne sont pas garantis et peuvent évoluer à la hausse comme à la baisse en fonction de la conjoncture économique et du marché immobilier. La revente des parts peut également prendre du temps et s’effectuer à un prix inférieur au prix d’acquisition, la liquidité dépendant de l’existence d’une contrepartie. Les frais de souscription, de gestion et de cession doivent aussi être pris en compte avant toute décision d’investissement.
À retenir
- Les cinq prix clés des SCPI (souscription, exécution, réalisation, reconstitution, retrait) structurent la valorisation et la liquidité de vos parts.
- Depuis 2025, la mise à jour semestrielle des valeurs de reconstitution renforce le lien entre marché immobilier et prix payé par l'épargnant et encadre la fixation du prix de souscription.
- En 2025, le taux de distribution moyen des SCPI atteint 4,91 % selon l'ASPIM, en hausse par rapport à 2024, avec des écarts importants selon les stratégies et des rendements à deux chiffres pour certaines SCPI offensives comme Wemo One (15,27 % brut en 2025).
- Les frais de souscription tendent à baisser sur certaines SCPI " nouvelle génération ", parfois compensés par des frais de gestion plus élevés ; les SCPI sans frais d'entrée s'affirment comme une catégorie à part entière.
- Les critères ESG et les normes environnementales influencent désormais directement les expertises immobilières, les coûts de reconstitution et la perception de la qualité des actifs à long terme.
- La liquidité n'est pas garantie : elle dépend de l'offre et de la demande, de la collecte et du contexte immobilier ; les tensions de 2022‑2025 ont conduit à un renforcement de la transparence sur les files d'attente et les mécanismes de marché secondaire.
- Le prix de retrait est un indicateur central, à la fois pour la fiscalité (IFI) et pour préparer une éventuelle revente, en lien avec les définitions de valeur de retrait et de prix de retrait utilisées par la profession et détaillées dans le lexique de meilleurescpi.com.
Conseil de l'auteur (mise à jour 2026)
En tant qu'expert en gestion de patrimoine, je vous recommande de ne pas vous focaliser uniquement sur le taux de distribution. Analysez systématiquement le prix de souscription par rapport au prix de reconstitution, la qualité du patrimoine (localisation, typologie, ESG), le taux d'occupation et le niveau de liquidité de chaque SCPI. Intégrez également le prix de retrait et sa relation avec la valeur de réalisation, afin d'anticiper votre sortie dans des conditions cohérentes avec vos objectifs.
Dans le contexte 2026, privilégiez une diversification entre plusieurs véhicules (secteurs, zones géographiques, styles de gestion) et faites-vous accompagner pour arbitrer, si nécessaire, vos SCPI historiques vers des solutions plus adaptées à votre horizon et à votre profil de risque. Les informations fournies par les sociétés de gestion, les statistiques de l'ASPIM et les définitions du lexique de meilleurescpi.com sont autant de briques pour construire une stratégie d'investissement plus robuste.
À lire également :
Pourquoi Choisir la SCPI Immorente pour votre Investissement
Sofidy présente Immorente 2 : La nouvelle ère des SCPI Commerce
Atout Pierre Diversification : SCPI mature, choix diversifié
À propos de l'auteur
La SCPI Sofiprime vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.