Cette actualité en 30 secondes
- Choisir entre usufruit et nue-propriété selon besoin de revenus, horizon de placement et pression fiscale, plutôt que sur la seule promesse de rendement.
- Vérifier les clés de démembrement dans les documents de la SCPI et ne pas les confondre avec le barème fiscal de l’article 669 du CGI pour les donations.
- Pour une société à l’IS, faire valider par l’expert-comptable l’amortissement de l’usufruit et l’impact réel sur l’impôt avant d’engager la trésorerie.
- Analyser chaque SCPI (taux d’occupation, stratégie, distribution, risques) et accepter l’illiquidité du démembrement sur toute la durée de la convention.
- En cas de transmission ou de montage familial, sécuriser l’opération par une étude notariale afin d’éviter un redressement civil ou fiscal.
Dans le cadre d'un investissement en SCPI, il est possible d'acquérir des parts en pleine propriété, mais aussi en nue-propriété ou en usufruit temporaire. Ces deux dernières options relèvent du mécanisme juridique du démembrement de propriété, qui sépare temporairement les prérogatives attachées à la pleine propriété : l'usufruit, comprenant notamment le droit de percevoir les revenus, et la nue-propriété, qui permet de récupérer la pleine propriété à l'extinction de l'usufruit.
En 2026, le démembrement de parts de SCPI reste un outil de gestion patrimoniale permettant d'adapter l'exposition aux revenus, à la fiscalité et à la transmission selon les objectifs de l'investisseur. Les durées proposées par les sociétés de gestion s'étendent généralement de 3 à 20 ans, selon les opérations et les SCPI concernées.
Le principe est simple. Le démembrement temporaire s'étend sur une période définie dans la convention, souvent 5, 7, 10, 15 ou 20 ans. Pendant cette période, l'usufruitier perçoit les revenus distribués par la SCPI, tandis que le nu-propriétaire ne perçoit aucun revenu au titre des parts démembrées. À l'issue de la période prévue, l'usufruit s'éteint et le nu-propriétaire récupère automatiquement la pleine propriété des parts, sans frais de notaire ni fiscalité spécifique liés au remembrement.
Le démembrement permet ainsi de répondre à des objectifs distincts : perception de revenus immédiats, capitalisation à long terme, gestion de l'IFI, placement de trésorerie ou préparation d'une transmission. Le fonctionnement juridique doit toutefois être distingué des avantages fiscaux, qui dépendent de la situation de chaque investisseur et des conditions exactes de l'opération.
Le fonctionnement de l'usufruit temporaire en SCPI
L'usufruit temporaire en SCPI permet d'acquérir uniquement la jouissance des parts, c'est-à-dire le droit de percevoir les dividendes distribués pendant une durée contractuellement fixée. L'usufruitier ne récupère pas le capital des parts à l'échéance : son droit s'éteint automatiquement. La pleine propriété est alors reconstituée entre les mains du nu-propriétaire.
Dans ce montage, le prix de la nue-propriété correspond généralement à une fraction de la valeur en pleine propriété. La répartition économique entre nue-propriété et usufruit est fixée par la société de gestion ou négociée entre les parties, selon la durée du démembrement, le rendement attendu et les caractéristiques de la SCPI. Il n'existe pas une clé unique applicable à toutes les SCPI.
À titre indicatif, les clés observées en 2026 sur le marché sont proches des suivantes :
- 5 ans : environ 78 à 80 % pour la nue-propriété et 20 à 22 % pour l'usufruit ;
- 10 ans : environ 65 à 66 % pour la nue-propriété et 34 à 35 % pour l'usufruit selon les SCPI, soit une part de l'usufruit nettement plus élevée qu'à 5 ans ;
- 15 ans et plus : décote généralement plus importante pour le nu-propriétaire, mais clé à vérifier dans la documentation de l'opération.
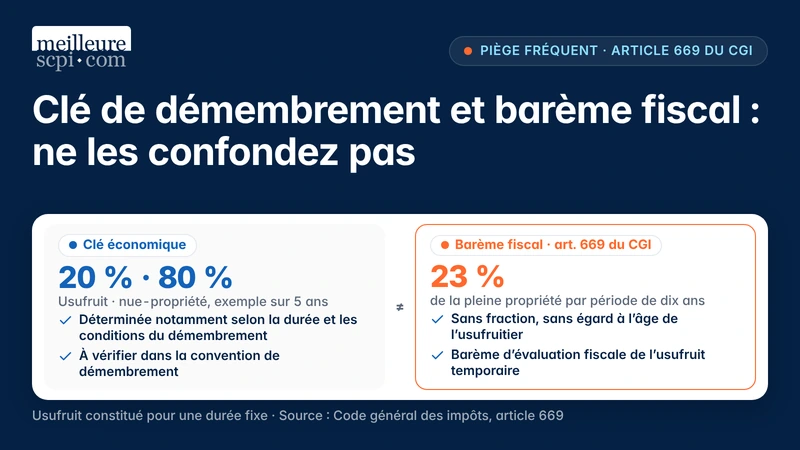
Ces niveaux ne constituent pas un barème légal général. Ils doivent être vérifiés dans le bulletin de souscription, la convention de démembrement et les documents réglementaires de la SCPI. Le barème fiscal de l'article 669 du CGI ne doit pas être confondu avec les clés économiques utilisées pour les opérations de démembrement temporaire. Pour un usufruit constitué pour une durée fixe, l'article 669 prévoit une valorisation fiscale de 23 % de la pleine propriété par période de dix ans, sans fraction et sans considération de l'âge de l'usufruitier.
Concrètement, toute période de dix ans commencée compte en entier : un usufruit de 5 ans est évalué fiscalement à 23 % de la pleine propriété, comme un usufruit de 10 ans, alors que la clé commerciale d'un démembrement de 5 ans se situe autour de 20 à 22 %. Un usufruit de 15 ans est évalué à 46 %. Cette valeur ne peut toutefois pas dépasser celle d'un usufruit viager calculée selon l'âge de l'usufruitier.
Par exemple, pour une part de SCPI valorisée à 100 €, une nue-propriété correspondant à 80 % de la pleine propriété serait acquise 80 €, tandis que l'usufruit serait valorisé 20 €. Si la SCPI distribue 5 € par an, l'usufruitier percevra théoriquement 25 € sur cinq ans. À l'échéance, l'usufruitier ne récupère aucun capital : son droit s'éteint. Son gain avant impôt correspond donc à la différence entre les revenus perçus et le prix payé, soit 5 € dans cet exemple, avant délai de jouissance et fiscalité. Cette simulation reste indicative : le montant réellement distribué peut varier, les revenus ne sont pas garantis et le prix de la part peut évoluer.
Usufruit SCPI : Pour quels profils et dans quels objectifs ?
Le démembrement temporaire, et plus précisément l'investissement en usufruit, s'adresse principalement à deux catégories d'investisseurs.
D'un côté, les sociétés soumises à l'impôt sur les sociétés (SAS, SARL, SCI ayant opté pour l'IS) peuvent y trouver une solution pour employer une trésorerie excédentaire. Une SCI restée à l'impôt sur le revenu ne peut pas amortir l'usufruit. Lorsqu'il est comptabilisé comme un droit temporaire, le coût d'acquisition de l'usufruit peut, sous certaines conditions et selon les règles comptables applicables, être amorti sur sa durée d'utilisation. Cet amortissement peut réduire le résultat comptable et, lorsqu'il est admis fiscalement, la base imposable à l'impôt sur les sociétés.
Le traitement comptable et fiscal ne doit toutefois pas être présenté comme automatique. Il dépend notamment de la nature de l'usufruit, de la comptabilisation retenue, du régime fiscal de la société et de la justification économique de l'opération. L'intervention d'un expert-comptable est indispensable avant toute souscription.
De l'autre, les personnes physiques peuvent également envisager l'achat d'un usufruit temporaire, notamment lorsqu'elles recherchent des revenus sur une période déterminée ou disposent d'une stratégie patrimoniale spécifique. Pour un particulier fortement imposé à l'impôt sur le revenu, cette solution doit être étudiée avec prudence : les revenus distribués par une SCPI investie dans l'immobilier sont généralement imposés dans la catégorie des revenus fonciers. Pour un contribuable résident fiscal en France, s'y ajoutent les prélèvements sociaux de 17,2 % (taux 2026 applicable aux revenus fonciers). La part financière éventuelle des revenus de la SCPI relève des revenus de capitaux mobiliers. Le prix d'achat de l'usufruit n'est pas déductible de ces revenus pour un particulier.
Concernant l'IFI, l'article 968 du Code général des impôts prévoit en principe que l'usufruitier déclare les biens ou droits en usufruit pour leur valeur en pleine propriété. Le nu-propriétaire n'a généralement pas à déclarer ces droits pendant la durée du démembrement. Cette règle ne connaît que trois exceptions, dans lesquelles la valeur est répartie entre usufruitier et nu-propriétaire selon le barème de l'article 669 :
- l'usufruit du conjoint survivant ou celui issu d'une libéralité entre époux (articles 757, 1094 et 1098 du Code civil) ;
- la vente d'un bien dont le vendeur s'est réservé l'usufruit, lorsque l'acquéreur n'est pas un héritier présomptif ou un proche visé à l'article 751 du CGI ;
- la donation ou le legs de la nue-propriété à l'État ou à certains organismes d'intérêt général.
Une donation familiale classique de nue-propriété avec réserve d'usufruit n'entre dans aucun de ces cas : le donateur usufruitier reste imposé à l'IFI sur la valeur en pleine propriété. Rappelons enfin que l'IFI ne concerne que les personnes physiques, et seulement la fraction immobilière de la valeur des parts de SCPI.
Le profil le plus fréquent de l'investisseur en usufruit temporaire de SCPI reste cependant celui de la personne morale soumise à l'IS, qui cherche à transformer une trésorerie disponible en revenus temporaires. Dans certains montages, l'usufruit est acquis par une société et la nue-propriété par un particulier ou une autre entité. Cette organisation sépare la perception des revenus à court terme de la détention du capital à long terme, mais elle doit être documentée et cohérente avec l'intérêt propre de chaque partie. À défaut, l'administration peut remettre en cause le montage au titre de l'abus de droit, lorsque l'opération a un but exclusivement ou principalement fiscal (articles L64 et L64 A du Livre des procédures fiscales).
Les cas d'usage du démembrement temporaire
L'investissement en usufruit SCPI répond à des besoins spécifiques. Il peut être pertinent lorsque le nu-propriétaire n'a pas besoin de revenus immédiats et recherche principalement une capitalisation à long terme. Un investisseur qui souhaite préparer sa retraite à horizon 7 ou 10 ans peut ainsi acquérir la nue-propriété à prix réduit, ne percevoir aucun revenu pendant la période et récupérer la pleine propriété au terme prévu.
De son côté, un chef d'entreprise peut mobiliser une partie de la trésorerie de sa société pour acquérir un usufruit temporaire et percevoir les distributions pendant une durée déterminée. La rentabilité dépendra toutefois du prix d'acquisition de l'usufruit, du niveau des distributions, de la fiscalité de la société, des frais et de l'évolution de la SCPI.
Le démembrement peut également servir à organiser une transmission. Un donateur peut transmettre la nue-propriété de parts tout en conservant l'usufruit et donc les revenus pendant la durée prévue, lorsqu'il s'agit d'un usufruit temporaire, ou jusqu'à son décès dans le cas d'un usufruit viager. Les droits de donation sont alors calculés sur la valeur fiscale du droit transmis, sous réserve du respect des règles applicables.
Il faut néanmoins corriger une confusion fréquente. Le barème de l'article 669 du CGI évalue bien l'usufruit temporaire à 23 % de la pleine propriété par période de dix ans, mais il s'agit d'une règle fiscale : elle sert à calculer les droits d'enregistrement, notamment les droits de donation et de succession. Elle ne fixe pas le prix auquel un usufruit ou une nue-propriété de parts de SCPI s'achète : ce prix résulte des clés commerciales proposées par les sociétés de gestion, qui peuvent être différentes. Un couple souhaitant transmettre 100 000 € de parts doit donc faire valider la valorisation retenue, la nature du démembrement et les conséquences civiles et fiscales par un notaire ou un conseiller compétent.
Souscrire en usufruit de SCPI : Comment procéder ?
Deux possibilités s'offrent aux investisseurs. Il est d'abord possible d'organiser une donation avant souscription, puis de souscrire les parts selon la répartition entre usufruit et nue-propriété. Lorsque la donation porte sur des liquidités ou des biens, les formalités déclaratives dépendent de la nature de l'opération. Le formulaire fiscal utilisé ne peut donc pas être déterminé de manière générale sans analyser le montage.
La convention de démembrement doit préciser la durée, la clé de répartition, l'identité des parties, les modalités de versement des distributions et la répartition des charges. Elle doit également être compatible avec les statuts de la SCPI et les procédures de la société de gestion.
Autre option : souscrire d'abord les parts en pleine propriété, puis organiser la donation de l'usufruit ou de la nue-propriété dans un second temps. Dans ce cas, l'acte doit être correctement établi et déclaré selon les règles applicables. La société de gestion doit être informée afin de mettre à jour le registre des associés et d'identifier les bénéficiaires des distributions.
Il est essentiel de vérifier les conditions imposées par la société de gestion : durée minimale, clés de démembrement disponibles, date de jouissance, frais, répartition des charges, droits de vote, traitement des travaux et modalités de sortie. La convention doit également préciser le sort des distributions exceptionnelles et des éventuelles opérations sur le capital.
Dans tous les cas, il convient de s'assurer que la durée du démembrement est bien définie et que chaque partie en connaît les conséquences juridiques, fiscales et patrimoniales, en tenant compte des règles d'IFI, de l'impôt sur le revenu, de l'impôt sur les sociétés et des barèmes de valorisation applicables.
Exemple chiffré d'un placement de trésorerie en usufruit
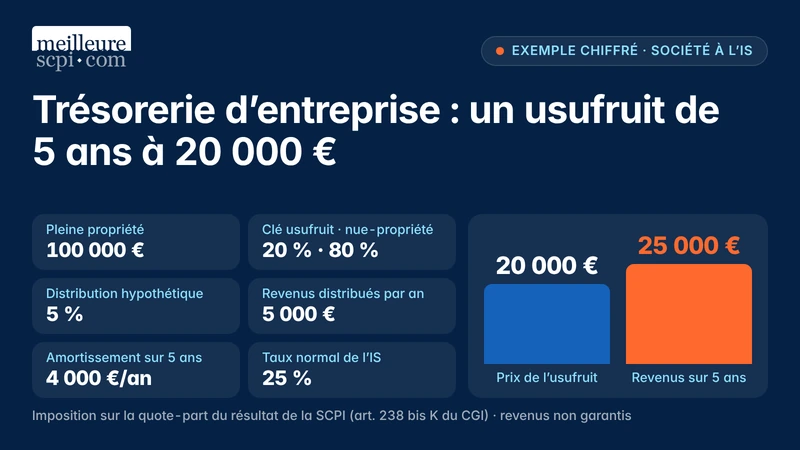
Prenons l'exemple d'une société soumise à l'impôt sur les sociétés, qui investit 20 000 € dans un usufruit temporaire de 5 ans. Si la pleine propriété correspondant aux parts est valorisée à 100 000 € et si la clé économique est de 80 % pour la nue-propriété et 20 % pour l'usufruit, le prix de l'usufruit s'élève à 20 000 €.
Avec un taux de distribution hypothétique de 5 % appliqué à une valeur de pleine propriété de 100 000 €, les revenus distribués représenteraient 5 000 € par an, soit 25 000 € sur cinq ans. Cette hypothèse suppose que la SCPI maintient son niveau de distribution et que les parts concernées bénéficient de la même date de jouissance.
La société pourrait comptabiliser l'usufruit temporaire comme un actif amortissable sur cinq ans, soit 4 000 € par an, sous réserve de la validation du traitement comptable et fiscal par son expert-comptable. L'économie d'impôt dépendrait alors du résultat de la société et du taux d'IS applicable. À titre de référence, le taux normal de l'impôt sur les sociétés est de 25 %, mais certaines entreprises peuvent bénéficier d'un taux réduit sous conditions.
Le taux réduit de 15 % s'applique jusqu'à 42 500 € de bénéfice, pour les sociétés dont le chiffre d'affaires ne dépasse pas 10 M€ et dont le capital est détenu à 75 % au moins par des personnes physiques. Par ailleurs, la société n'est pas imposée sur les dividendes reçus mais sur sa quote-part du résultat de la SCPI, déterminée selon les règles de l'impôt sur les sociétés (article 238 bis K du CGI), qui peut différer des sommes effectivement distribuées. Enfin, le prix de l'usufruit est calculé à partir du prix de souscription des parts, qui intègre la commission de souscription.
Cet exemple ne constitue pas une promesse de rendement. Il ne tient pas compte des frais, de la fiscalité exacte, des éventuelles variations de distribution, des délais de jouissance ni des risques liés aux actifs immobiliers détenus par la SCPI.
Points d'attention et limites de l'usufruit temporaire
Comme tout placement immobilier indirect, l'investissement en SCPI comporte un risque de perte en capital. L'Autorité des marchés financiers rappelle que les performances passées ne préjugent pas des performances futures et que la liquidité des parts n'est pas garantie. La revente peut prendre du temps et s'effectuer à un prix inférieur au prix d'acquisition.
En démembrement, la liquidité est encore plus limitée. L'usufruitier et le nu-propriétaire ne peuvent généralement pas revendre séparément leur droit dans des conditions comparables à celles d'une part détenue en pleine propriété. Une cession peut nécessiter l'accord de l'autre partie, l'intervention de la société de gestion et l'existence d'un acquéreur intéressé. Il faut donc considérer les capitaux comme immobilisés jusqu'au terme de la convention. Pour un particulier, la revente d'un usufruit temporaire est en outre imposée comme un revenu, dans la catégorie des revenus procurés par le bien, et non comme une plus-value (article 13, 5 du CGI).
Les revenus ne sont pas garantis. Ils dépendent notamment de la qualité de la gestion, du taux d'occupation financier, de la situation locative, de la diversification des actifs, du niveau des charges, des travaux, des impayés et du contexte économique. La baisse du prix des parts peut également réduire la valeur patrimoniale du placement, même si le nu-propriétaire ne perçoit pas de revenus pendant le démembrement.
Il est donc nécessaire d'examiner le document d'informations clés, la note d'information, les statuts, le rapport annuel, les bulletins trimestriels et les informations publiées par la société de gestion. La clé de démembrement doit être comparée au niveau de distribution attendu, à la durée d'immobilisation et au risque propre à la SCPI.
Tableau comparatif : Usufruit temporaire ou nue-propriété ?
| Critères | Usufruit temporaire | Nue-propriété |
|---|---|---|
| Durée | Généralement de 3 à 20 ans selon les opérations | Généralement de 3 à 20 ans, calée sur un objectif patrimonial |
| Revenus perçus | Oui, pendant la durée du démembrement, sous réserve des distributions | Non, aucun loyer pendant la durée du démembrement |
| Fiscalité | Revenus imposés selon le régime de l'investisseur ; IFI en principe sur la valeur en pleine propriété pour l'usufruitier | Aucune fiscalité sur des revenus non perçus ; exclusion de l'IFI en principe, sous réserve de l'origine du démembrement |
| Objectif | Revenus temporaires, emploi de trésorerie, recherche de rendement potentiel | Valorisation long terme, retraite, transmission à moindre coût fiscal |
| Profil type | Personne morale soumise à l'IS ou investisseur ayant un besoin temporaire de revenus | Personne physique n'ayant pas besoin de revenus immédiats ou souhaitant limiter sa fiscalité sur les revenus |
| Transmission | Moins adaptée seule, mais possible dans un montage global | Très adaptée, donation de nue-propriété à moindre coût fiscal (étude notariale nécessaire) |
| Revente anticipée | Limitée, dépend de la convention, de la société de gestion et de l'existence d'un acquéreur | Limitée, mêmes contraintes que pour l'usufruit |
Conclusion
L'usufruit temporaire en SCPI constitue en 2026 un outil patrimonial pouvant répondre à des objectifs précis : percevoir des revenus pendant une période définie, employer une trésorerie d'entreprise ou organiser une dissociation entre revenus immédiats et capital à long terme. Pour les sociétés soumises à l'IS, l'amortissement comptable peut améliorer l'économie du montage, mais son traitement doit être confirmé par un expert-comptable.
La nue-propriété peut, de son côté, répondre aux objectifs de capitalisation, de préparation de la retraite ou de transmission. Le nu-propriétaire ne perçoit aucun revenu pendant la période, mais bénéficie d'un prix d'acquisition réduit et récupère la pleine propriété au terme prévu, sans coût supplémentaire lié au remembrement.
Le choix dépend de la durée, de la clé économique, de la fiscalité, de la qualité de la SCPI, de la liquidité et de la situation personnelle ou professionnelle de l'investisseur. Il est recommandé de vérifier les documents réglementaires et de solliciter un conseil spécialisé avant de s'engager.
📌 À retenir
- L'usufruit temporaire en SCPI permet de percevoir les distributions pendant une durée définie, généralement comprise entre 3 et 20 ans selon les opérations.
- La nue-propriété est acquise avec une décote sur la pleine propriété, mais ne procure aucun revenu pendant la période de démembrement.
- Les clés de répartition sont fixées par les sociétés de gestion ou les parties et ne doivent pas être confondues avec le barème fiscal de l'article 669 du CGI.
- L'usufruitier est en principe imposé à l'IFI sur la valeur en pleine propriété, tandis que le nu-propriétaire est généralement exclu de l'IFI, sous réserve des exceptions prévues par la loi.
- Les personnes morales peuvent bénéficier d'un amortissement comptable de l'usufruit temporaire, mais le traitement fiscal doit être validé au cas par cas.
- La revente anticipée est difficile et les revenus comme le capital ne sont pas garantis.
- La sélection de la SCPI, de sa société de gestion et de la clé de démembrement est déterminante pour la réussite du montage.
Sources
- Code général des impôts – Article 669, valorisation fiscale de l'usufruit et de la nue-propriété
- Code général des impôts – Article 968, règles d'assujettissement à l'IFI en présence d'un usufruit
- Autorité des marchés financiers – Informations relatives aux SCPI, à la liquidité et aux risques
- Meilleurescpi.com – Guide du démembrement temporaire et définitions de l'usufruit et de la nue-propriété
Conseil de l'expert en gestion de patrimoine
En 2026, le démembrement temporaire de SCPI peut être pertinent, mais il ne constitue pas un produit sans risque. Avant toute décision, la durée réellement adaptée aux objectifs, la clé de répartition et le rendement attendu doivent être confrontés au montant investi et à la capacité à immobiliser les capitaux.
Une analyse détaillée de la SCPI est indispensable : stratégie d'investissement, diversification sectorielle et géographique, taux d'occupation financier, niveau de distribution, endettement, qualité de la société de gestion et modalités de retrait. Pour une société, le traitement comptable et fiscal de l'usufruit doit être validé par un expert-comptable. Pour une donation ou un démembrement familial, un notaire doit sécuriser les aspects civils et fiscaux.
Pour un investisseur ayant besoin de revenus temporaires, l'usufruit peut être étudié. Pour une personne fortement imposée ou sans besoin de revenus immédiats, la nue-propriété peut être plus cohérente. Dans tous les cas, la décision doit tenir compte de la durée d'immobilisation, du risque de perte en capital et de l'absence de garantie sur les distributions.
À propos de l'auteur
La SCPI Iroko Zen vous intéresse ?
Nos conseillers sont prêts à vous accompagner et répondre à vos questions.